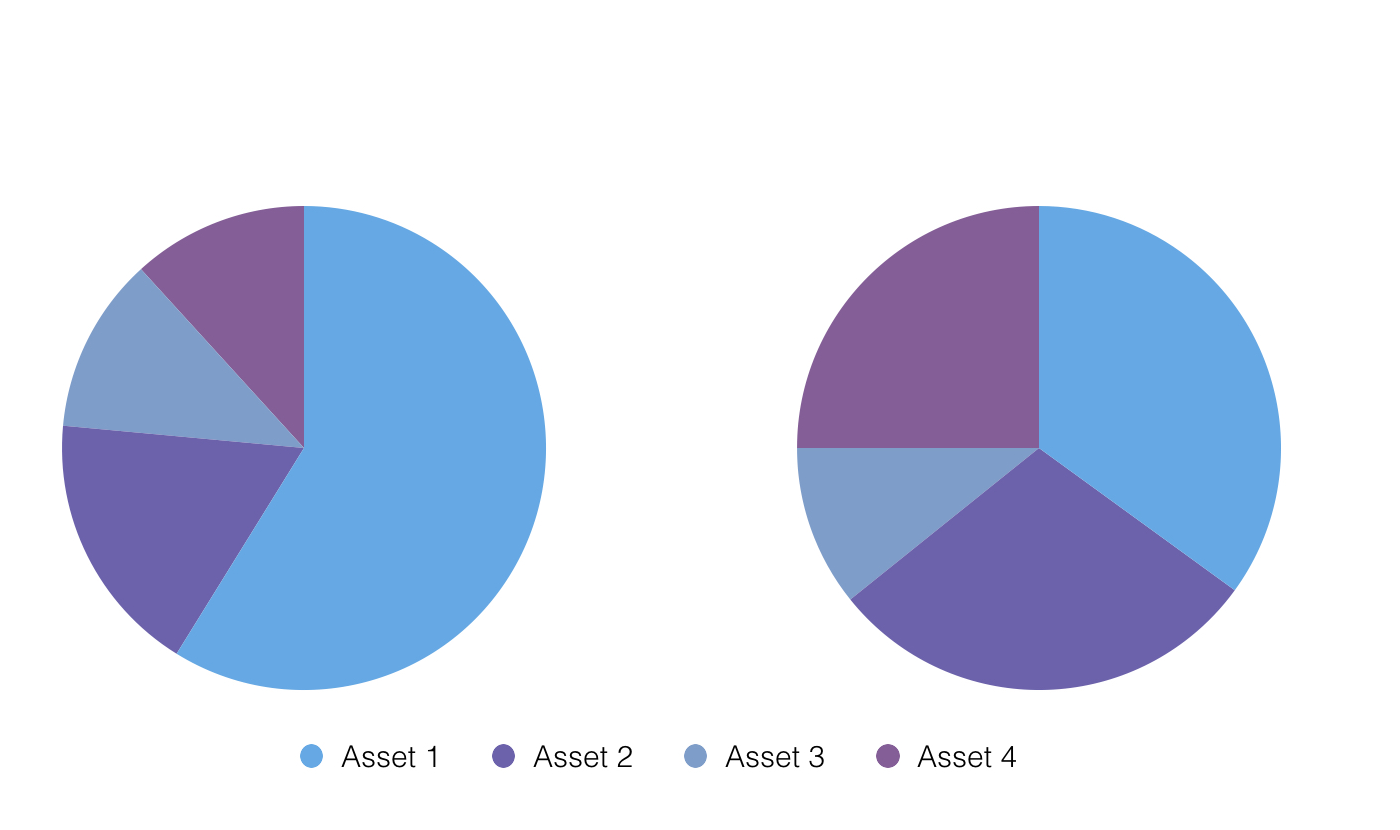
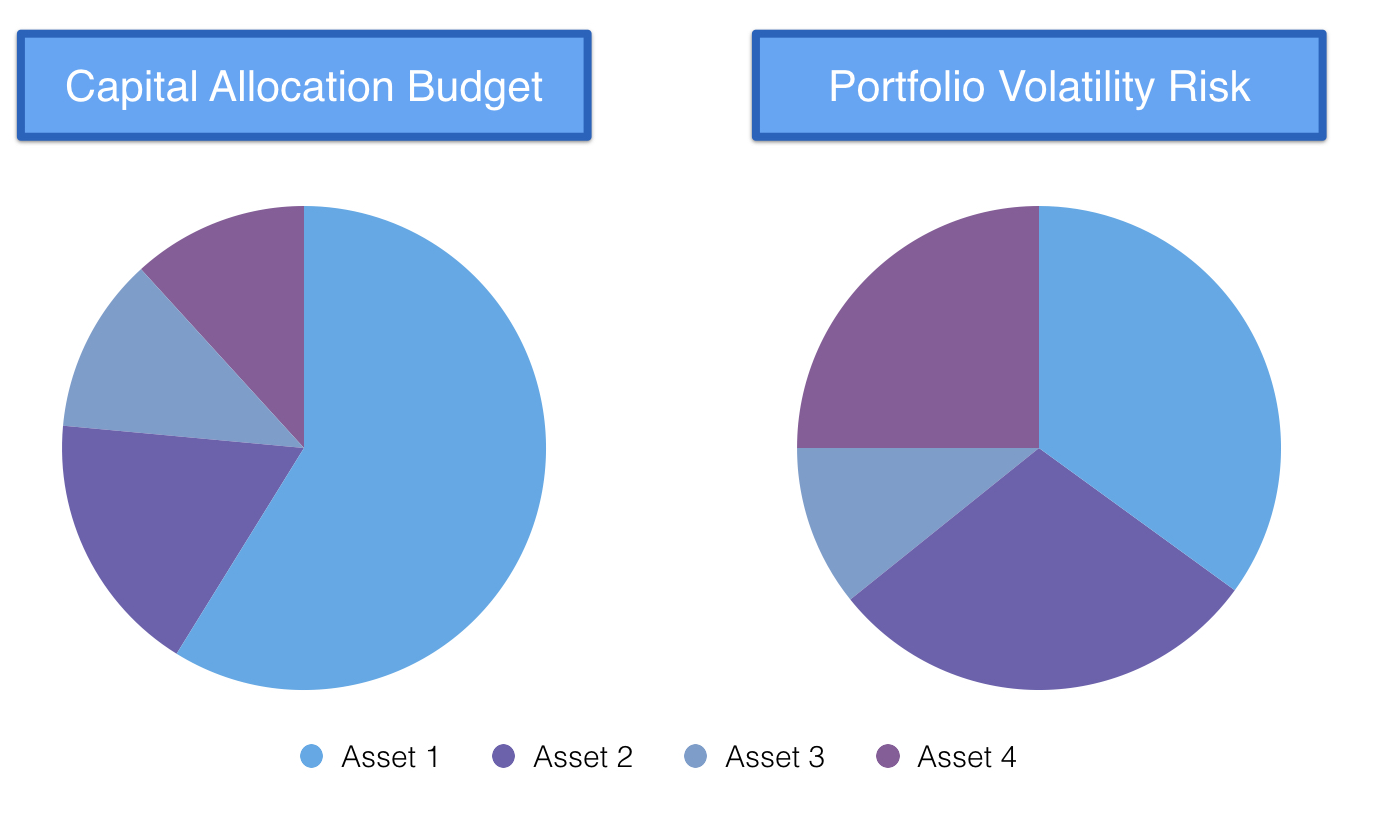
Portföljens riskbudget

Introduktion till portföljanalys i R

Kris Boudt

Professor, Free University Brussels & Amsterdam

Vem bidrog?

ch_3_video_3.002.png

Introduktion till portföljanalys i R

Vem bidrog?

ch_3_video_3.003.png

Introduktion till portföljanalys i R

Portföljvolatilitet i riskbidrag

$$\displaystyle \text{Portfolio Volatility} = \sum_{i=1}^{N} RC_i$$

where: $RC_i = \dfrac{w_i(\Sigma w)_i}{ \sqrt{w'\Sigma w}}$

  • Riskbidraget för tillgång $i$ beror på
    1. den fullständiga viktvektorn $w$
    2. den fullständiga kovariansmatrisen $\Sigma$
Introduktion till portföljanalys i R

Procentuellt riskbidrag

$$\%RC_i = \frac{RC_i}{\text{Portfolio volatility}}$$

  • where $\displaystyle \sum_{i=1}^{N} \% RC_i = 1$

Relativt mindre riskfyllda tillgångar: $\%RC_i > w_i$

Relativt mer riskfyllda tillgångar: $\%RC_i < w_i$

Introduktion till portföljanalys i R

Nu kör vi en övning!

Introduktion till portföljanalys i R

Preparing Video For Download...