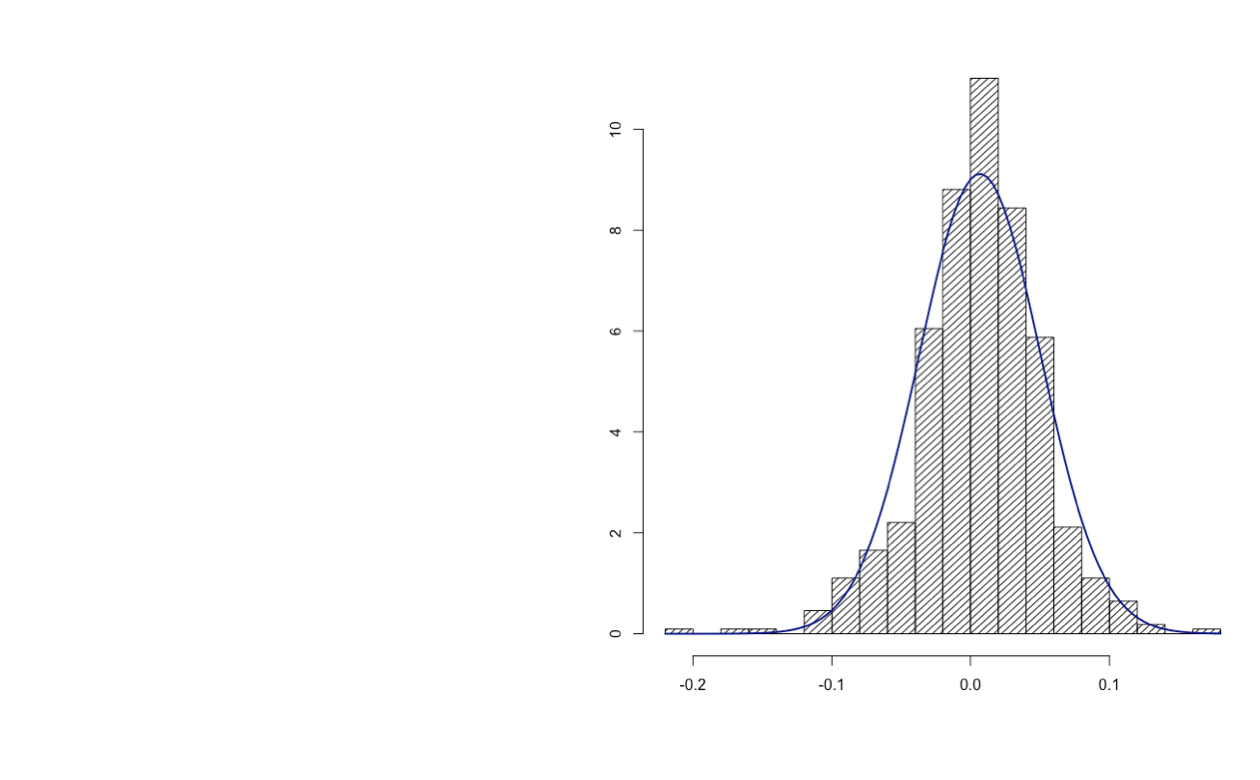
Icke-normalitet i avkastningsfördelningen

Introduktion till portföljanalys i R

Kris Boudt

Professor, Free University Brussels & Amsterdam

Volatilitet beskriver "normal" risk
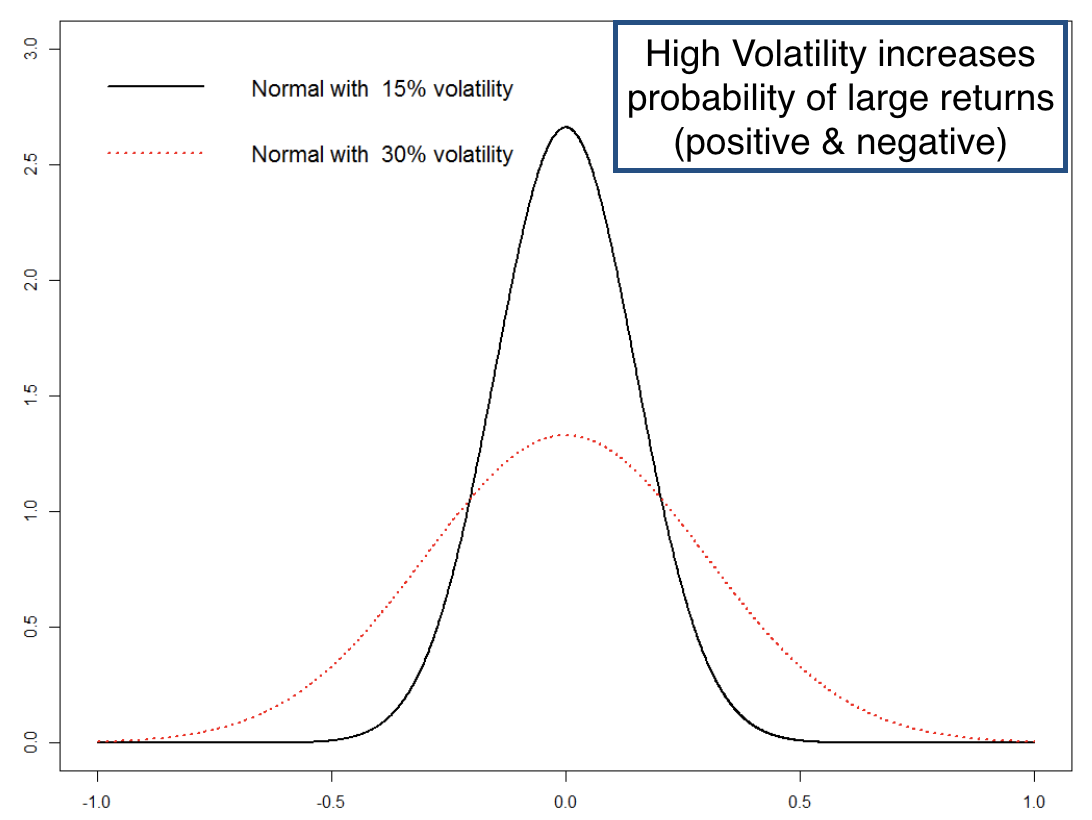
Screenshot 2019-08-21 at 11.56.34.png

Introduktion till portföljanalys i R

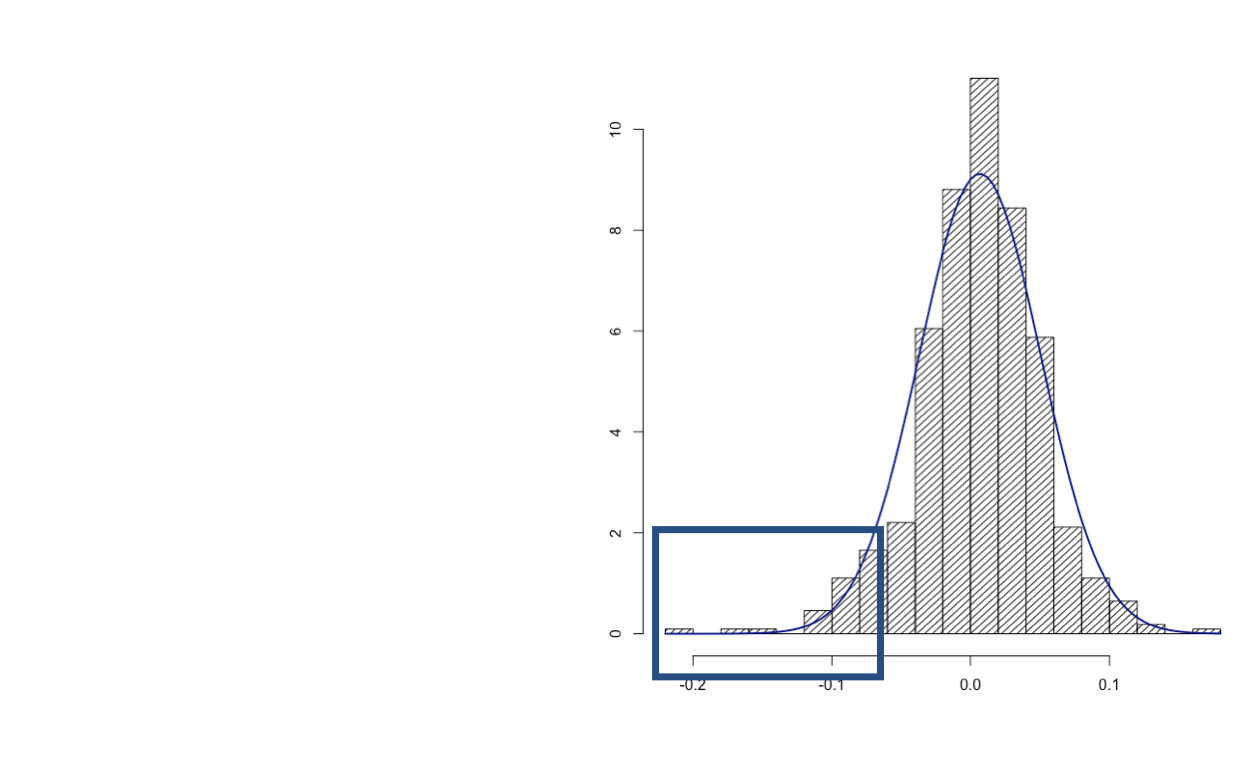
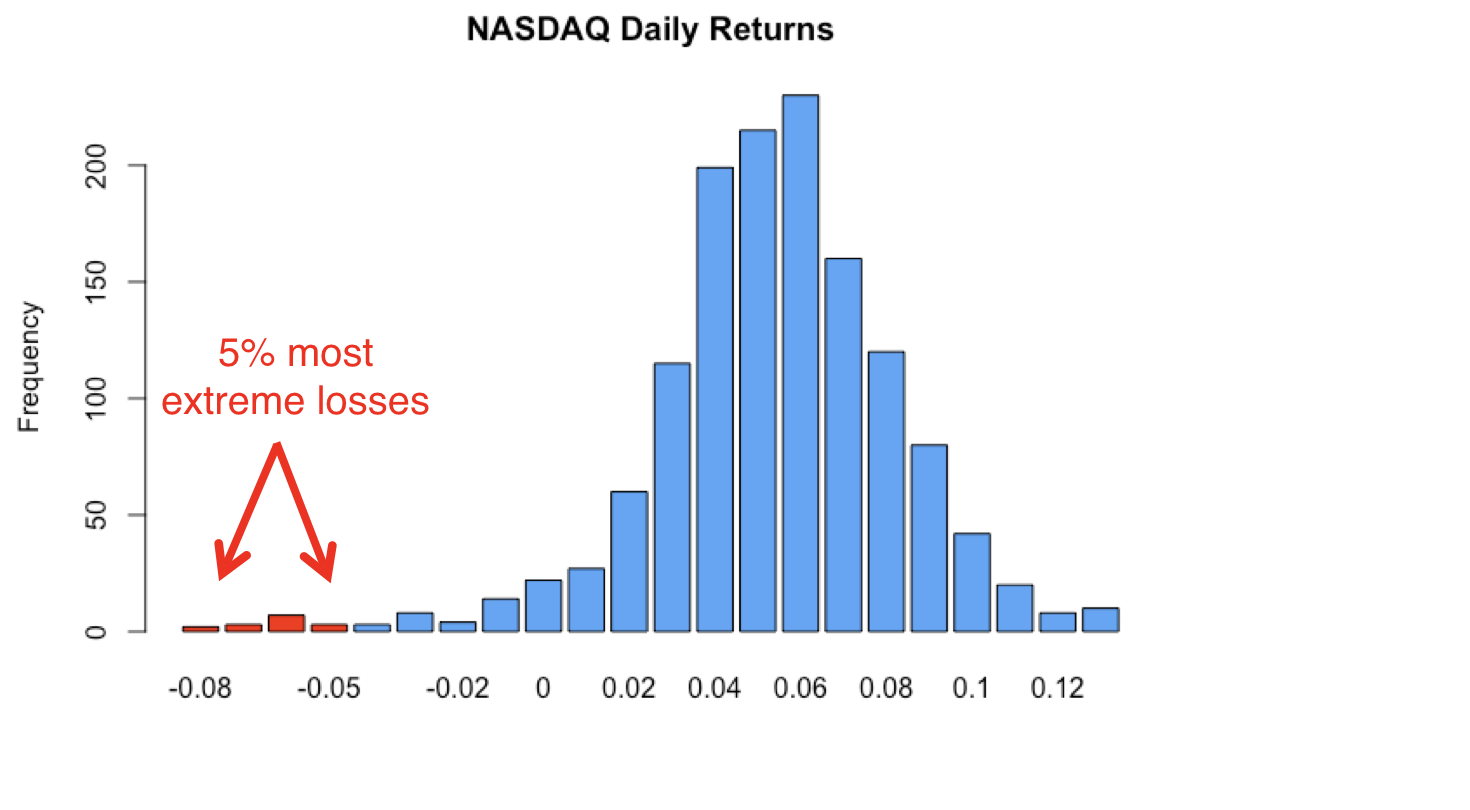
Icke-normalitet i avkastningen

ch_2_video_4.001.png

Introduktion till portföljanalys i R

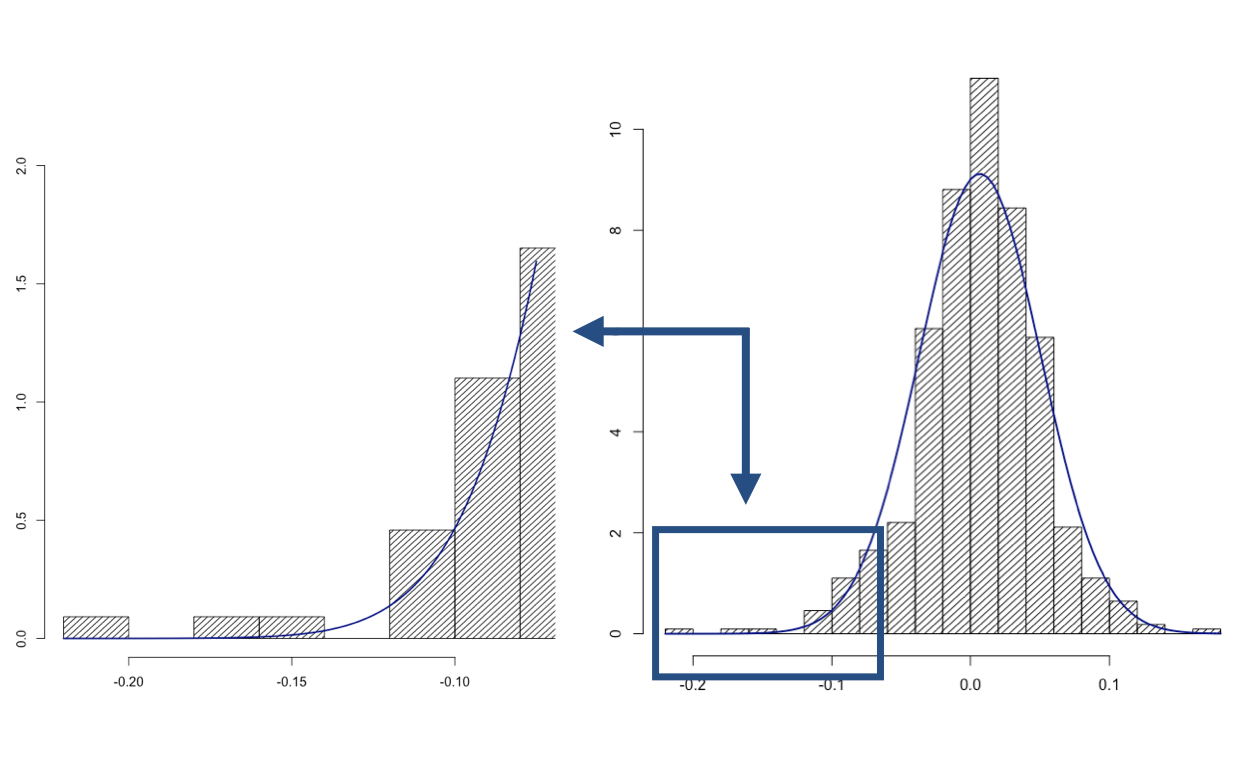
Icke-normalitet i avkastningen

ch_2_video_4.002.png

Introduktion till portföljanalys i R

Icke-normalitet i avkastningen

ch_2_video_4.003.png

Introduktion till portföljanalys i R

Semi-deviation för portföljavkastning

  • Standardavvikelse för portföljavkastning:

    • Använd hela urvalet av avkastningar

      $$SD = \sqrt{\frac{(R_1-\mu)^2 + (R_2-\mu)^2 + ... + (R_T-\mu)^2}{T-1}}$$

  • Semi-deviation för portföljavkastning:

    • Använd de avkastningar som ligger under medelvärdet

      $$ SemiDev = \sqrt{\frac{(Z_1-\mu)^2 + (Z_2-\mu)^2 + ... + (Z_n-\mu)^2}{n}}$$

Introduktion till portföljanalys i R

Value-at-risk & expected shortfall

ch_2_video_4.012.png

Introduktion till portföljanalys i R

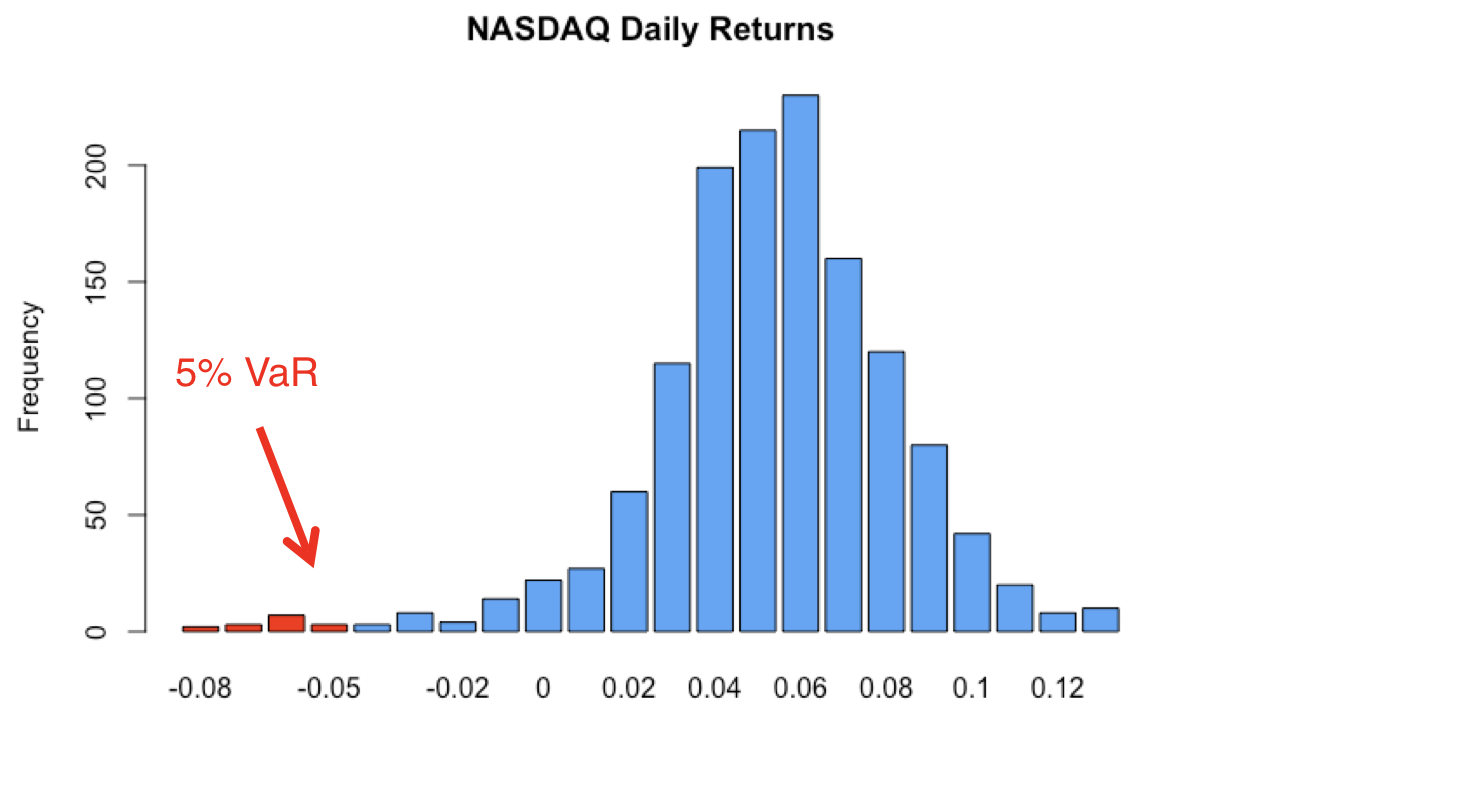
Value-at-risk & expected shortfall

ch_2_video_4.013.png

Introduktion till portföljanalys i R

Value-at-risk & expected shortfall

ch_2_video_4.015.png

Introduktion till portföljanalys i R

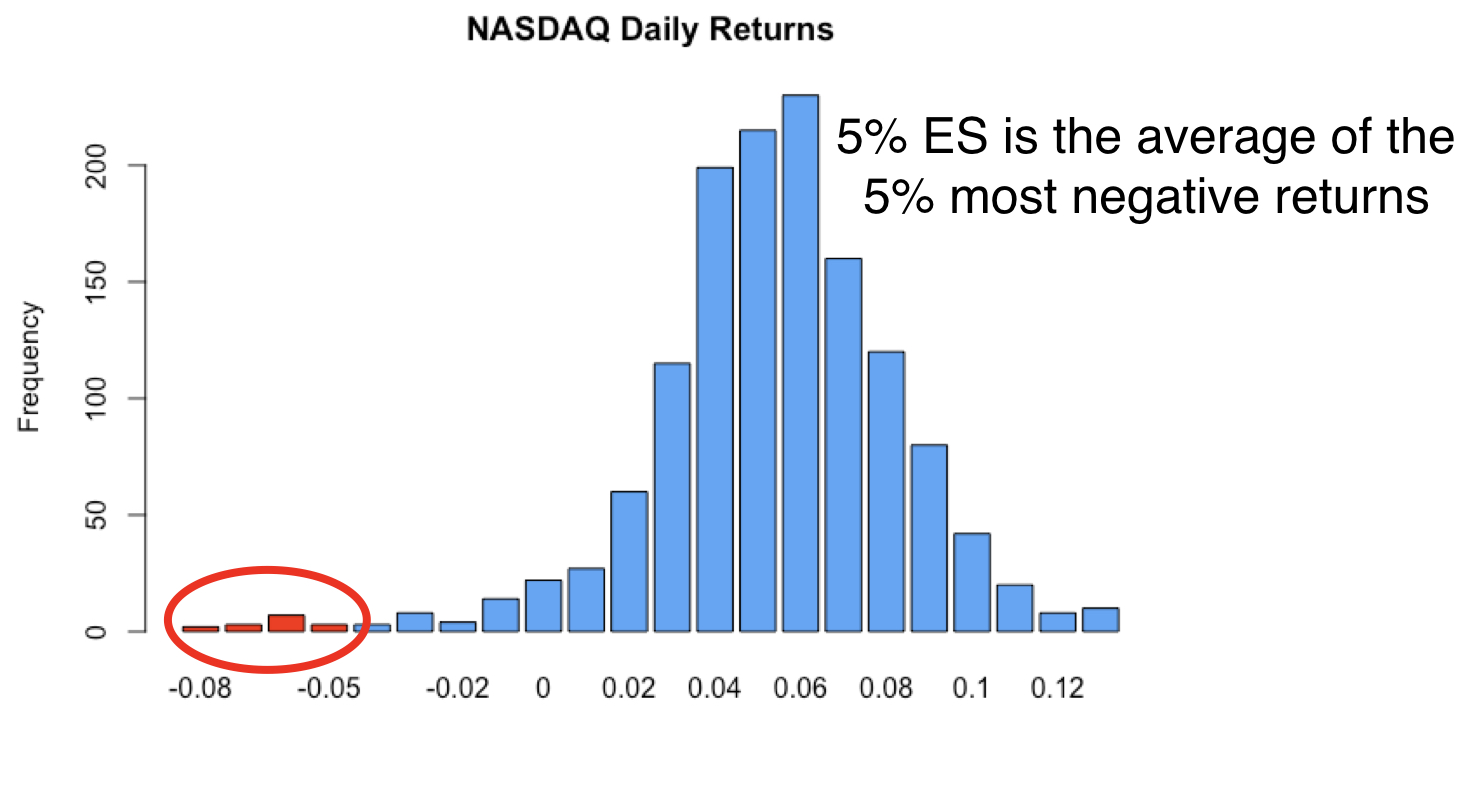
Value-at-risk & expected shortfall

ch_2_video_4.017.png

Introduktion till portföljanalys i R

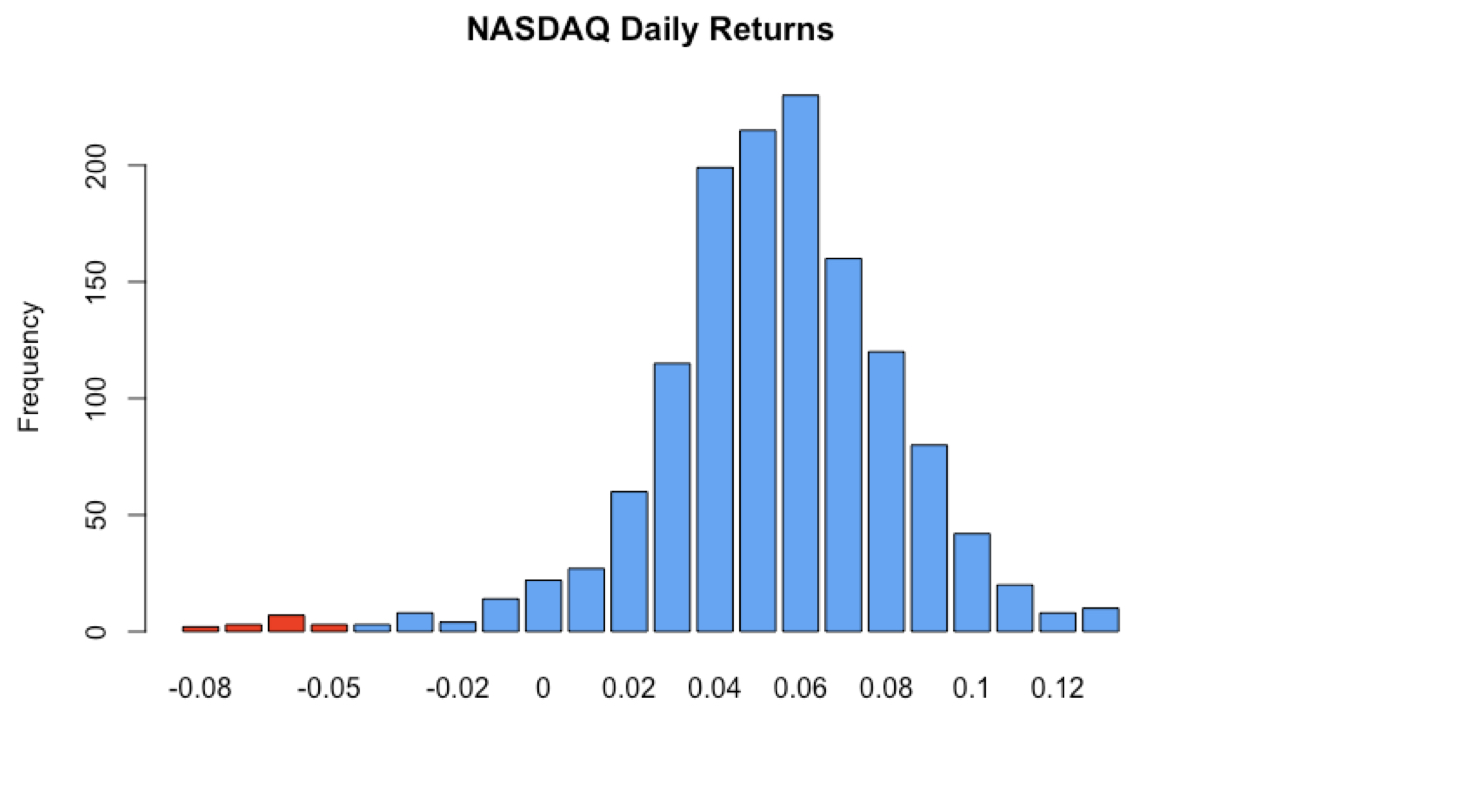
Fördelningens form

  • Är den symmetrisk?
    • Kontrollera skevheten
  • Har svansarna fetare svansar än normalfördelningen?
    • Kontrollera överskottskyrtosen
Introduktion till portföljanalys i R

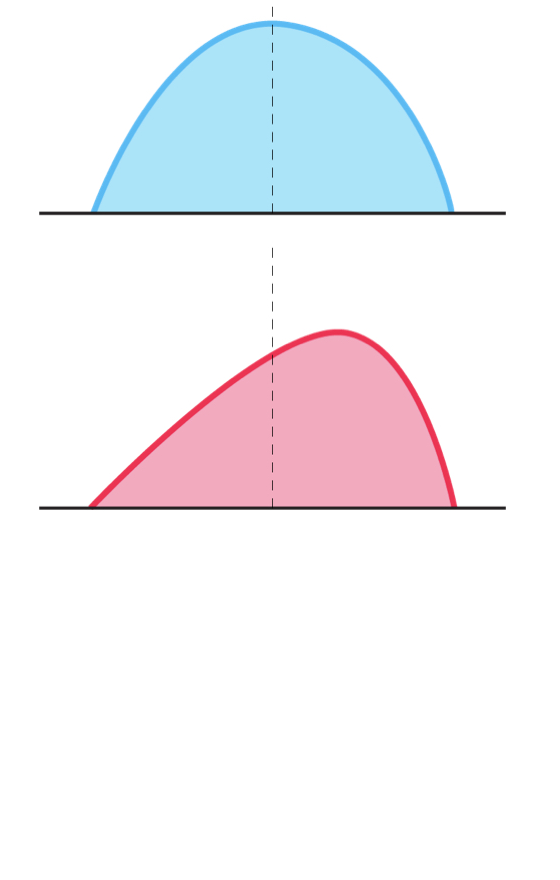
Skevhet

  • Noll skevhet
    • Fördelningen är symmetrisk

ch_2_video_4.024.png

Introduktion till portföljanalys i R

Skevhet

  • Noll skevhet

    • Fördelningen är symmetrisk
  • Negativ skevhet

    • Stora negativa avkastningar förekommer oftare än stora positiva

ch_2_video_4.025.png

Introduktion till portföljanalys i R

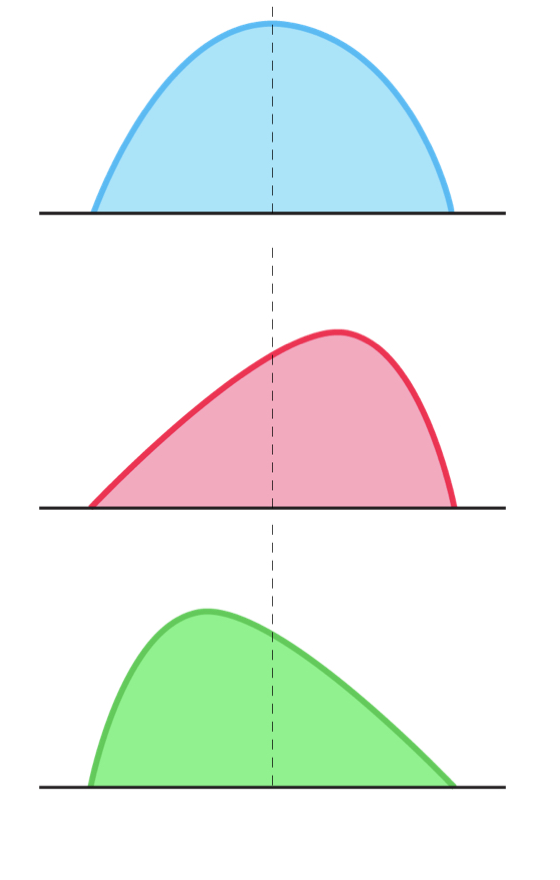
Skevhet

  • Noll skevhet

    • Fördelningen är symmetrisk
  • Negativ skevhet

    • Stora negativa avkastningar förekommer oftare än stora positiva
  • Positiv skevhet

    • Stora positiva avkastningar förekommer oftare än stora negativa

ch_2_video_4.026.png

Introduktion till portföljanalys i R

Kurtosis

  • Fördelningen har tjocka svansar när överskottskyrtosen > 0
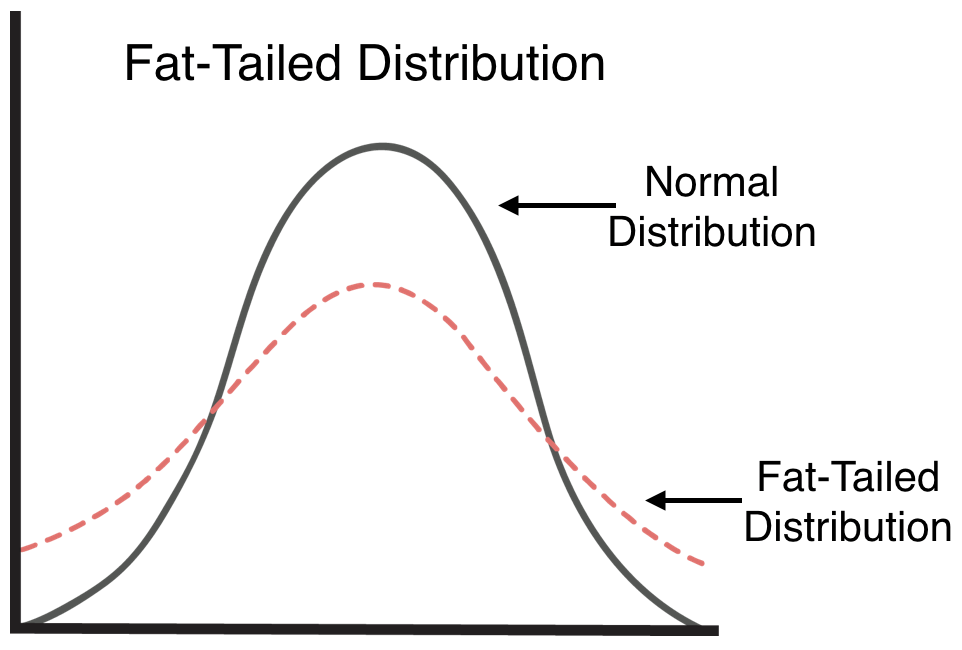
Screenshot 2019-08-21 at 12.01.32.png

Introduktion till portföljanalys i R

Nu kör vi en övning!

Introduktion till portföljanalys i R

Preparing Video For Download...