Drivkrafter vid två tillgångar

Introduktion till portföljanalys i R

Kris Boudt

Professor, Free University Brussels & Amsterdam

Framtida avkastning är till sin natur slumpmässig
ch_3_video_1.002.png

Introduktion till portföljanalys i R

Framtida avkastning är till sin natur slumpmässig
ch_3_video_1.003.png

Introduktion till portföljanalys i R

Framtida avkastning är till sin natur slumpmässig
ch_3_video_1.004.png

Introduktion till portföljanalys i R

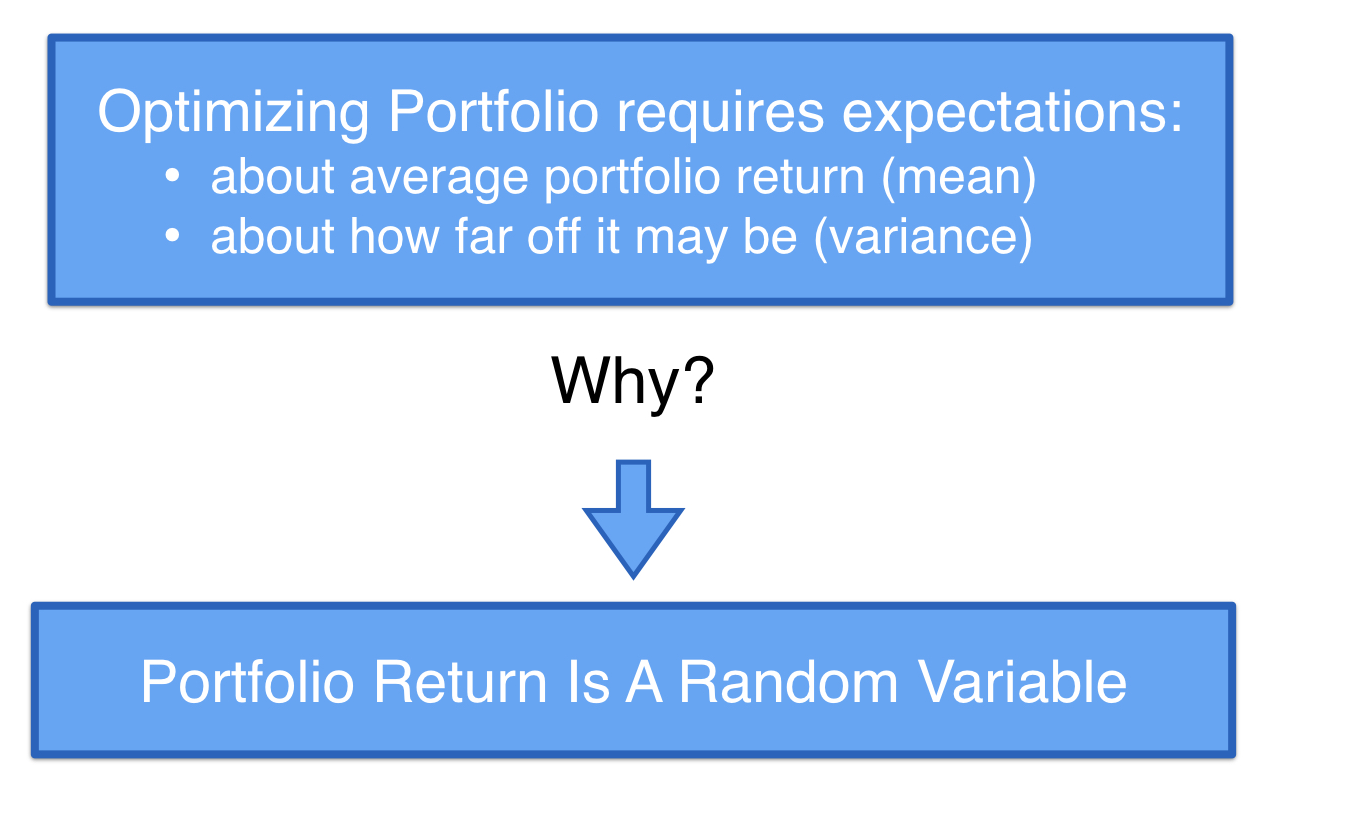
Framtida avkastning är till sin natur slumpmässig
ch_3_video_1.005.png

Introduktion till portföljanalys i R

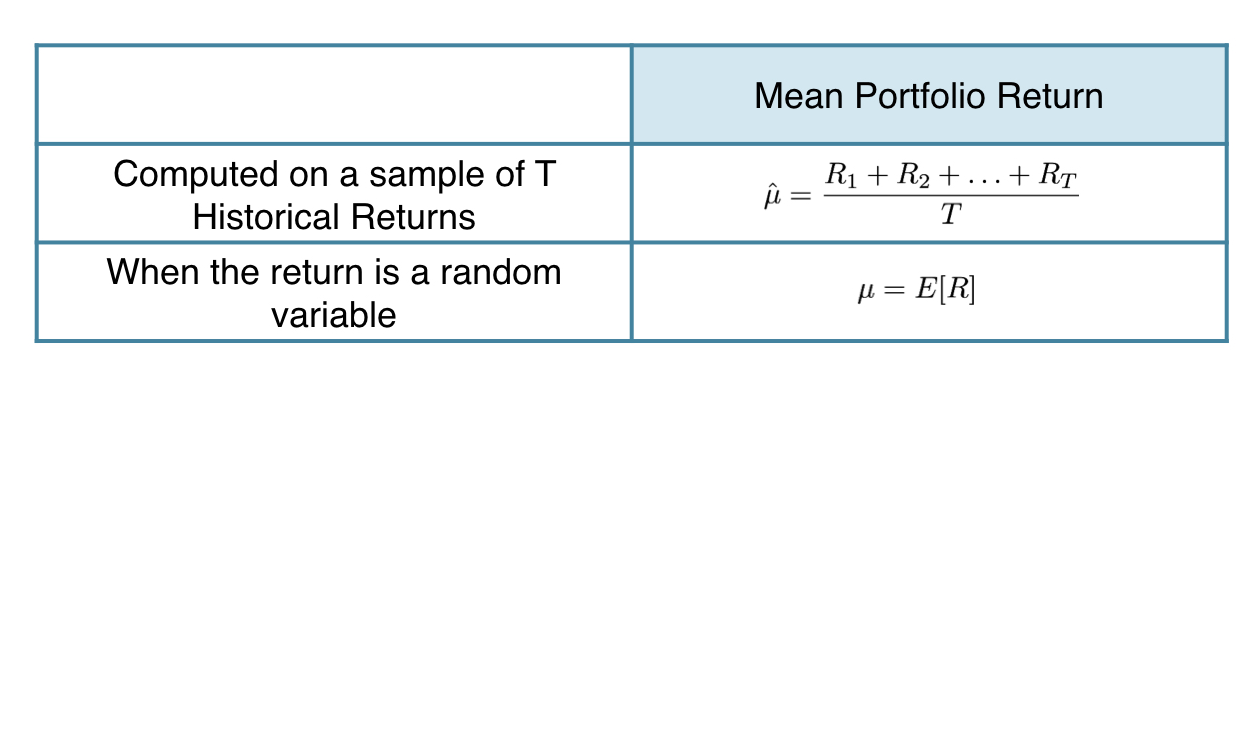
Från historisk avkastning till prognoser
ch_3_video_1.007.png

Introduktion till portföljanalys i R

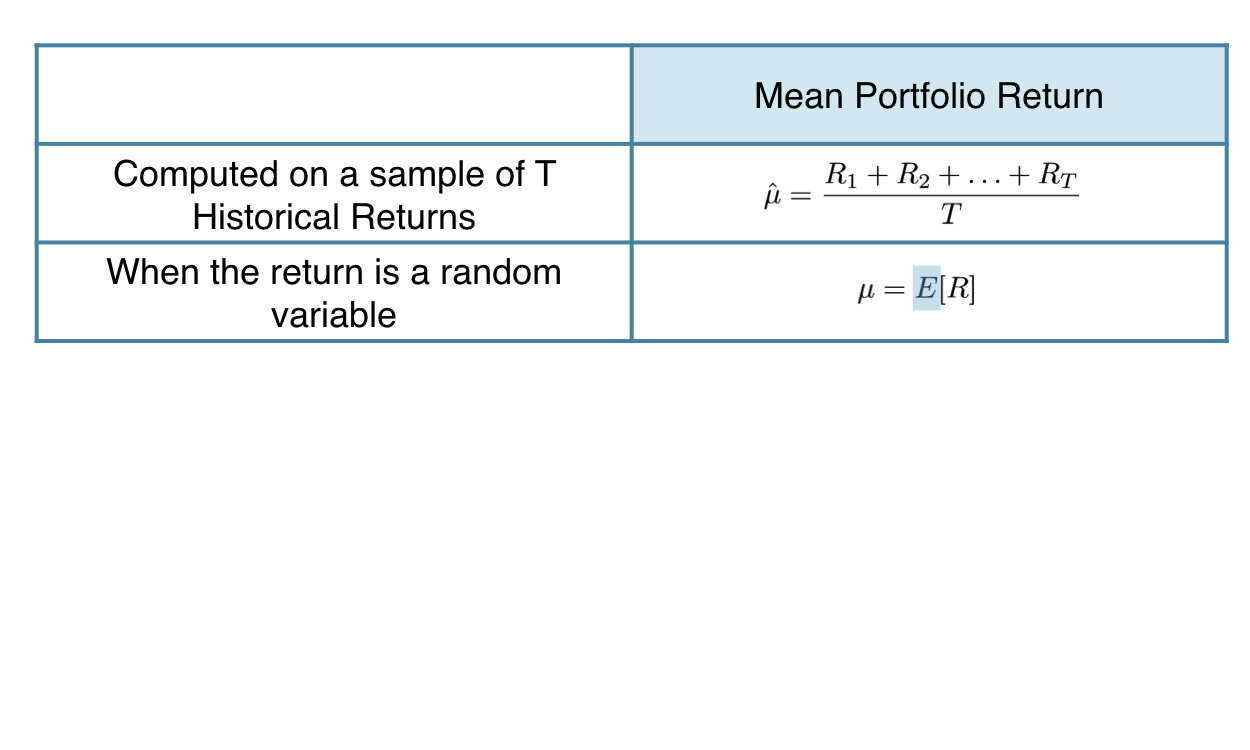
Från historisk avkastning till prognoser
ch_3_video_1.008.png

Introduktion till portföljanalys i R

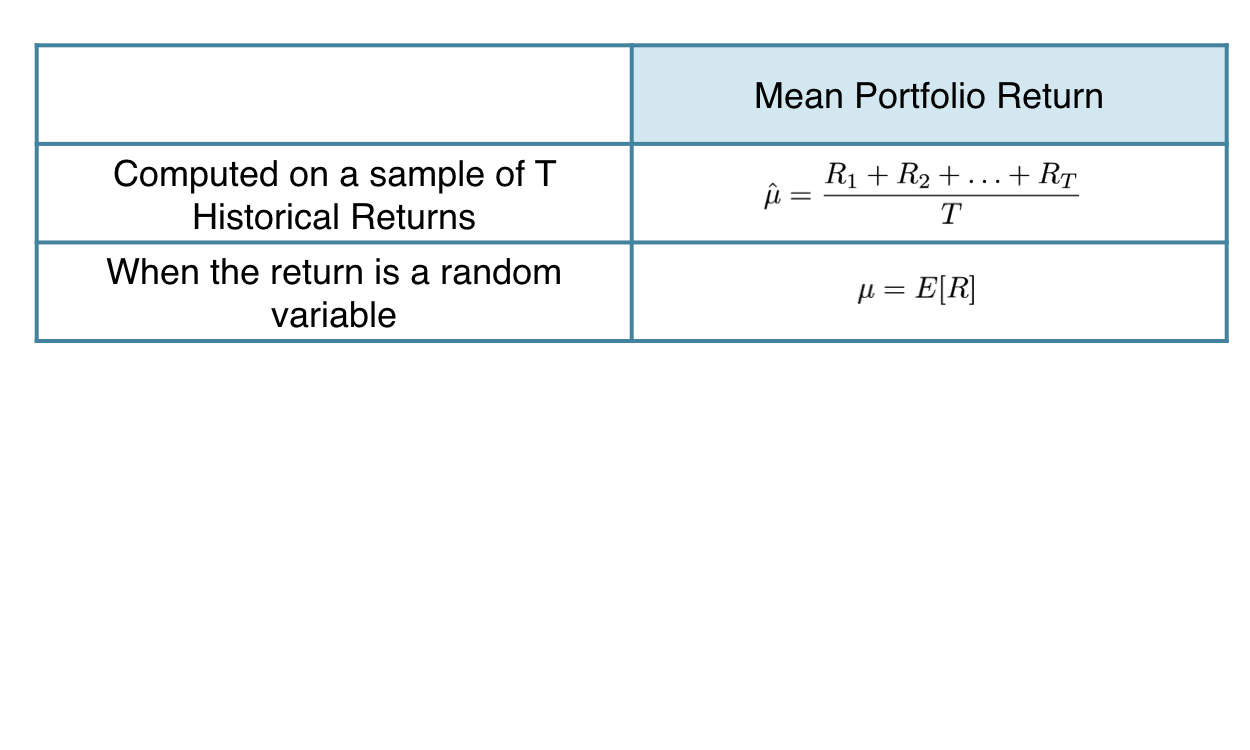
Från historisk avkastning till prognoser
ch_3_video_1.009.png

Introduktion till portföljanalys i R

Från historisk avkastning till prognoser
ch_3_video_1.010.png

Introduktion till portföljanalys i R

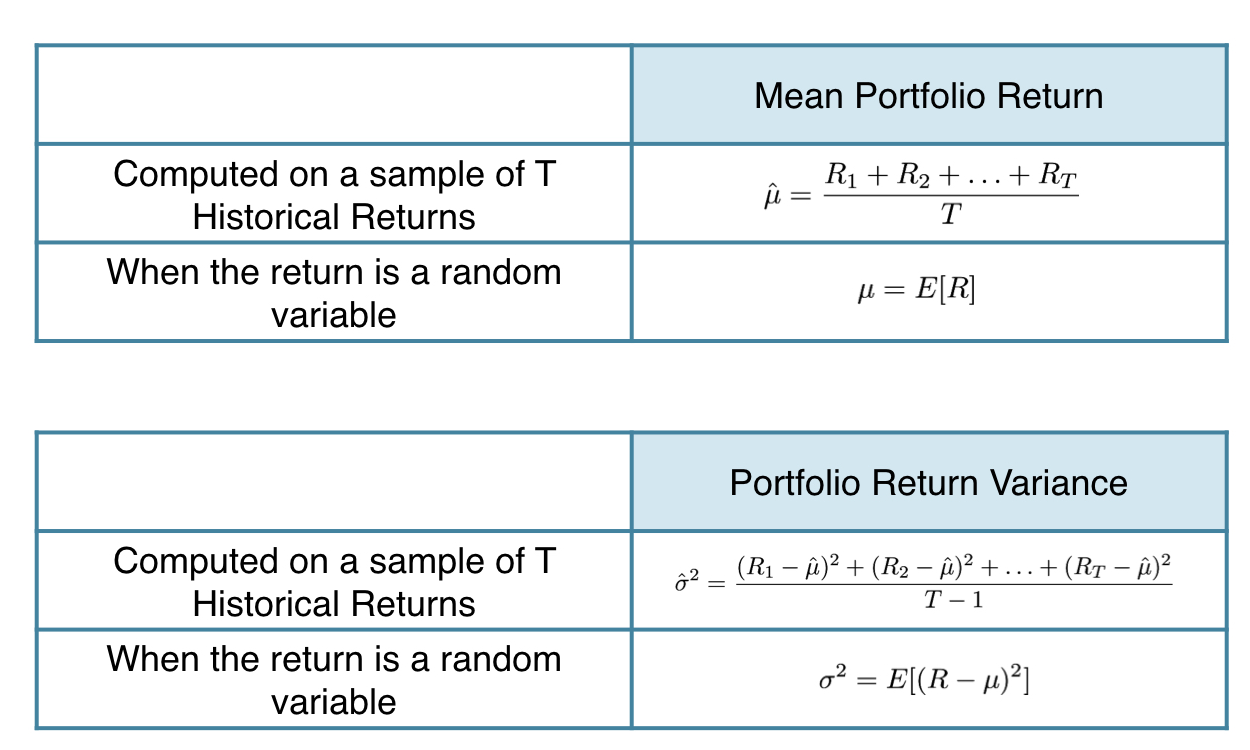
Från historisk avkastning till prognoser
ch_3_video_1.011.png

Introduktion till portföljanalys i R

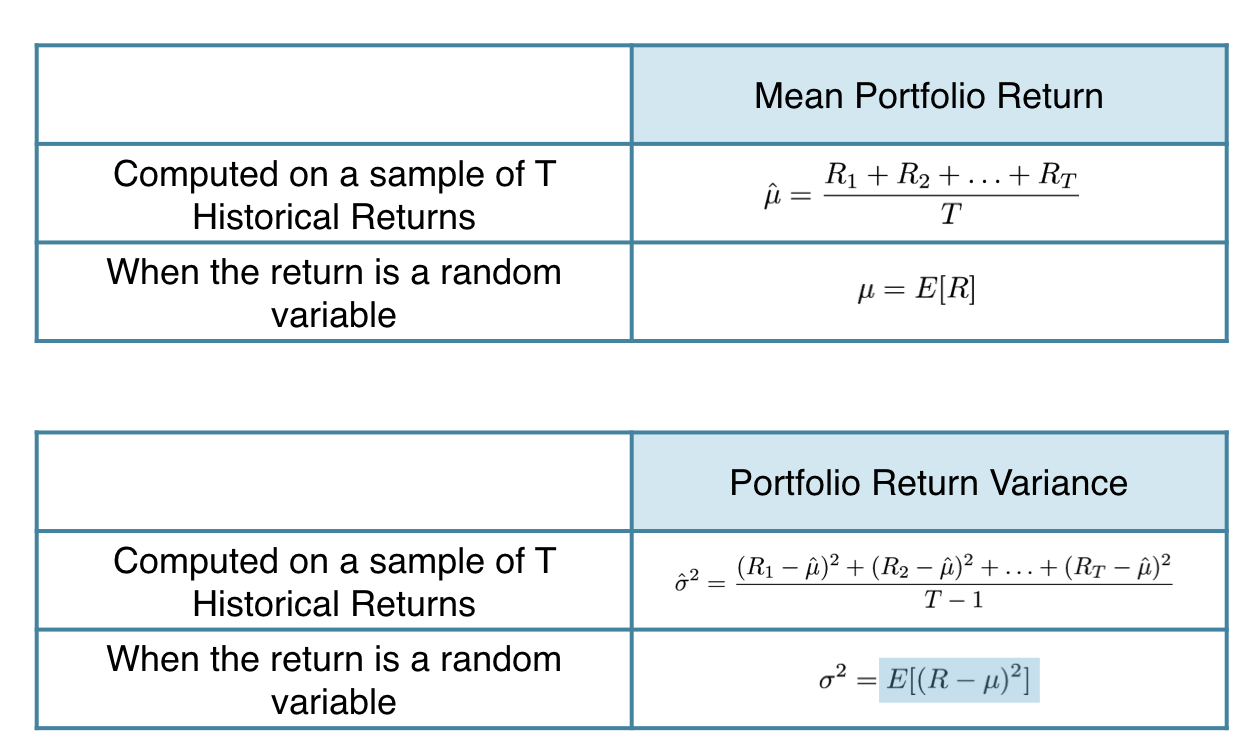
Från historisk avkastning till prognoser
ch_3_video_1.012.png

Introduktion till portföljanalys i R

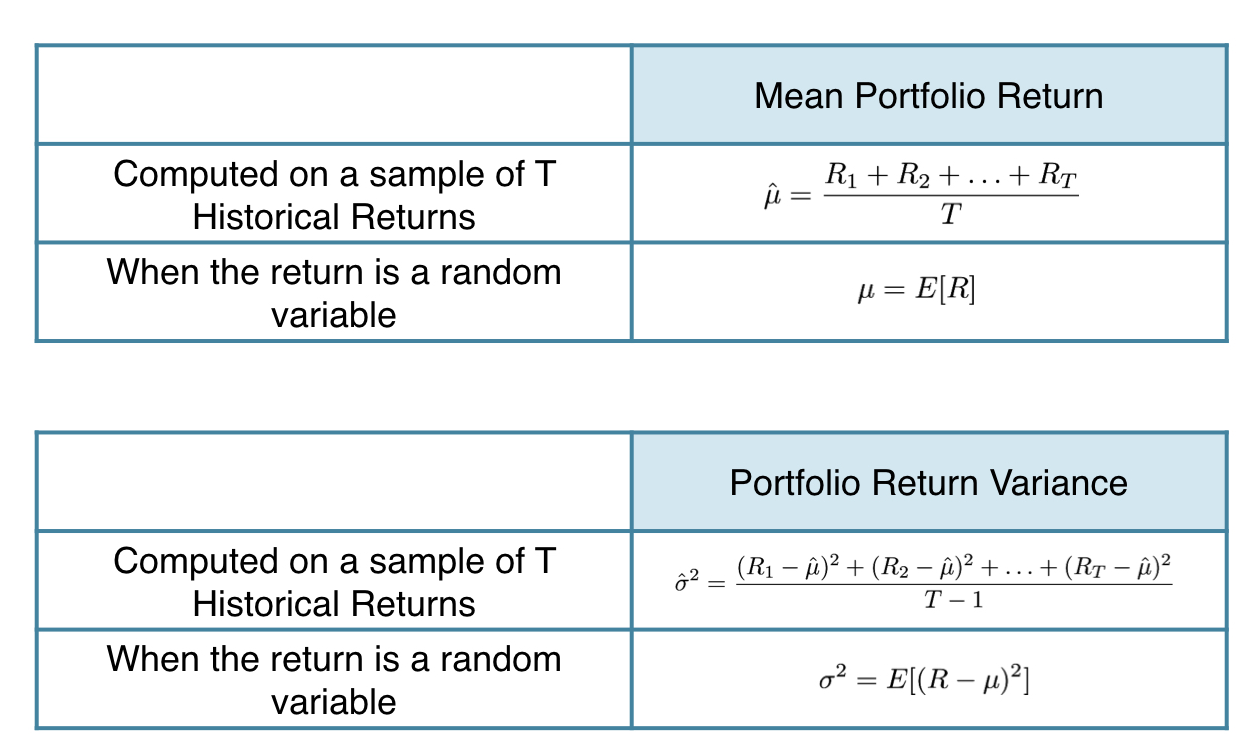
Drivkrafter bakom medelvärde och varians

  • Anta två tillgångar:
Tillgång 1 Tillgång 2
Vikt: $w_1$ Vikt: $w_2$
Avkastning: $R_1$ Avkastning: $R_2$


  • Portföljavkastning, $P = w1 \cdot R1 + w2\cdot R2$
  • Alltså: $E[P] = w_1\cdot E[R_1]+ w_2\cdot E[R_2]$
Introduktion till portföljanalys i R

Varians för portföljavkastning

Återigen, för en portfölj med 2 tillgångar

  • $var(P)$ = $w_1^2\cdot var(R_1) $ $+ w_2^2\cdot var(R_2) $ $+ 2\cdot w_1 \cdot w_2 \cdot cov(R_1, R_2)$

Kovarians mellan avkastning 1 och 2

  • $Cov(R_1,R_2)$
    • $ = E[(R_1 - E[R_1])(R_2 - E(R_2))]$
    • $ = StdDev(R_1)\cdot StdDev(R_2)\cdot corr(R_1,R_2)$
Introduktion till portföljanalys i R

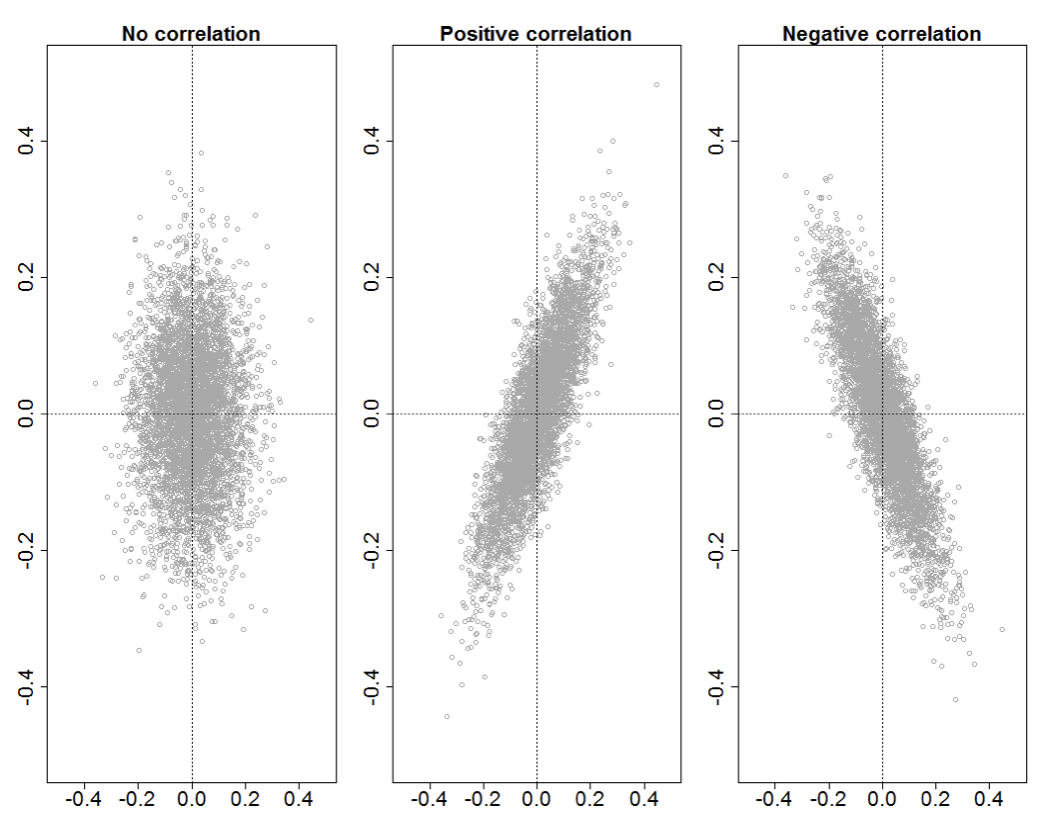
Korrelationer

Screenshot 2019-08-21 at 13.13.54.png

Introduktion till portföljanalys i R

Viktiga formler att minnas

  • E[Portföljavkastning] = $E[P] = w_1\cdot E[R_1] + w_2\cdot E[R_2]$

  • var(Portföljavkastning) = $var(P)$ = $w_1^2\cdot var(R_1) $ $+ w_2^2\cdot var(R_2) $ $+ 2\cdot w_1 \cdot w_2 \cdot cov(R_1, R_2)$

Introduktion till portföljanalys i R

Nu kör vi en övning!

Introduktion till portföljanalys i R

Preparing Video For Download...