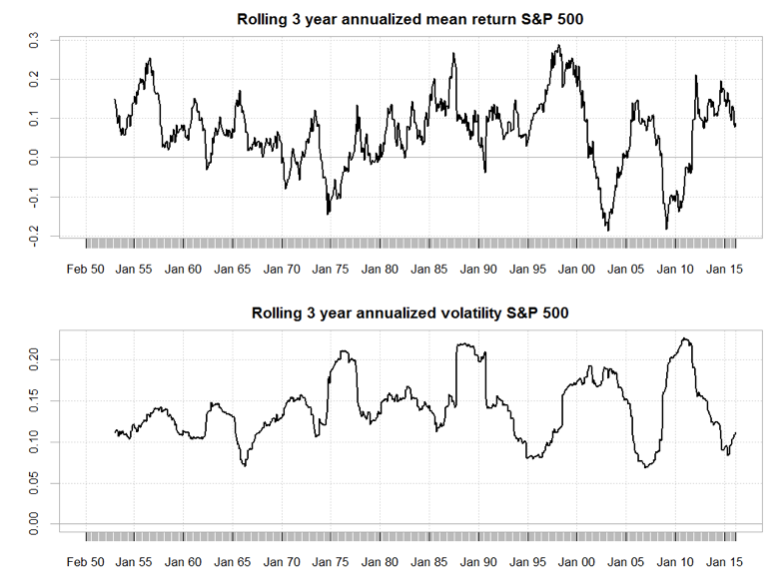
Tidsvariationer i portföljprestanda
Introduktion till portföljanalys i R

Kris Boudt
Professor, Free University Brussels & Amsterdam
Tjurar & björnar
- Konjunkturcykler, nyheter och svängningar i marknadspsykologin påverkar marknaden
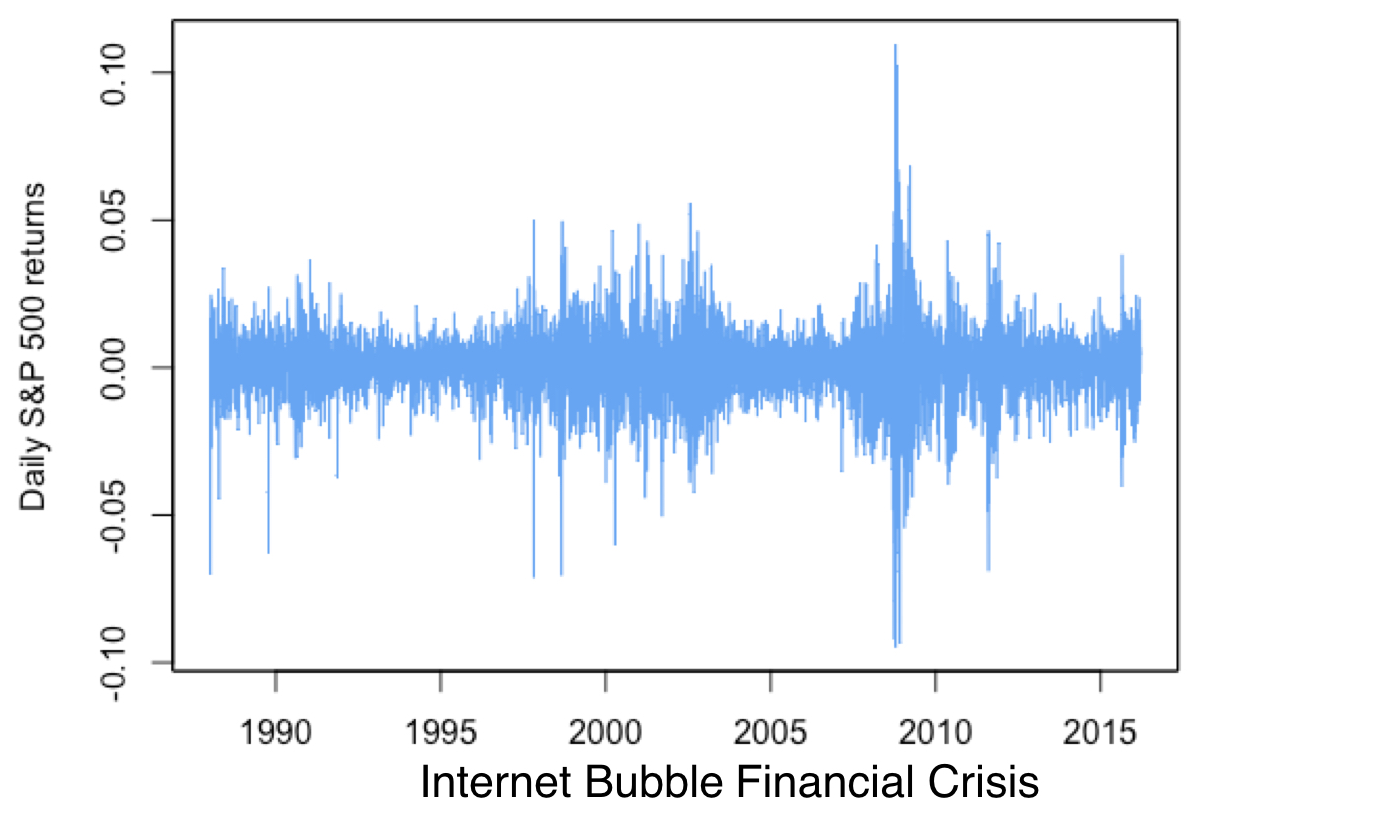
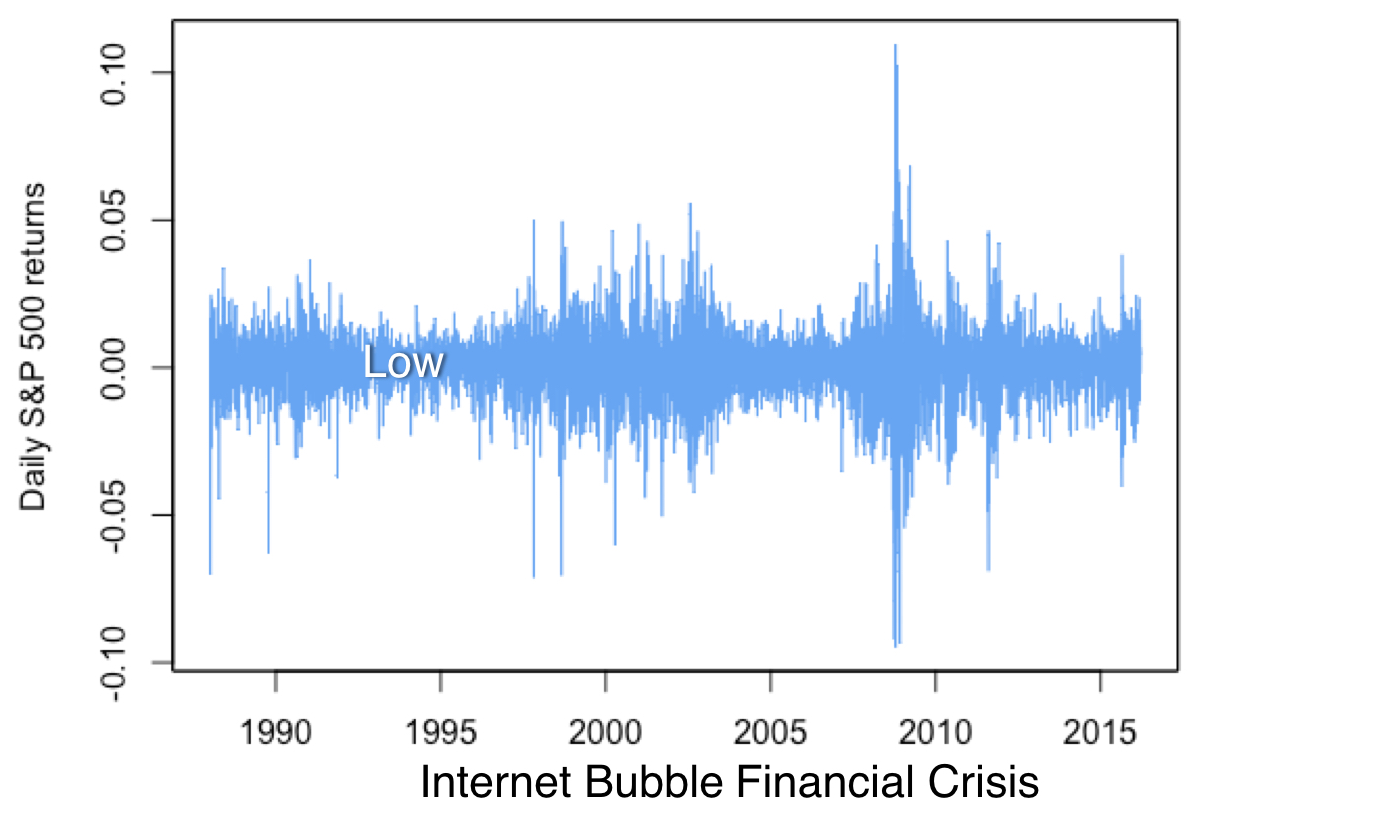
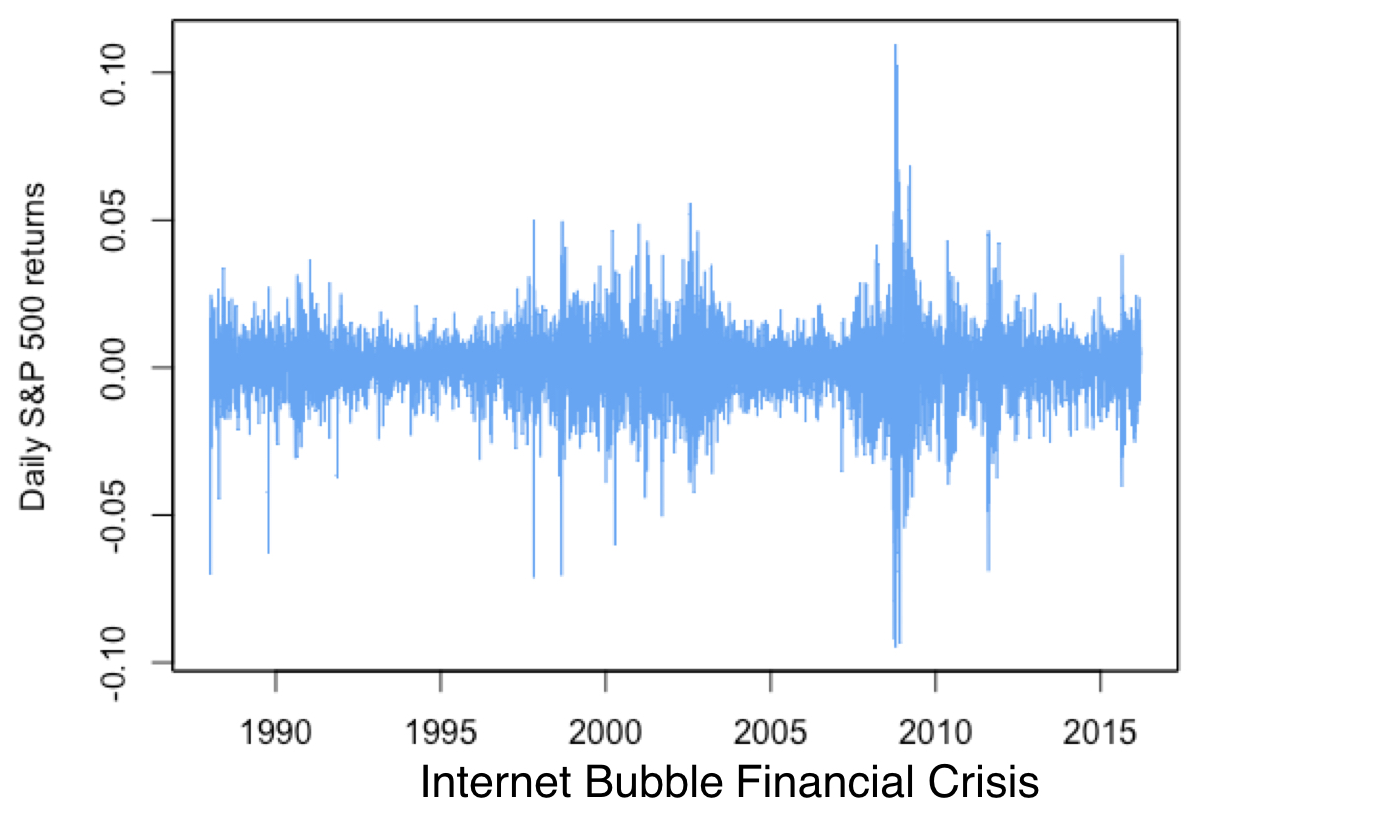
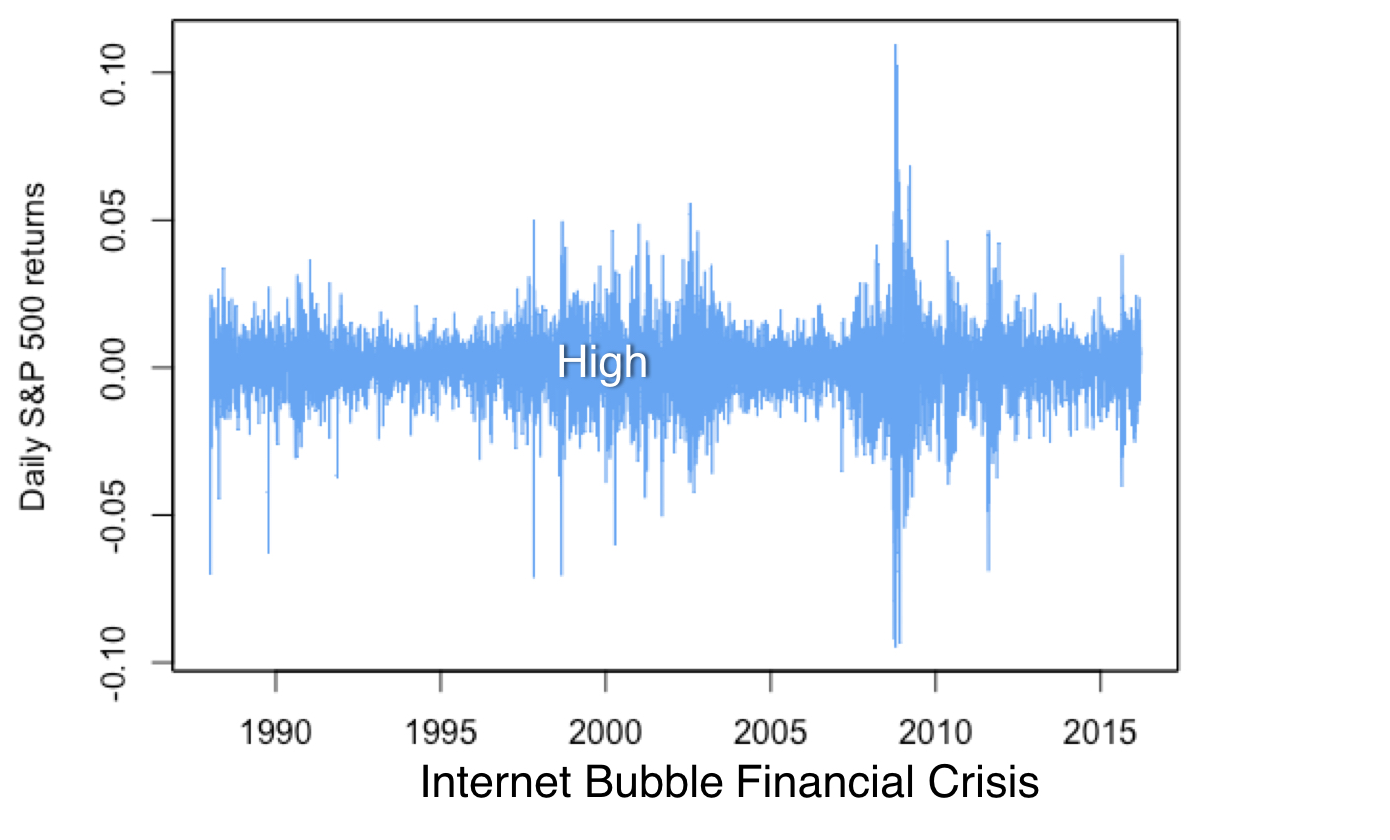
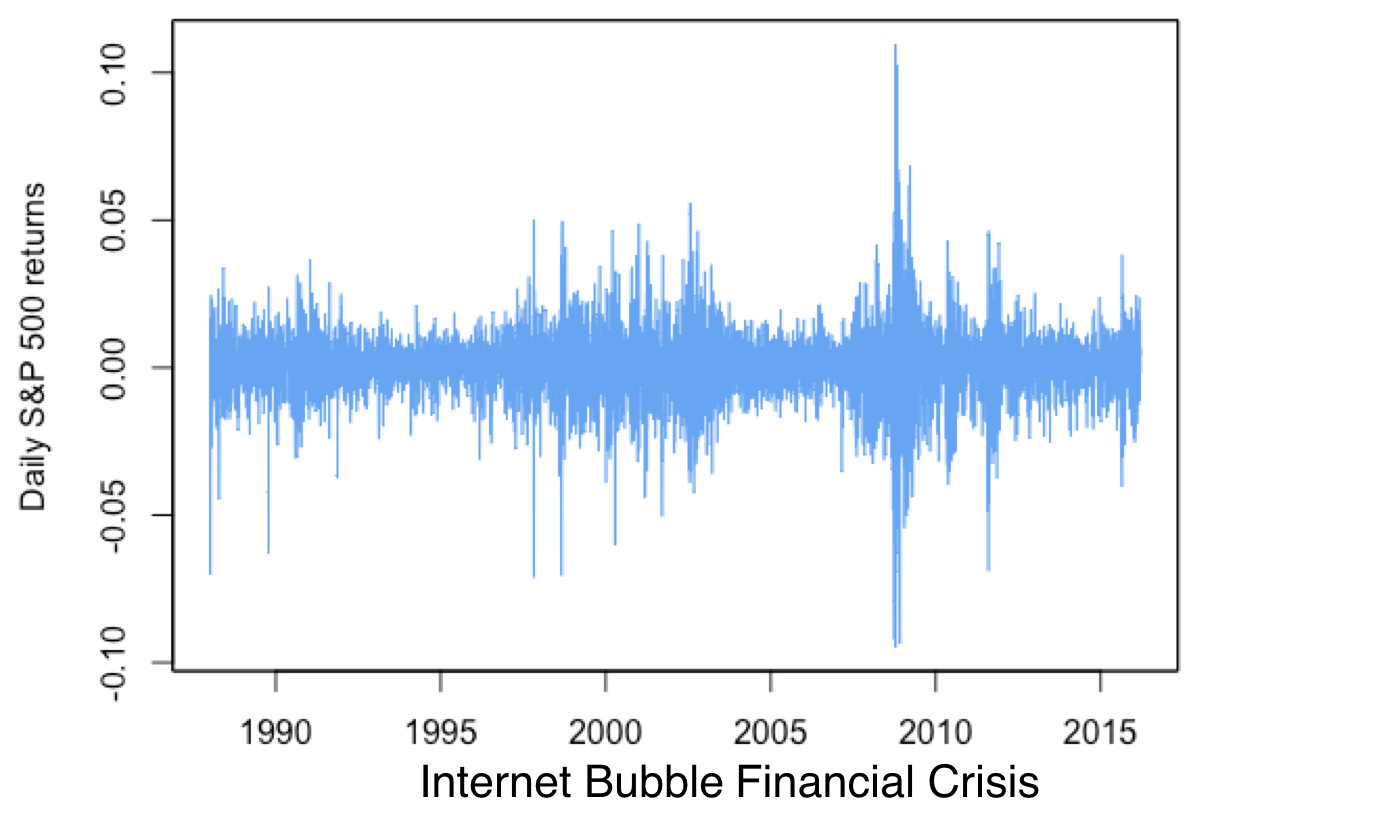
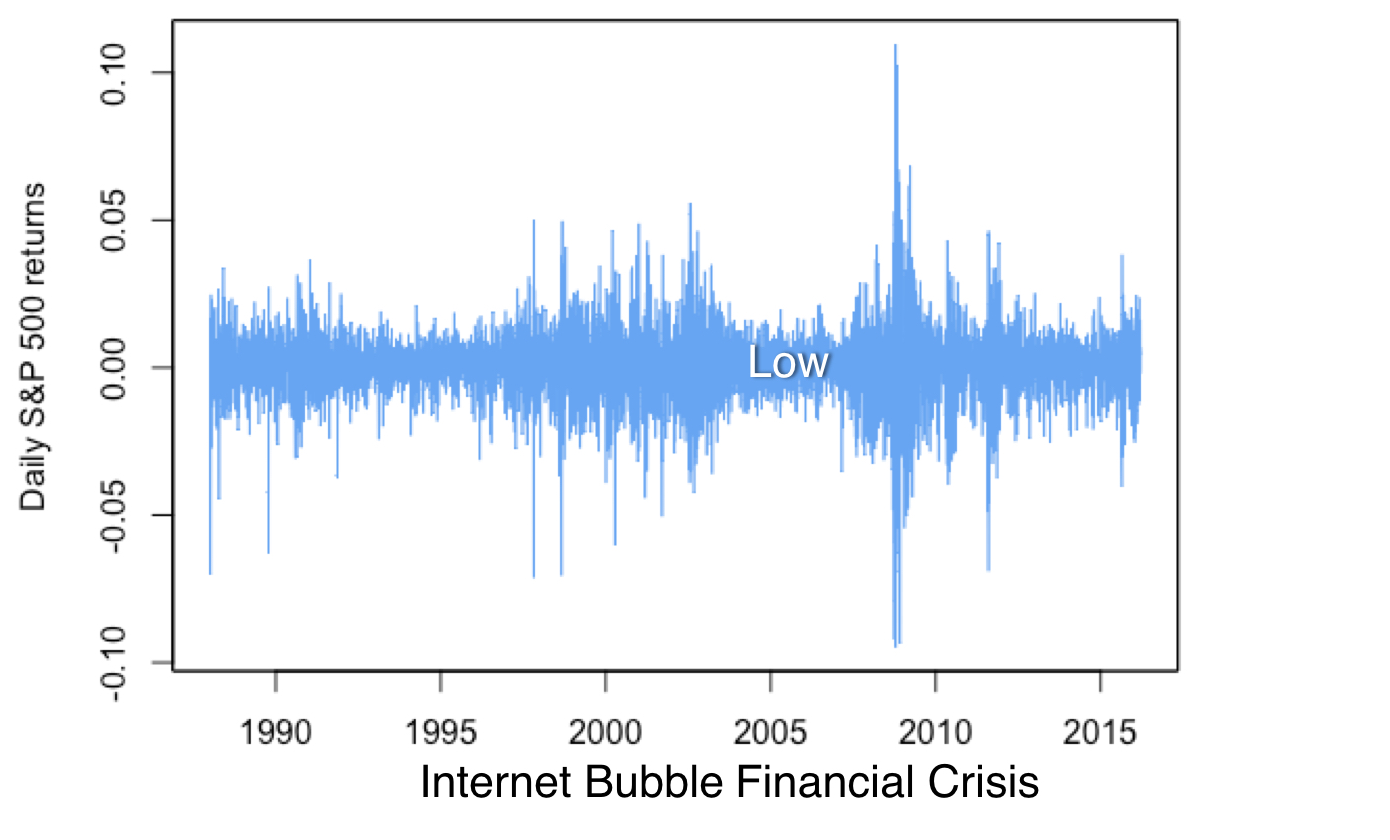
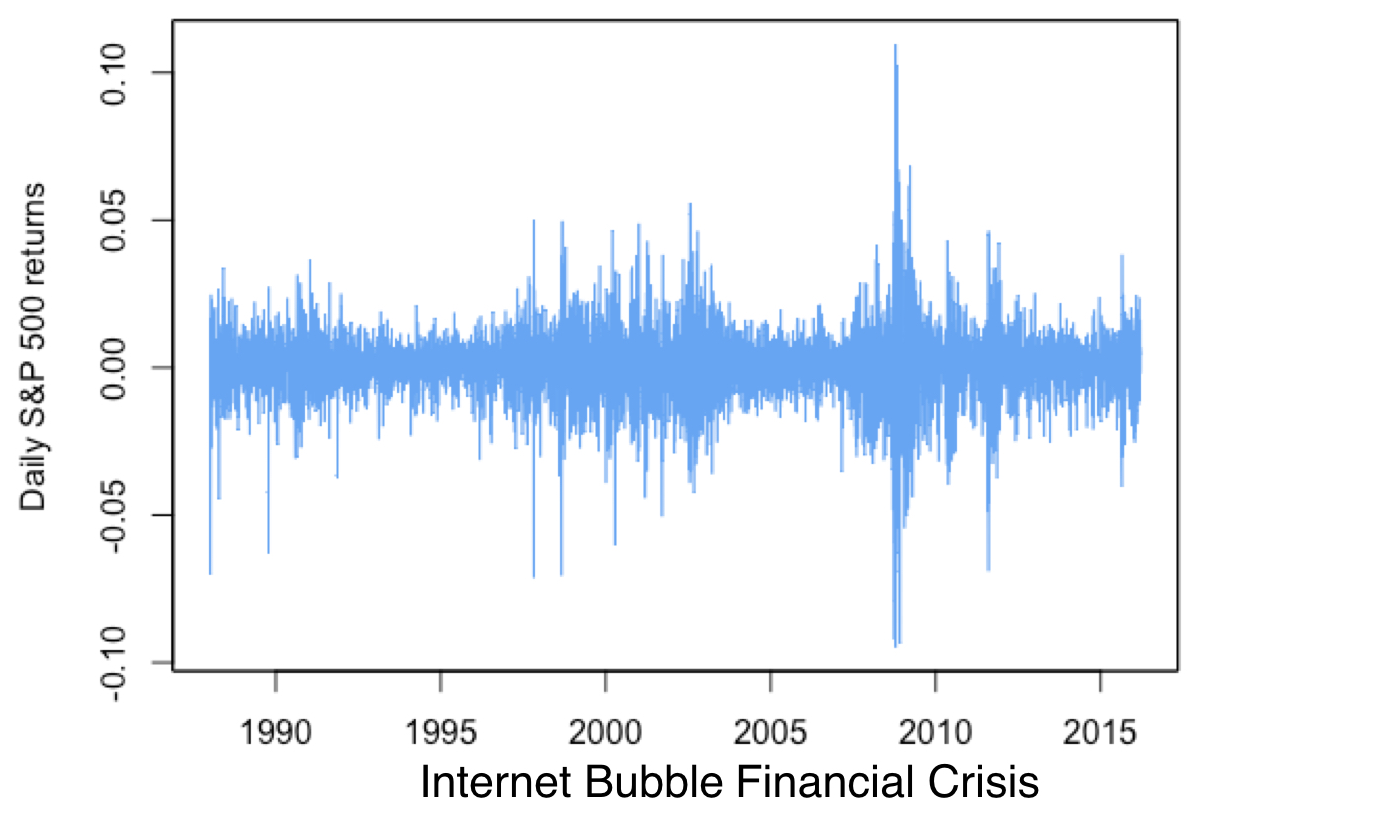
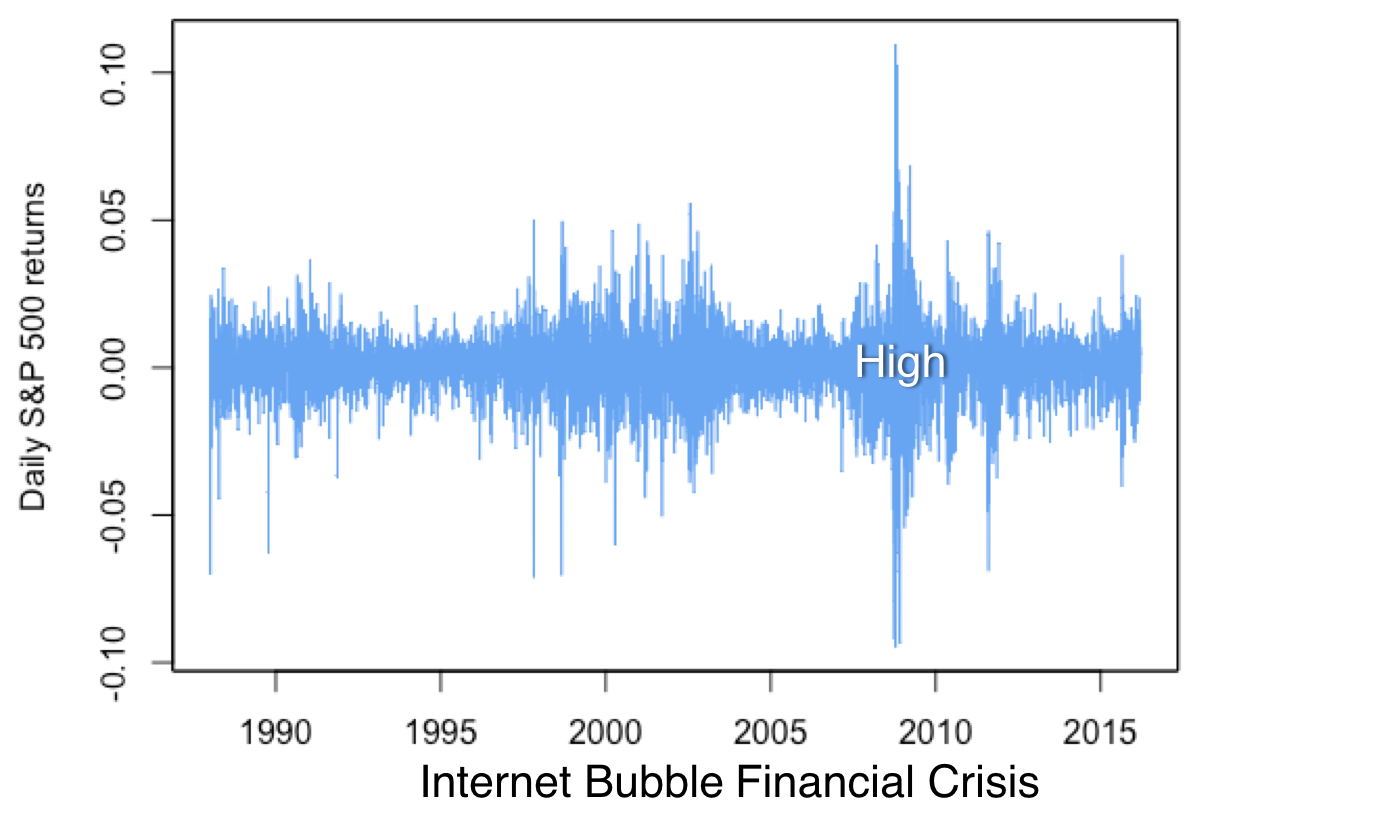
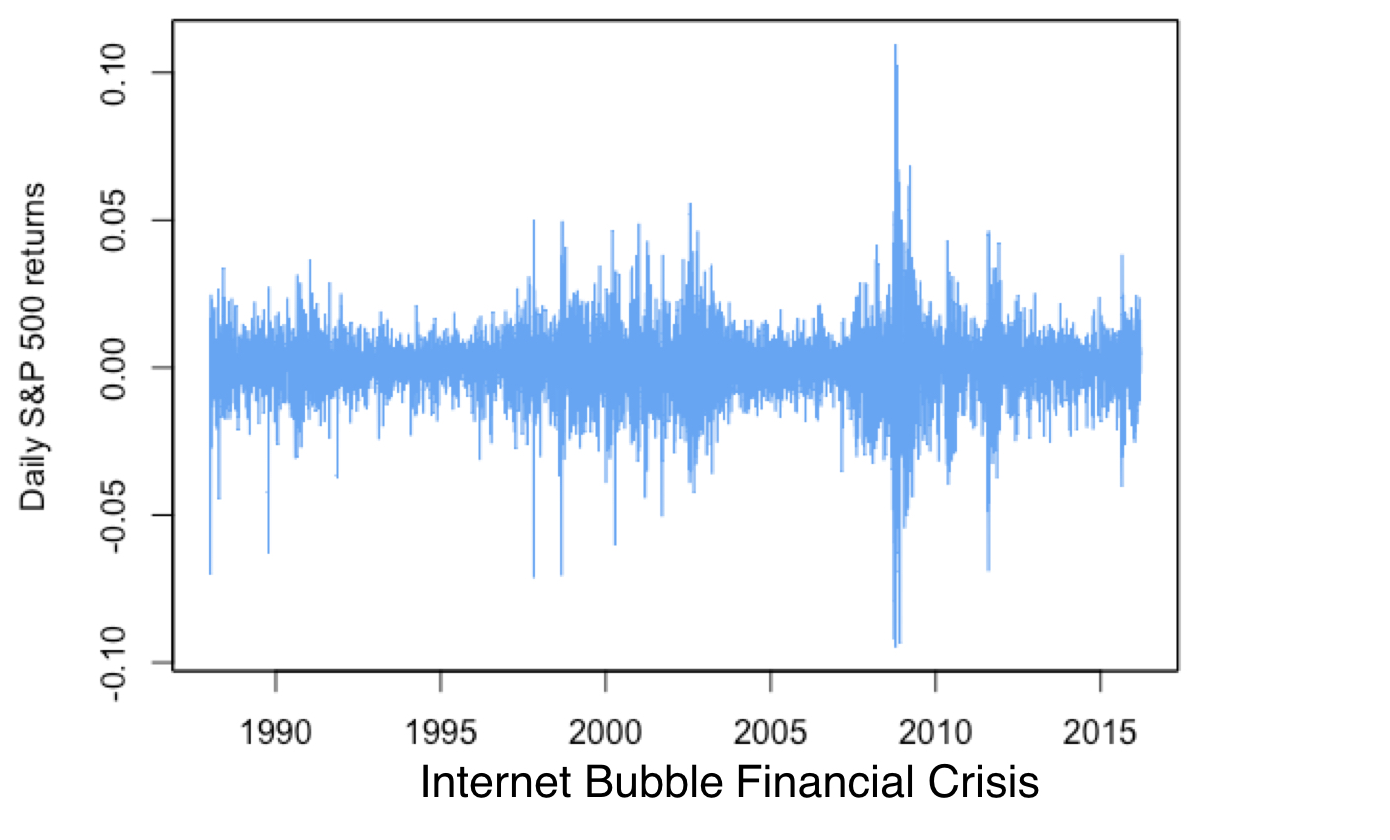
Kluster av hög & låg volatilitet
Prestandastatistik i praktiken
Prestandastatistik i praktiken
Prestandastatistik i praktiken
Prestandastatistik i praktiken
Prestandastatistik i praktiken
Prestandastatistik i praktiken
Prestandastatistik i praktiken
Prestandastatistik i praktiken
Rullande estimeringsurval
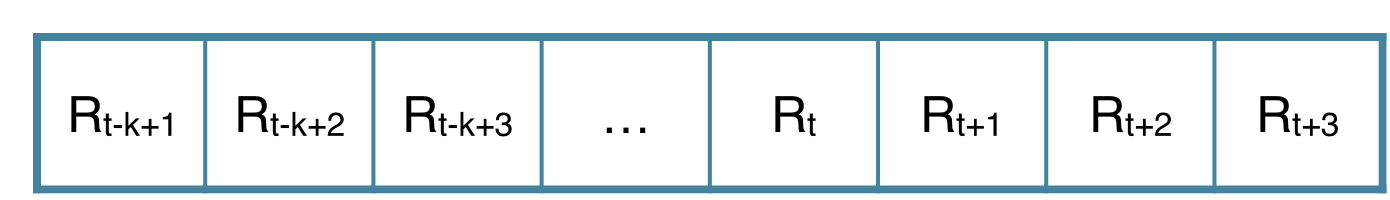
- Rullande urval med K observationer:
- Ta bort den äldsta och lägg till den senaste
Rullande estimeringsurval
- Rullande urval med K observationer:
- Ta bort den äldsta och lägg till den senaste
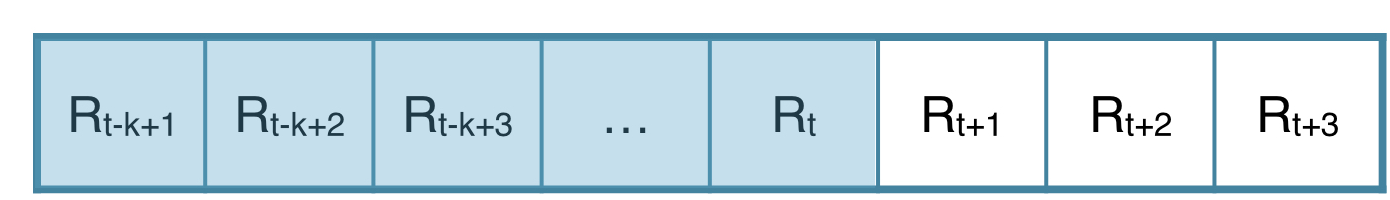
Rullande estimeringsurval
- Rullande urval med K observationer:
- Ta bort den äldsta och lägg till den senaste
Rullande estimeringsurval
- Rullande urval med K observationer:
- Ta bort den äldsta och lägg till den senaste
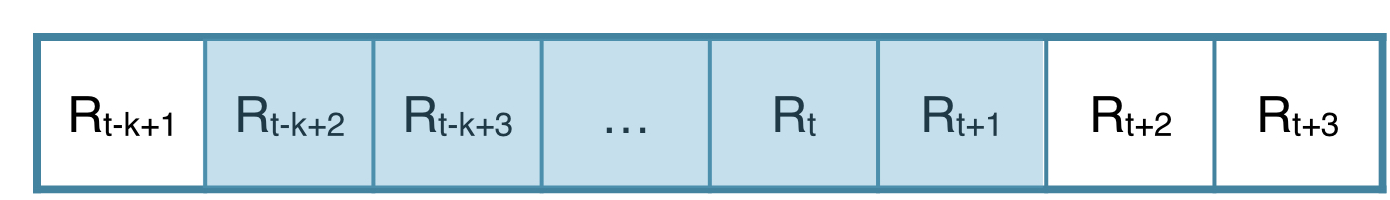
Rullande estimeringsurval
- Rullande urval med K observationer:
- Ta bort den äldsta och lägg till den senaste
Rullande estimeringsurval
- Rullande urval med K observationer:
- Ta bort den äldsta och lägg till den senaste
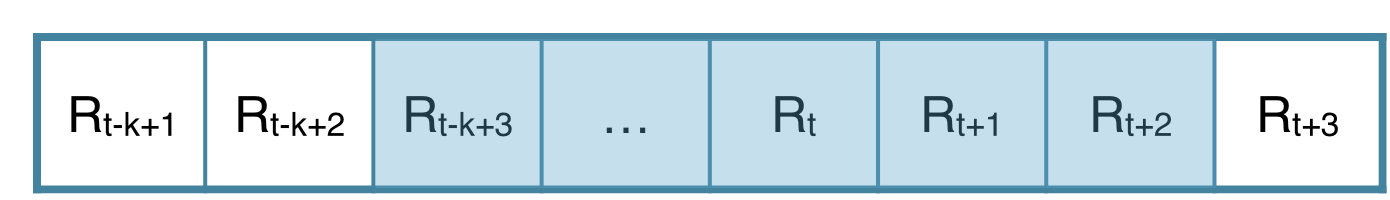
Rullande estimeringsurval
- Rullande urval med K observationer:
- Ta bort den äldsta och lägg till den senaste
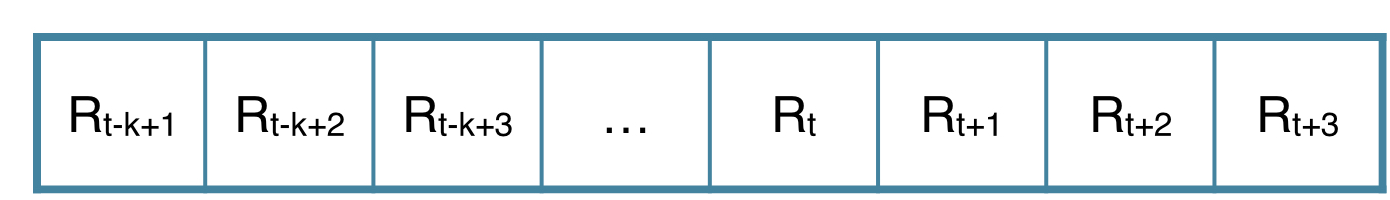
Beräkning av rullande prestanda