PerformanceAnalytics

Вступ до аналізу портфеля в R

Kris Boudt

Professor, Free University Brussels & Amsterdam

Виклик для практиків

  • На практиці — часові ряди дохідностей портфеля
  • Довша історія → більше інформації про портфель
  • Корисний пакет — PerformanceAnalytics
Вступ до аналізу портфеля в R

Автори

  • PerformanceAnalytics — основний пакет для аналізу дохідностей портфеля в R

image18-1082.jpg

Peter Carl

image17-1083.jpg

Brian Peterson

1 https://tradeblotter.files.wordpress.com/2012/02/bwauthorpcc.jpeg
Вступ до аналізу портфеля в R

Обчислення дохідностей

  • Return.calculate: обчислює дохідності активів

  • Return.portfolio: обчислює дохідність портфеля

  • Return.calculate(prices)

    • обʼєкт xts
  • Формат дат: YYYY-MM-DD

Вступ до аналізу портфеля в R

Обчислення дохідностей

  • Return.calculate
returns <- Return.calculate(prices)
returns <- returns[(-1),]
head(prices)
AAPL   MSFT
2006-01-03 9.829465  21.07395
2006-01-04 9.858394  21.17603
2006-01-05 9.780810  21.19173
...
head(returns)
            AAPL         MSFT 
2006-01-03  NA           NA
2006-01-04  0.002943090  0.0048434670
2006-01-05 -0.007869842  0.0007415934
...
Вступ до аналізу портфеля в R

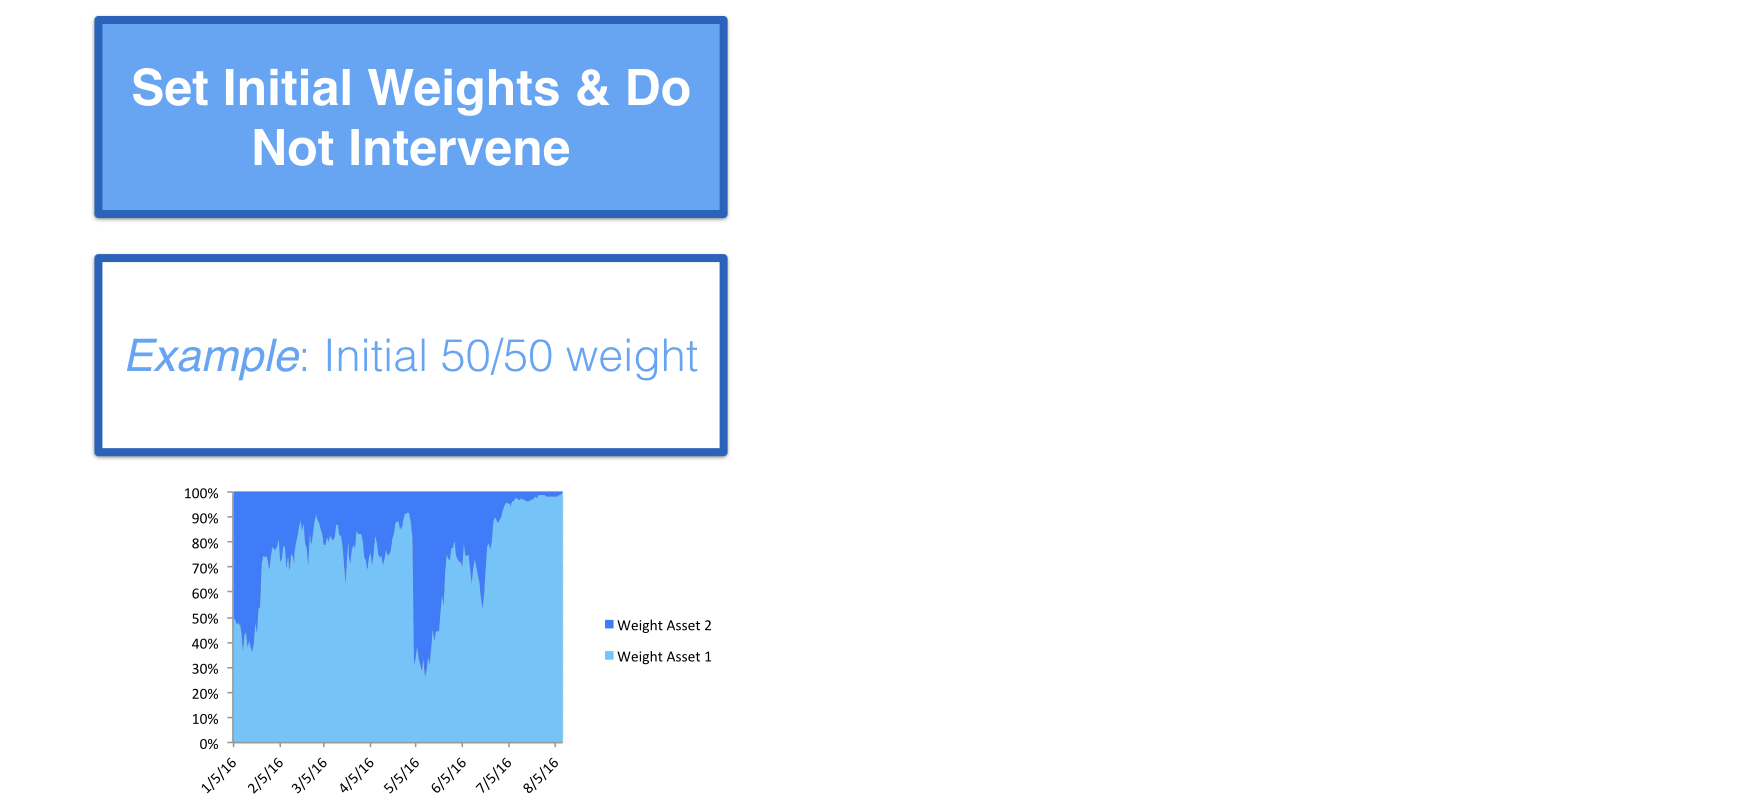
Динаміка ваг портфеля

ch_1_video_4.002.png

Вступ до аналізу портфеля в R

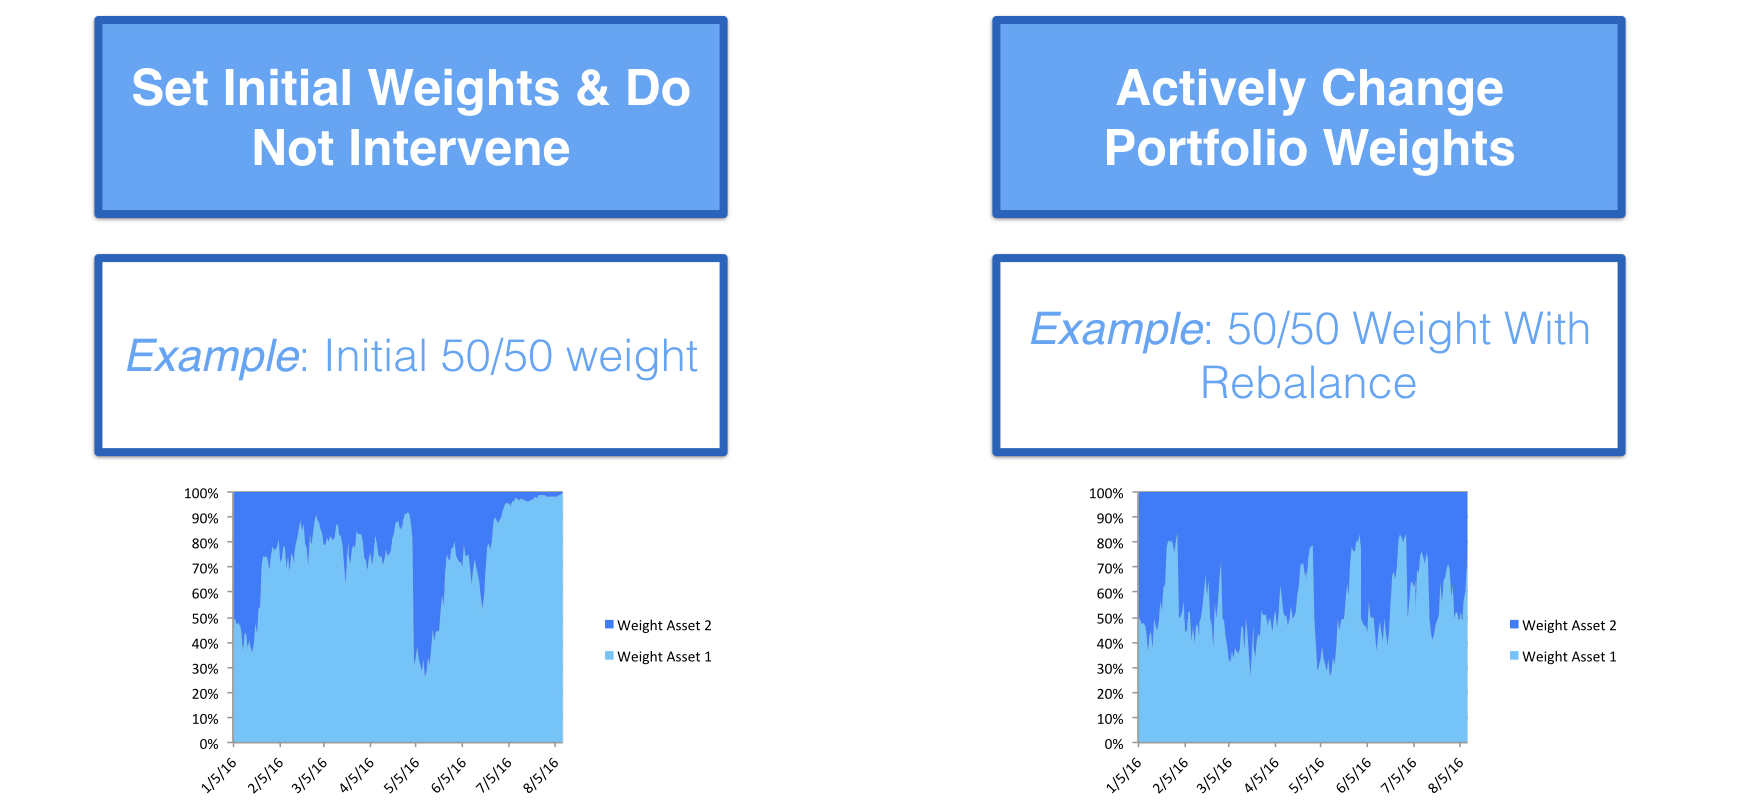
Динаміка ваг портфеля

ch_1_video_4.003.png

Вступ до аналізу портфеля в R

Дохідність портфеля

Return.portfolio <- function(R, weights = NULL, 
    rebalance_on = c(NA, "years", "quarters", 
                         "months", "weeks", "days"))
  • Потрібно задати три аргументи:
    • дані дохідностей
    • ваги
    • ребалансування
Вступ до аналізу портфеля в R

Давайте потренуємось!

Вступ до аналізу портфеля в R

Preparing Video For Download...