Сучасна портфельна теорія Гаррі Марковіца
Вступ до аналізу портфеля в R

Kris Boudt
Professor, Free University Brussels & Amsterdam
Підхід Г. Марковіца
Підхід Г. Марковіца
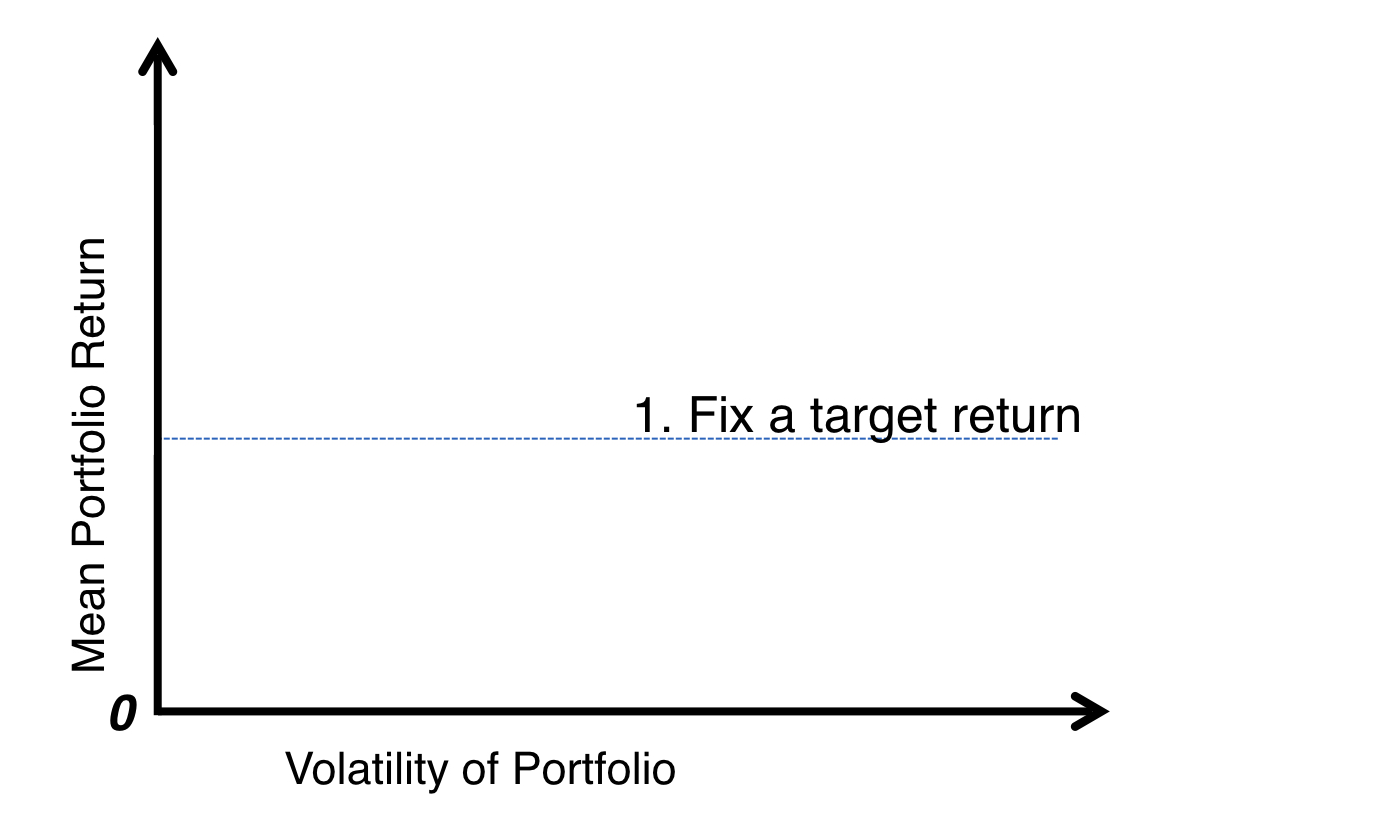
Підхід Г. Марковіца
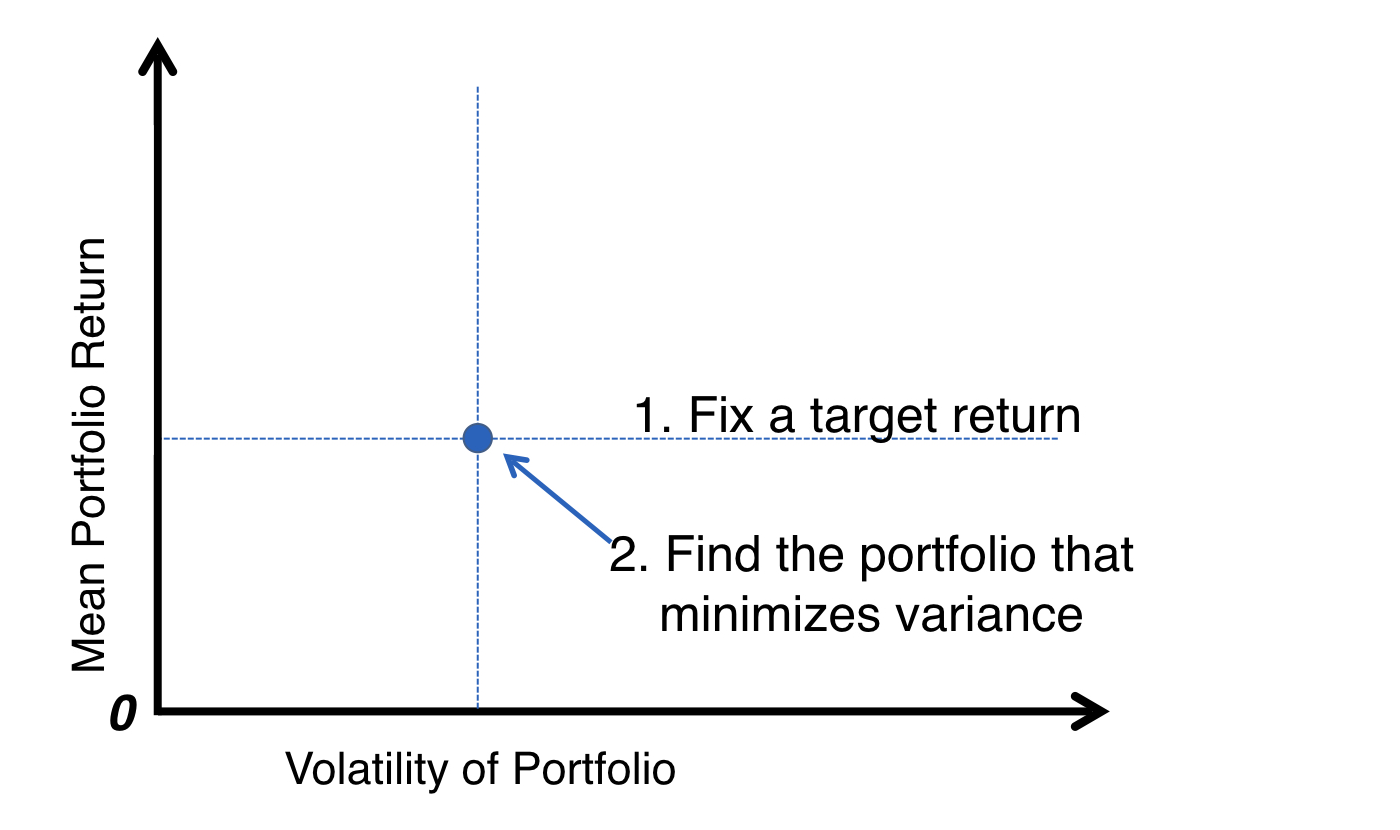
Підхід Г. Марковіца
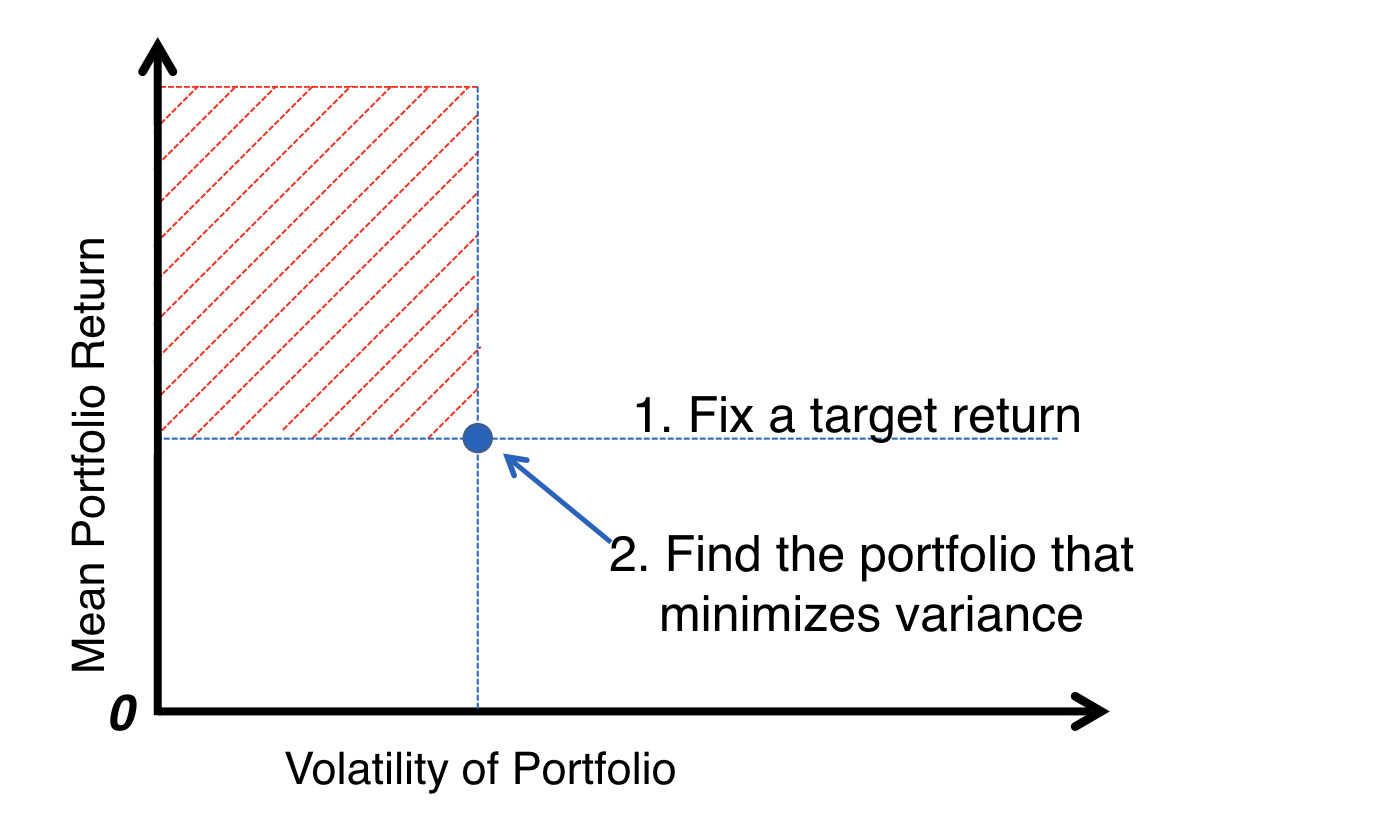
Підхід Г. Марковіца
Вступ до аналізу портфеля в R
Kris Boudt
Professor, Free University Brussels & Amsterdam

