Оцінювання на вибірці vs. поза вибіркою
Вступ до аналізу портфеля в R

Kris Boudt
Professor, Free University Brussels & Amsterdam
Погана новина: похибка оцінювання
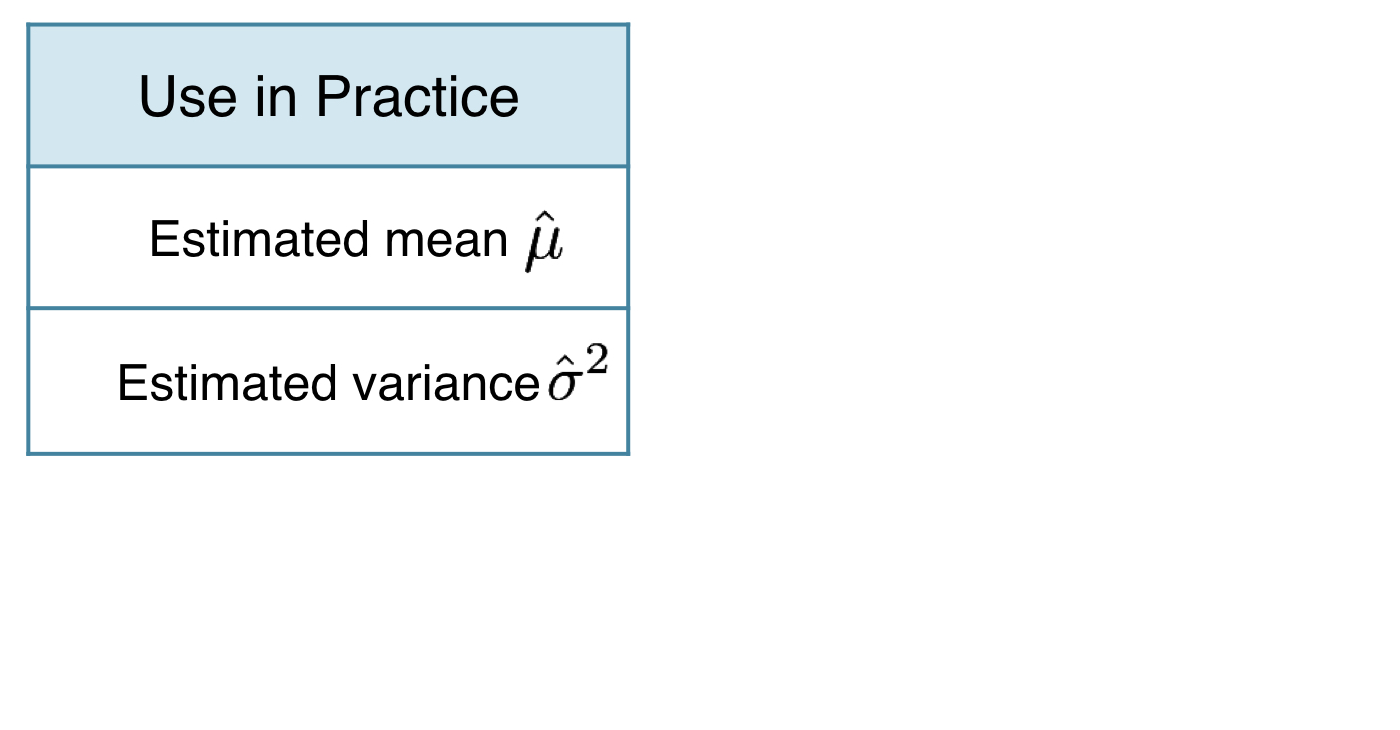
- Обмеження розподілу портфеля на основі даних:
Погана новина: похибка оцінювання
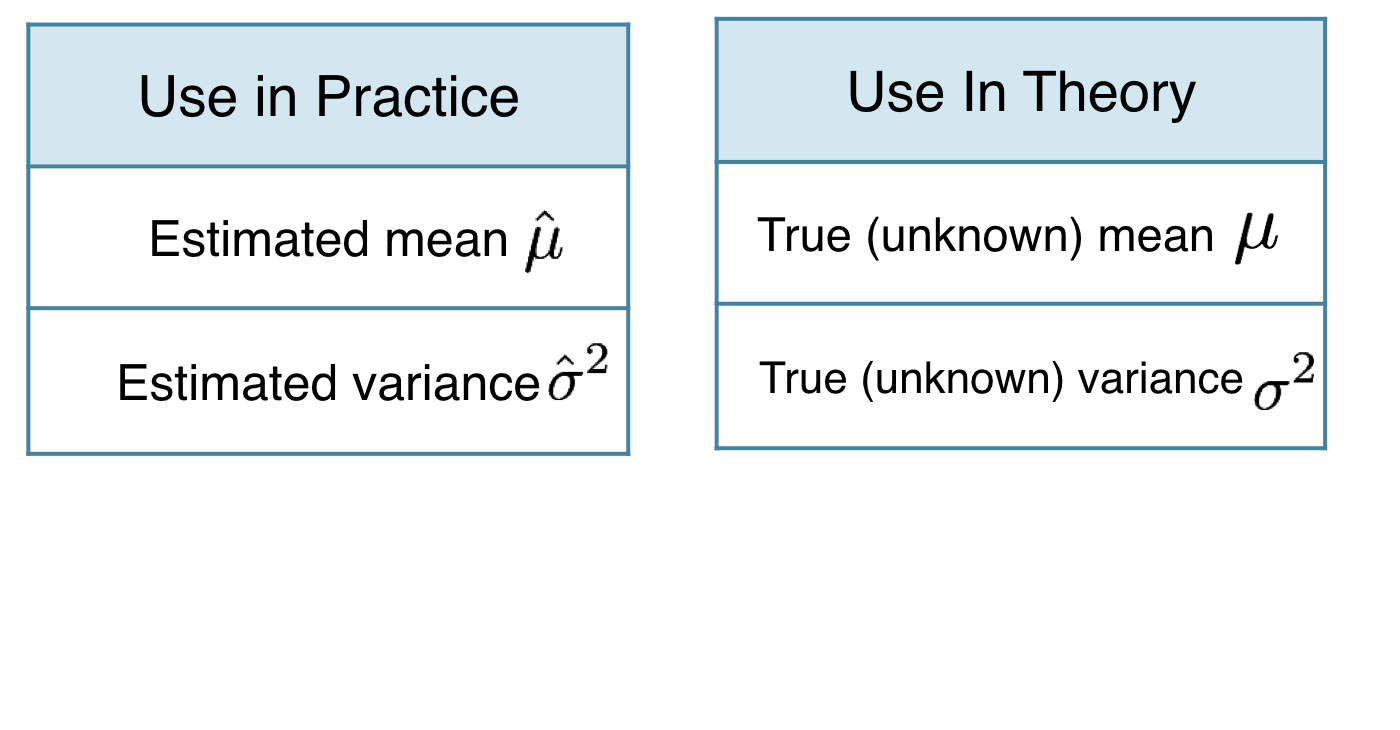
- Обмеження розподілу портфеля на основі даних:
Погана новина: похибка оцінювання
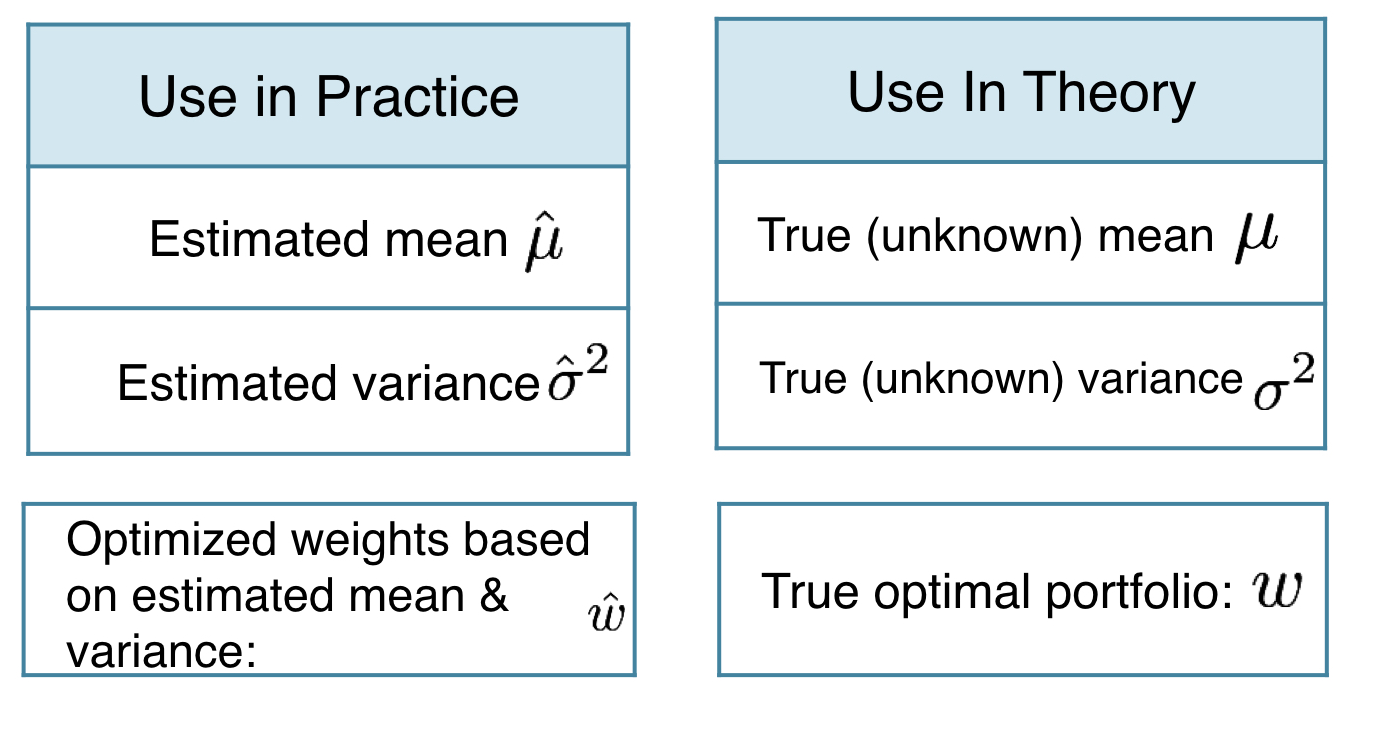
- Обмеження розподілу портфеля на основі даних:
Гарна новина: можливості
- Не ігноруйте похибку оцінювання
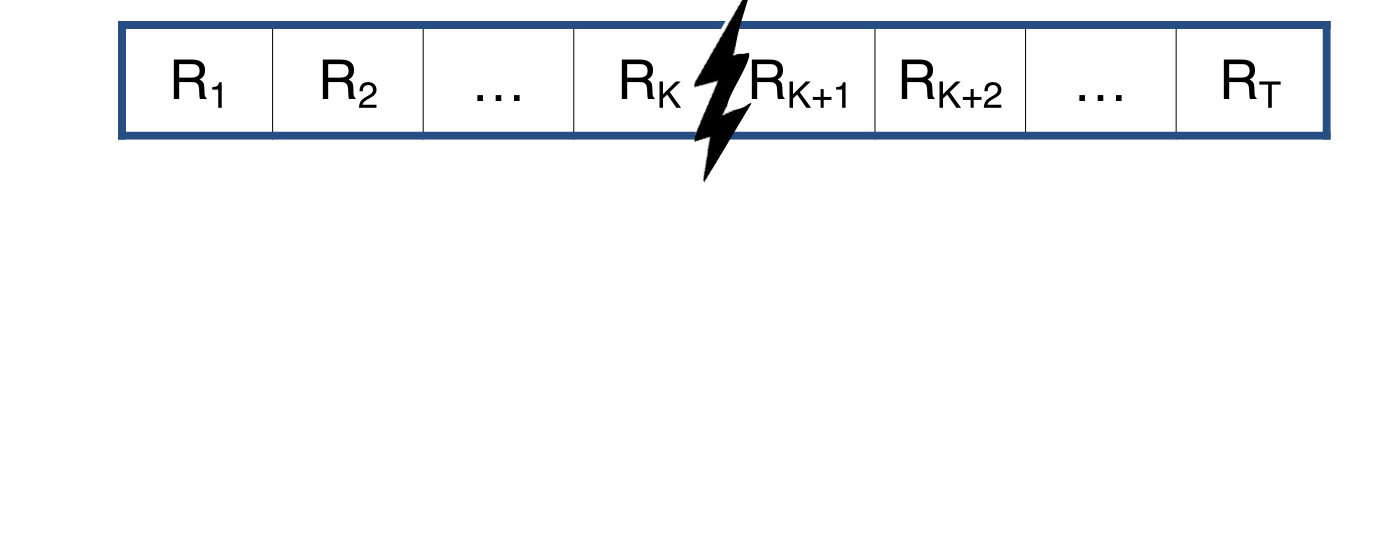
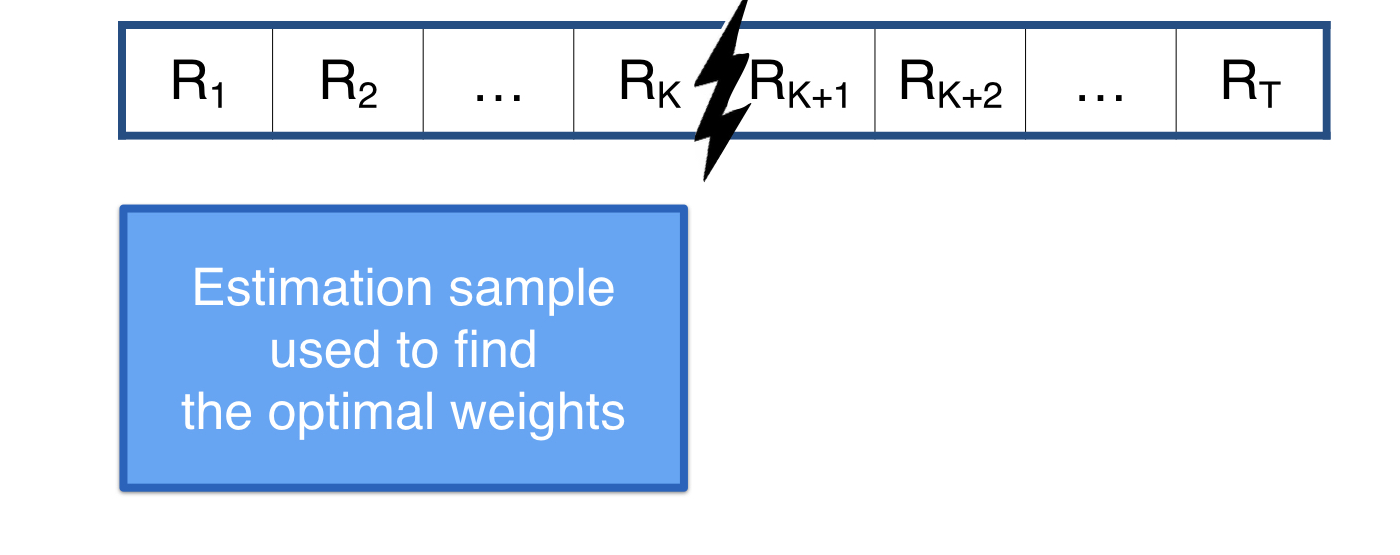
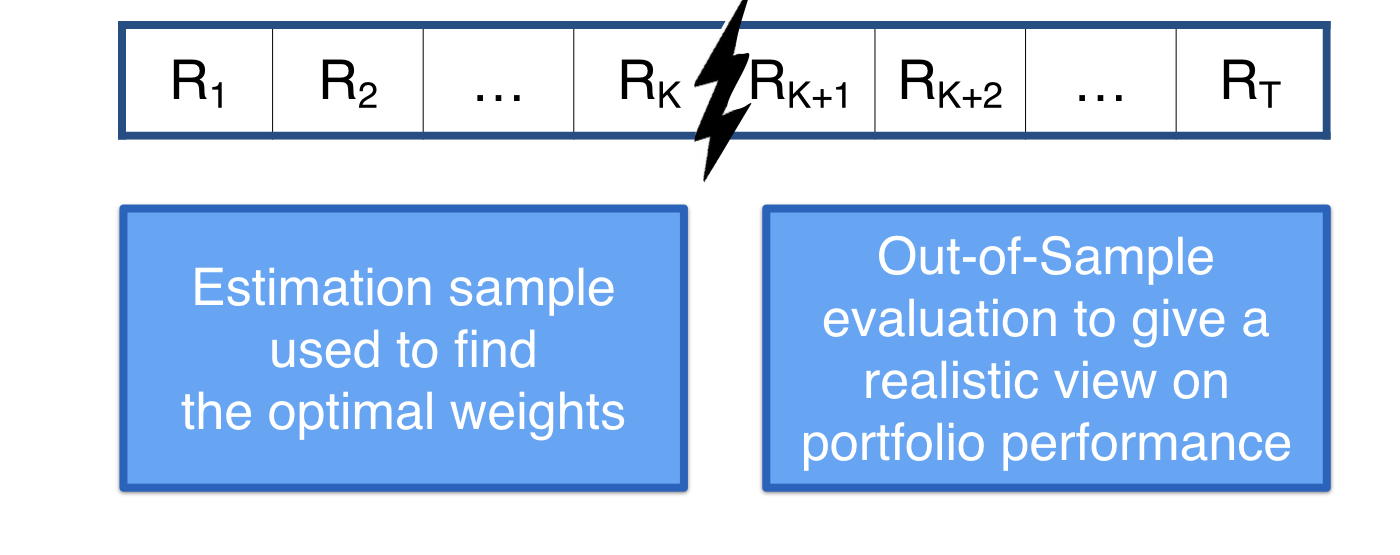
- Використайте аналіз зі «спліт-вибіркою» для реалістичного оцінювання результатів портфеля
Гарна новина: можливості
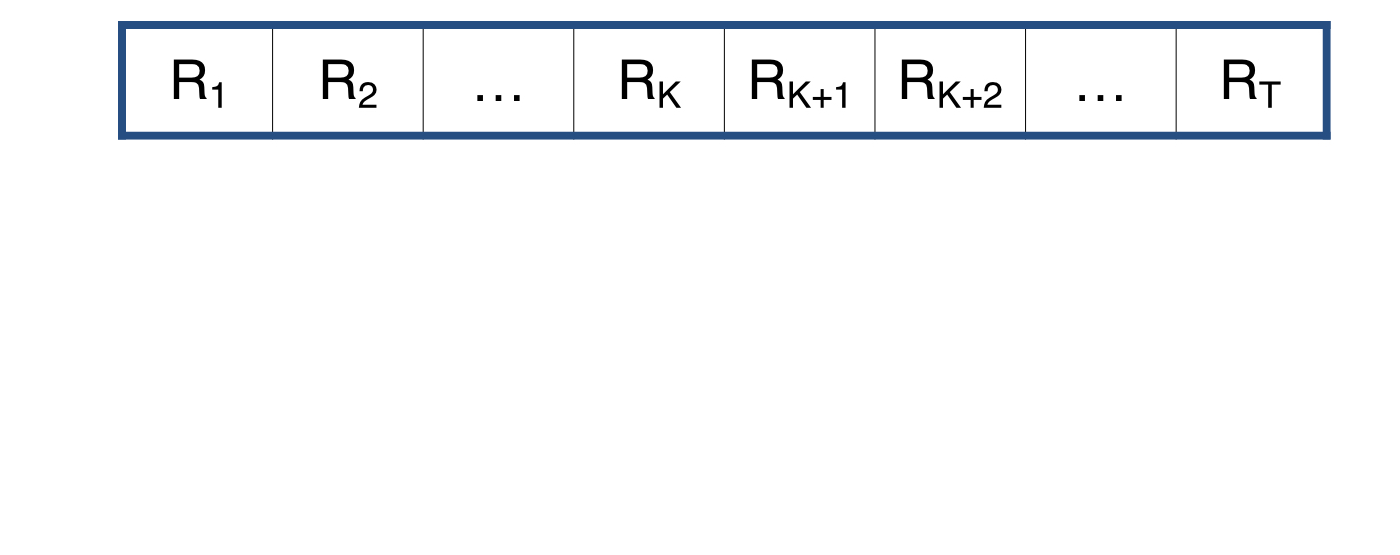
- Не ігноруйте похибку оцінювання
- Використайте аналіз зі «спліт-вибіркою» для реалістичного оцінювання результатів портфеля
Гарна новина: можливості
- Не ігноруйте похибку оцінювання
- Використайте аналіз зі «спліт-вибіркою» для реалістичного оцінювання результатів портфеля
Гарна новина: можливості
- Не ігноруйте похибку оцінювання
- Використайте аналіз зі «спліт-вибіркою» для реалістичного оцінювання результатів портфеля
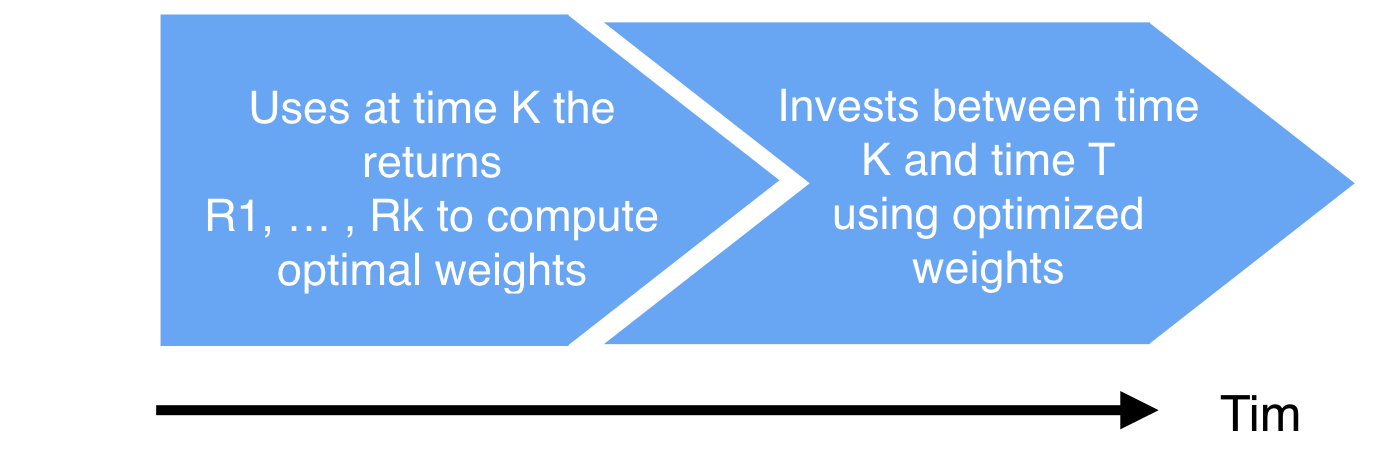
Без упередження «погляду вперед» в оптимізованих вагових коефіцієнтах
- Дизайн зі «спліт-вибіркою» відповідає інвестору, який:
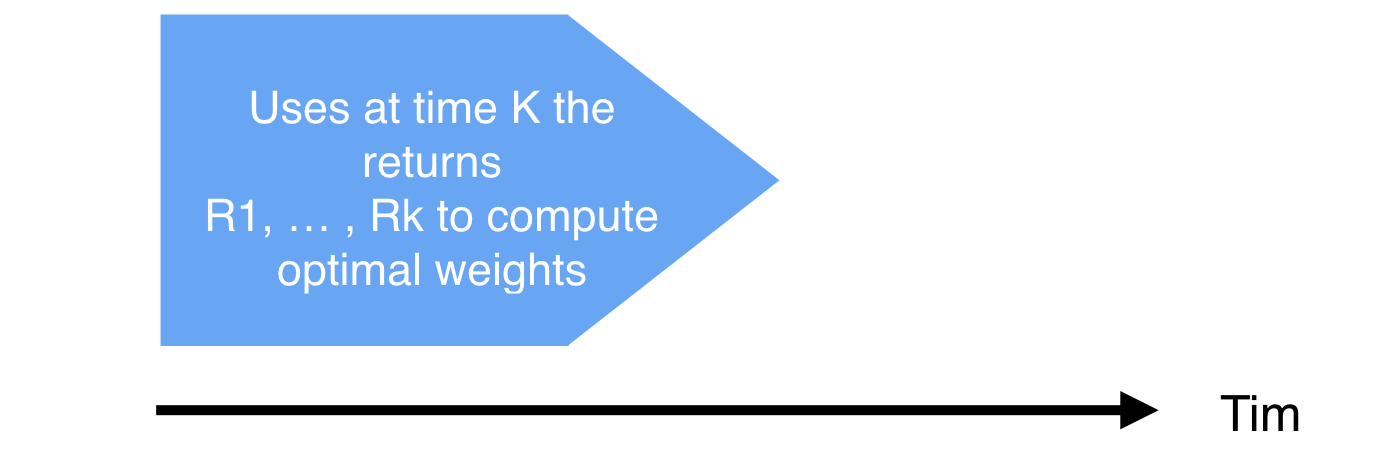
Без упередження «погляду вперед» в оптимізованих вагових коефіцієнтах
- Дизайн зі «спліт-вибіркою» відповідає інвестору, який:
- Функція
window()для аналізу зі «спліт-вибіркою» в R

