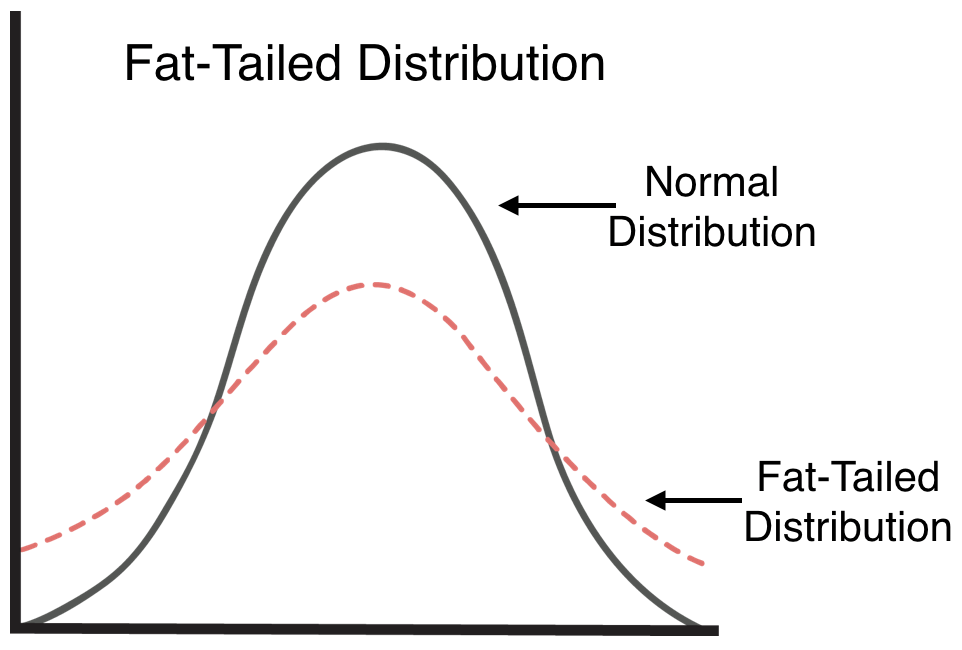
Ненормальність розподілу доходності
Вступ до аналізу портфеля в R

Kris Boudt
Professor, Free University Brussels & Amsterdam
Волатильність описує «звичайний» ризик
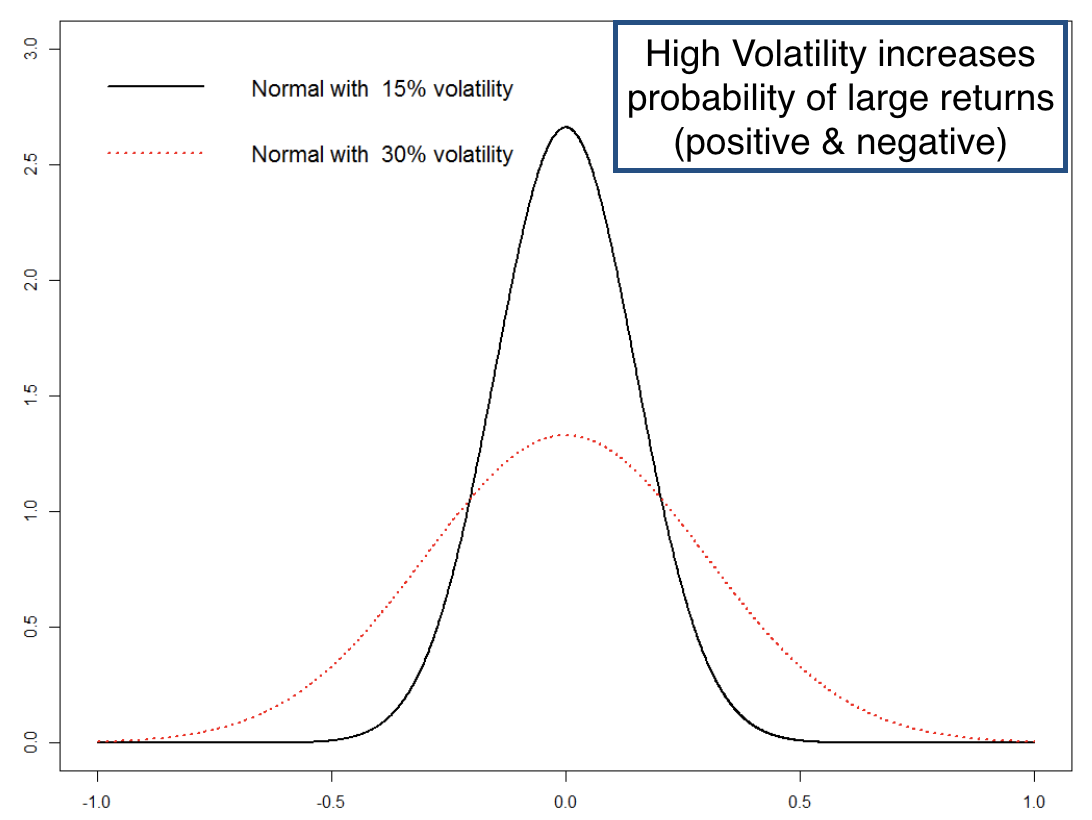
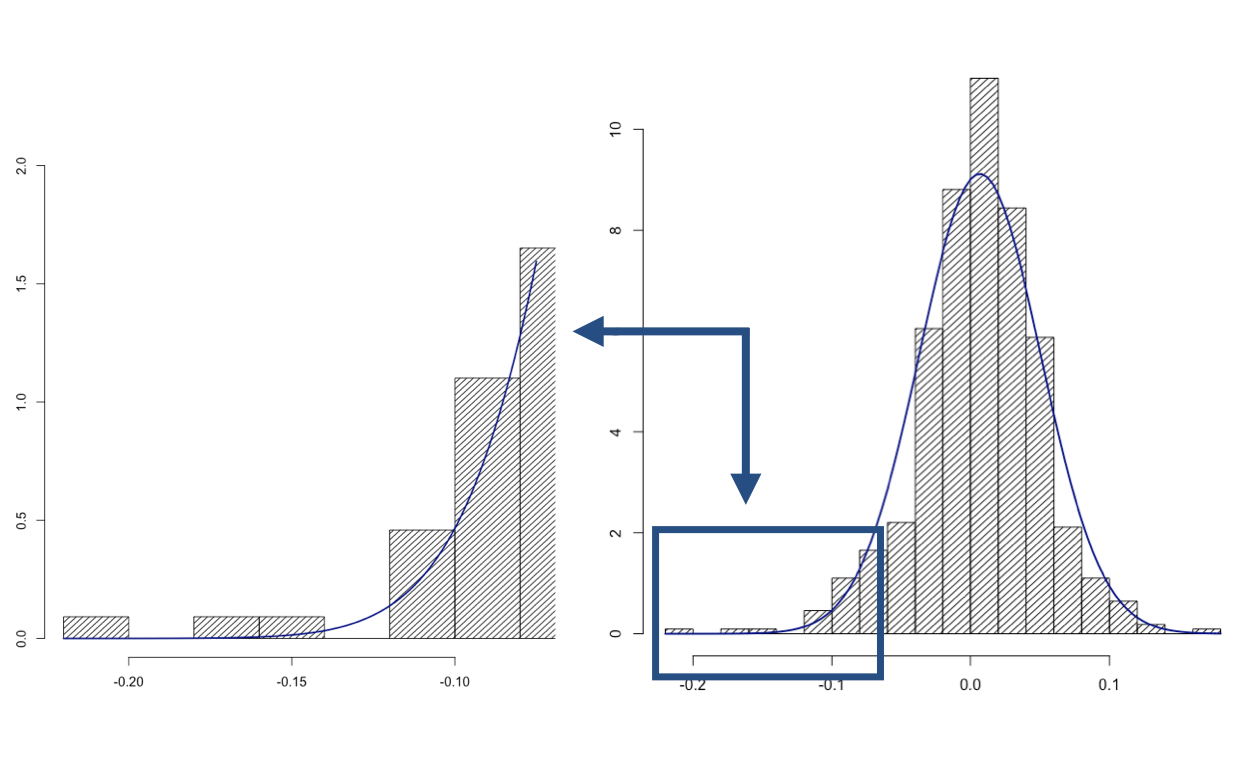
Ненормальність доходності
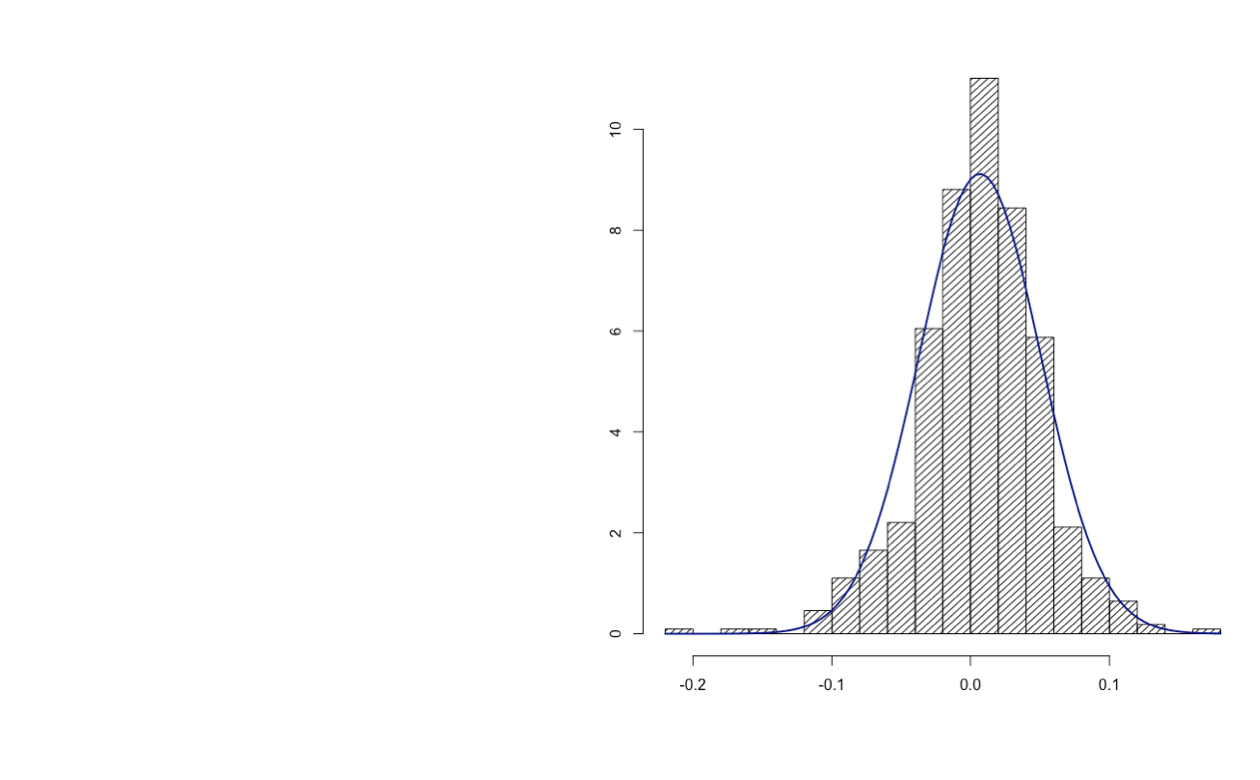
Ненормальність доходності
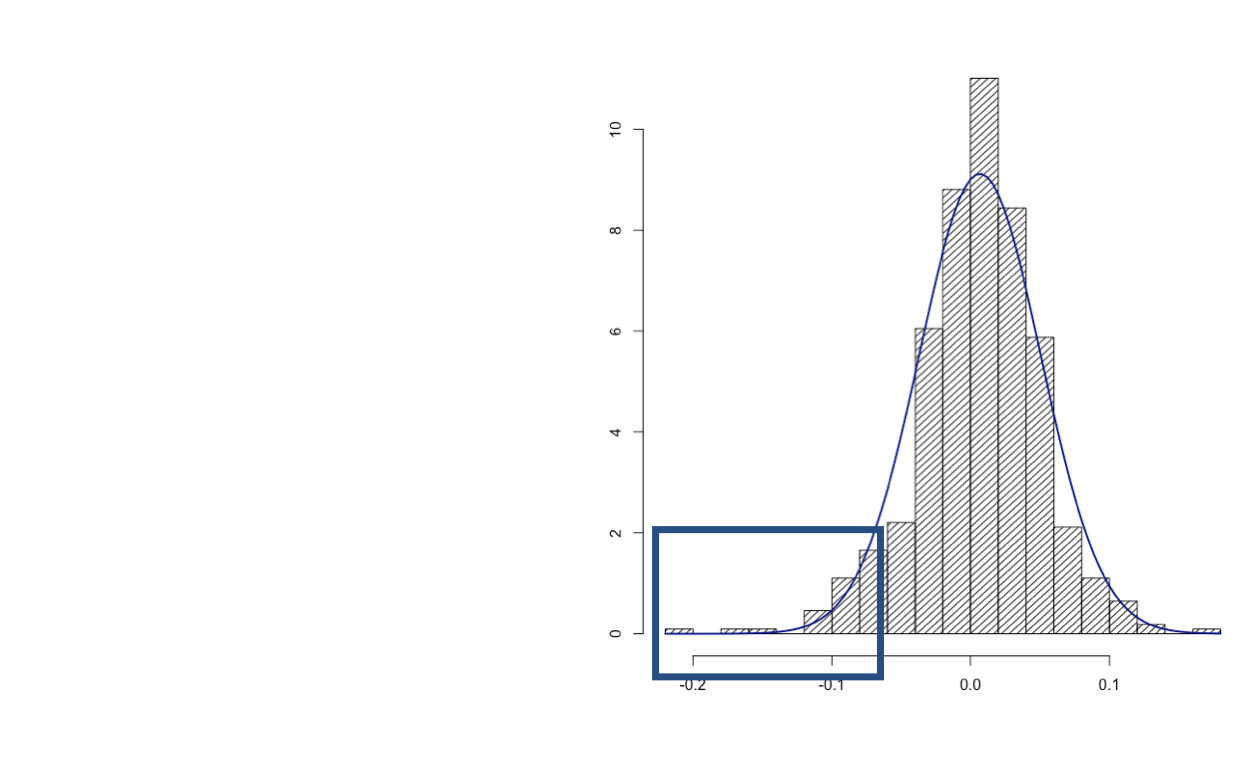
Ненормальність доходності
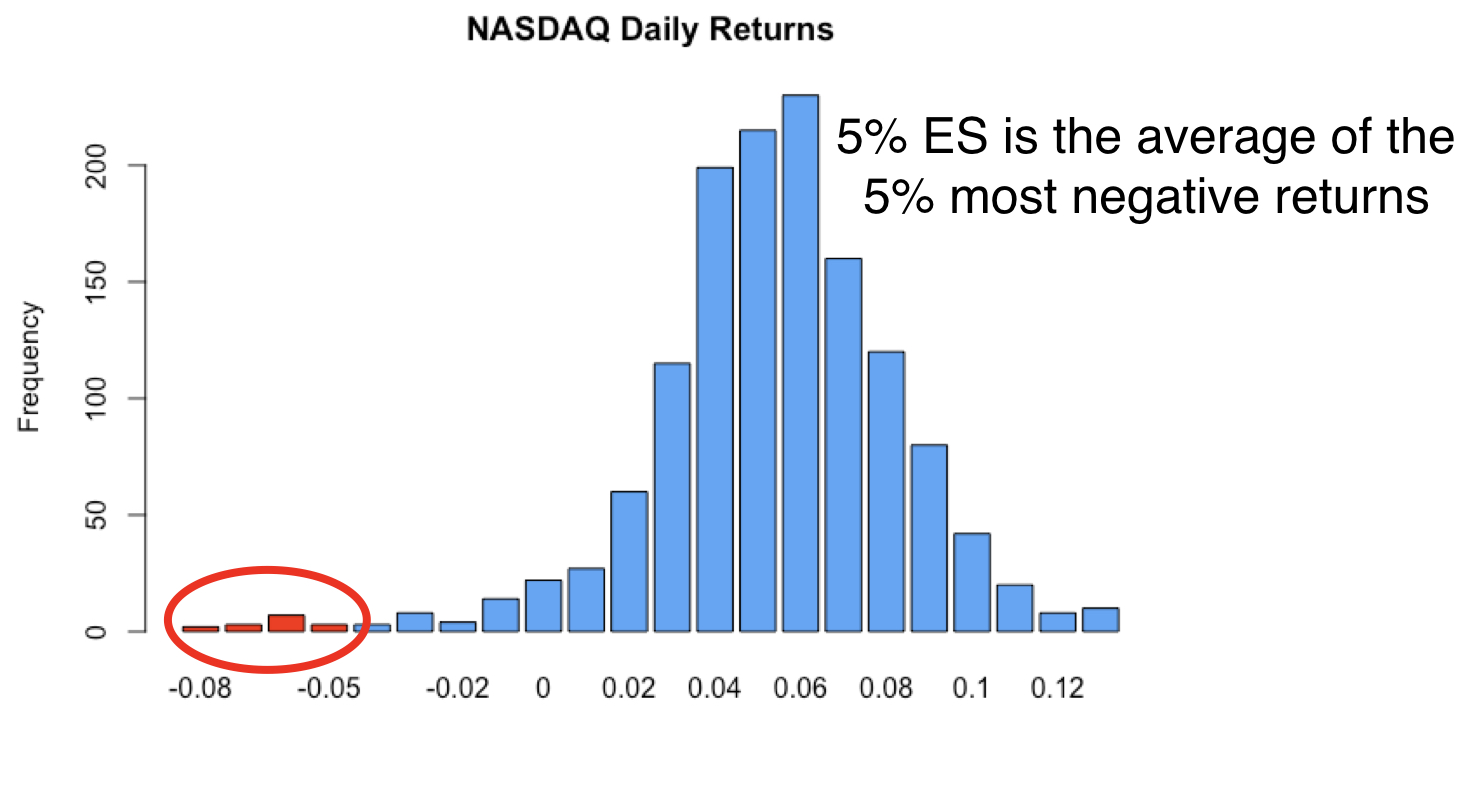
Value-at-Risk і очікуваний короткийfall
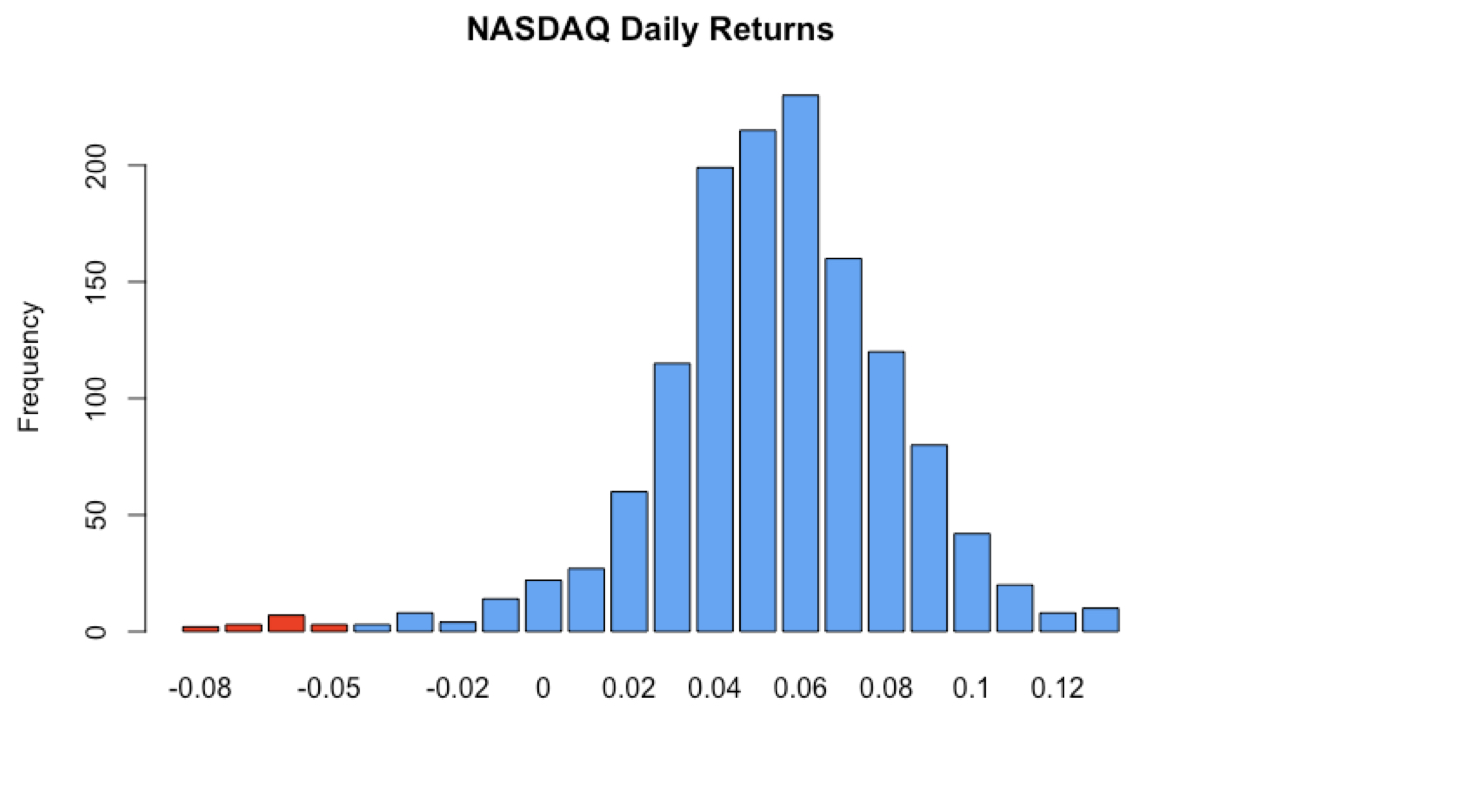
Value-at-Risk і очікуваний короткийfall
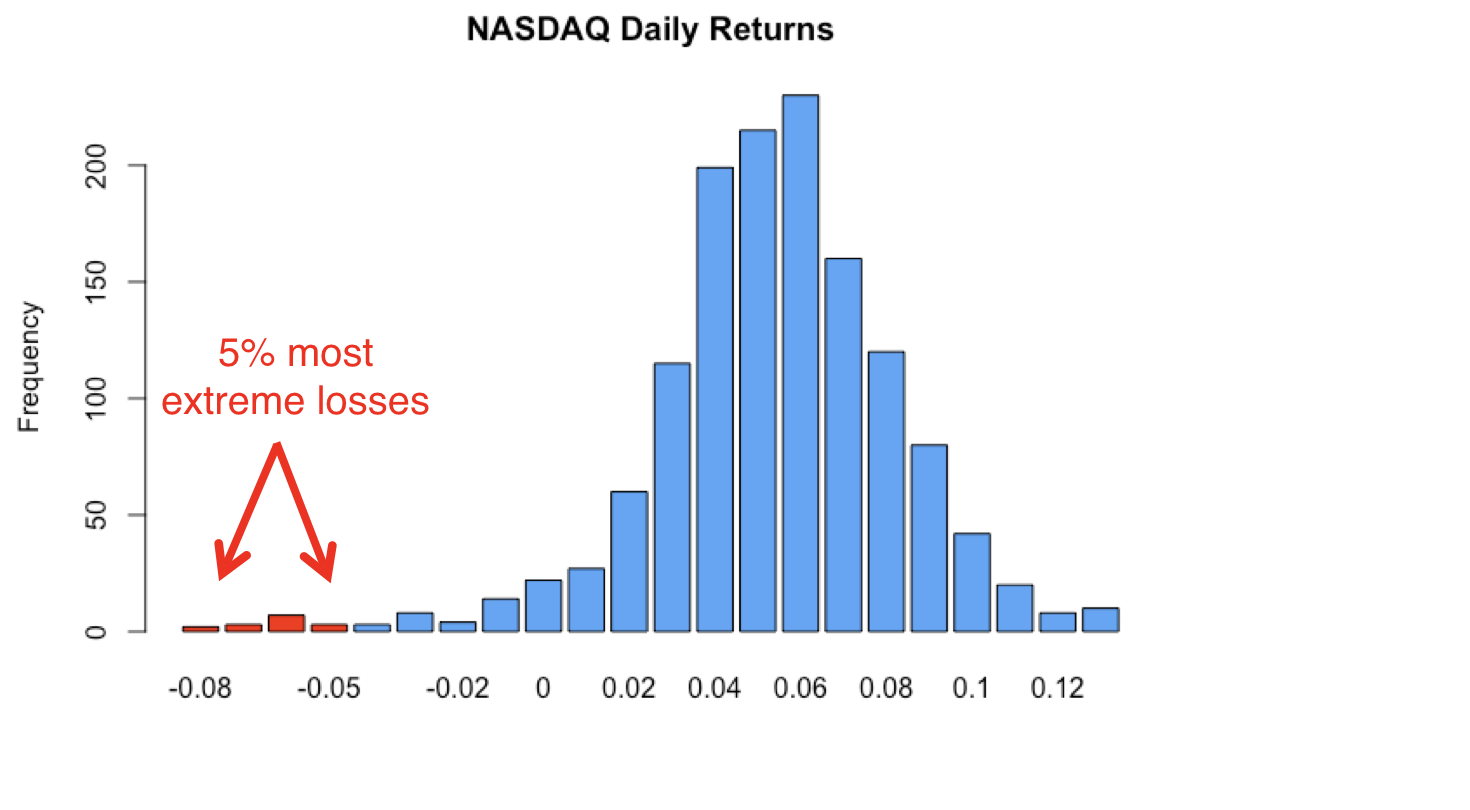
Value-at-Risk і очікуваний короткийfall
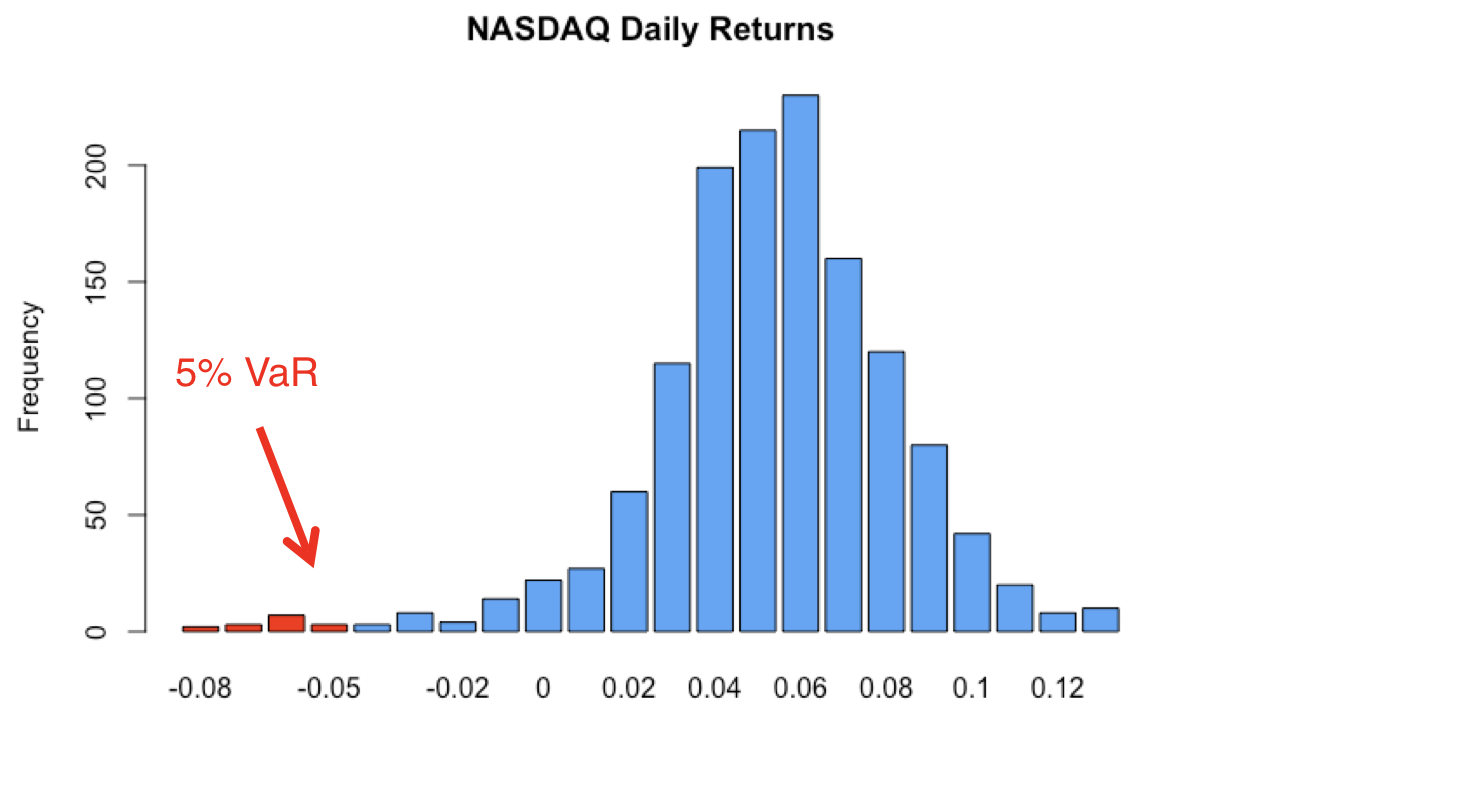
Value-at-Risk і очікуваний короткийfall
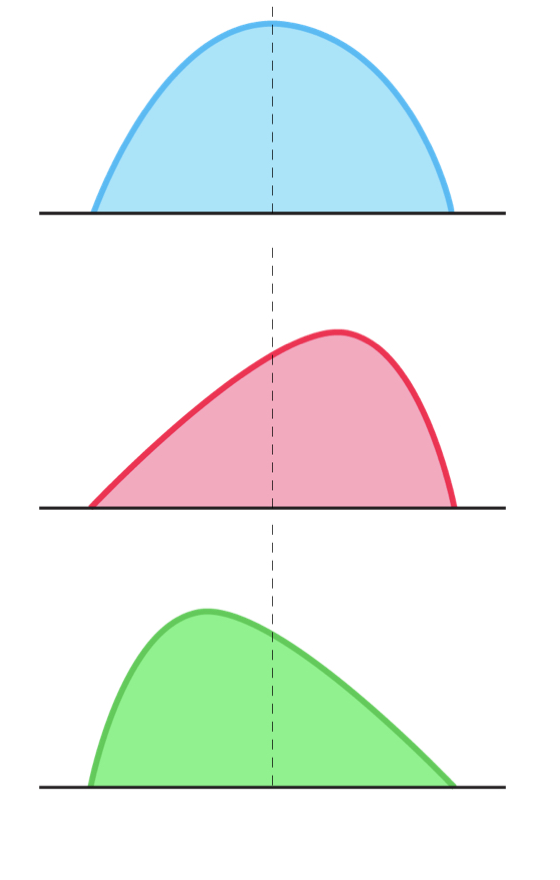
Асиметрія
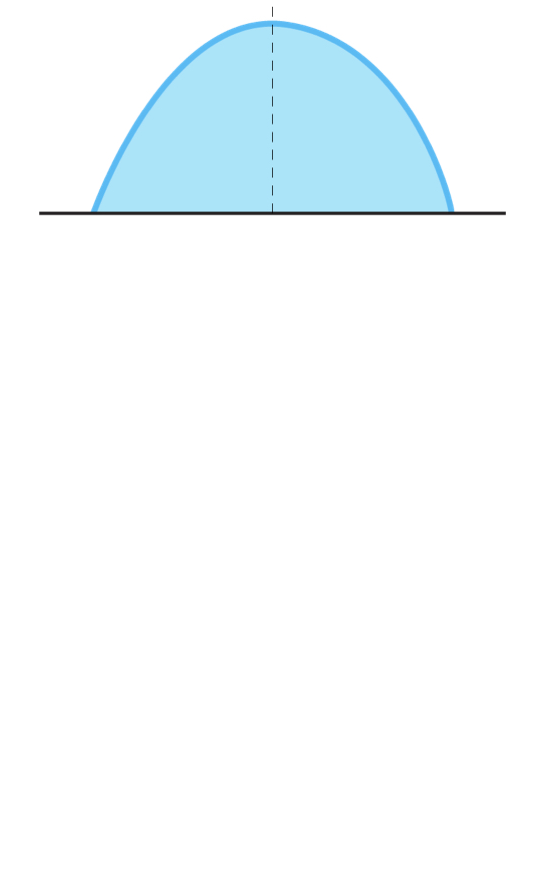
Асиметрія
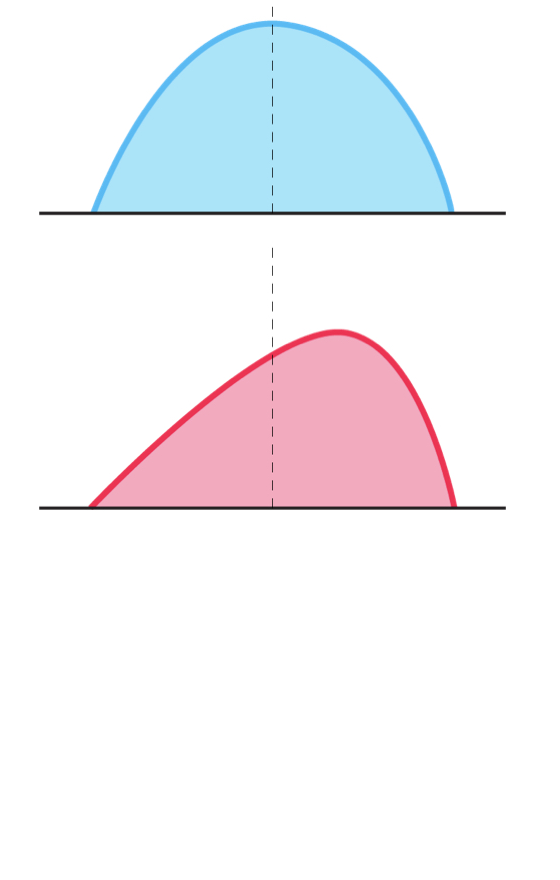
Асиметрія
Ексцес
- Розподіл має товсті хвости, якщо надлишковий ексцес > 0