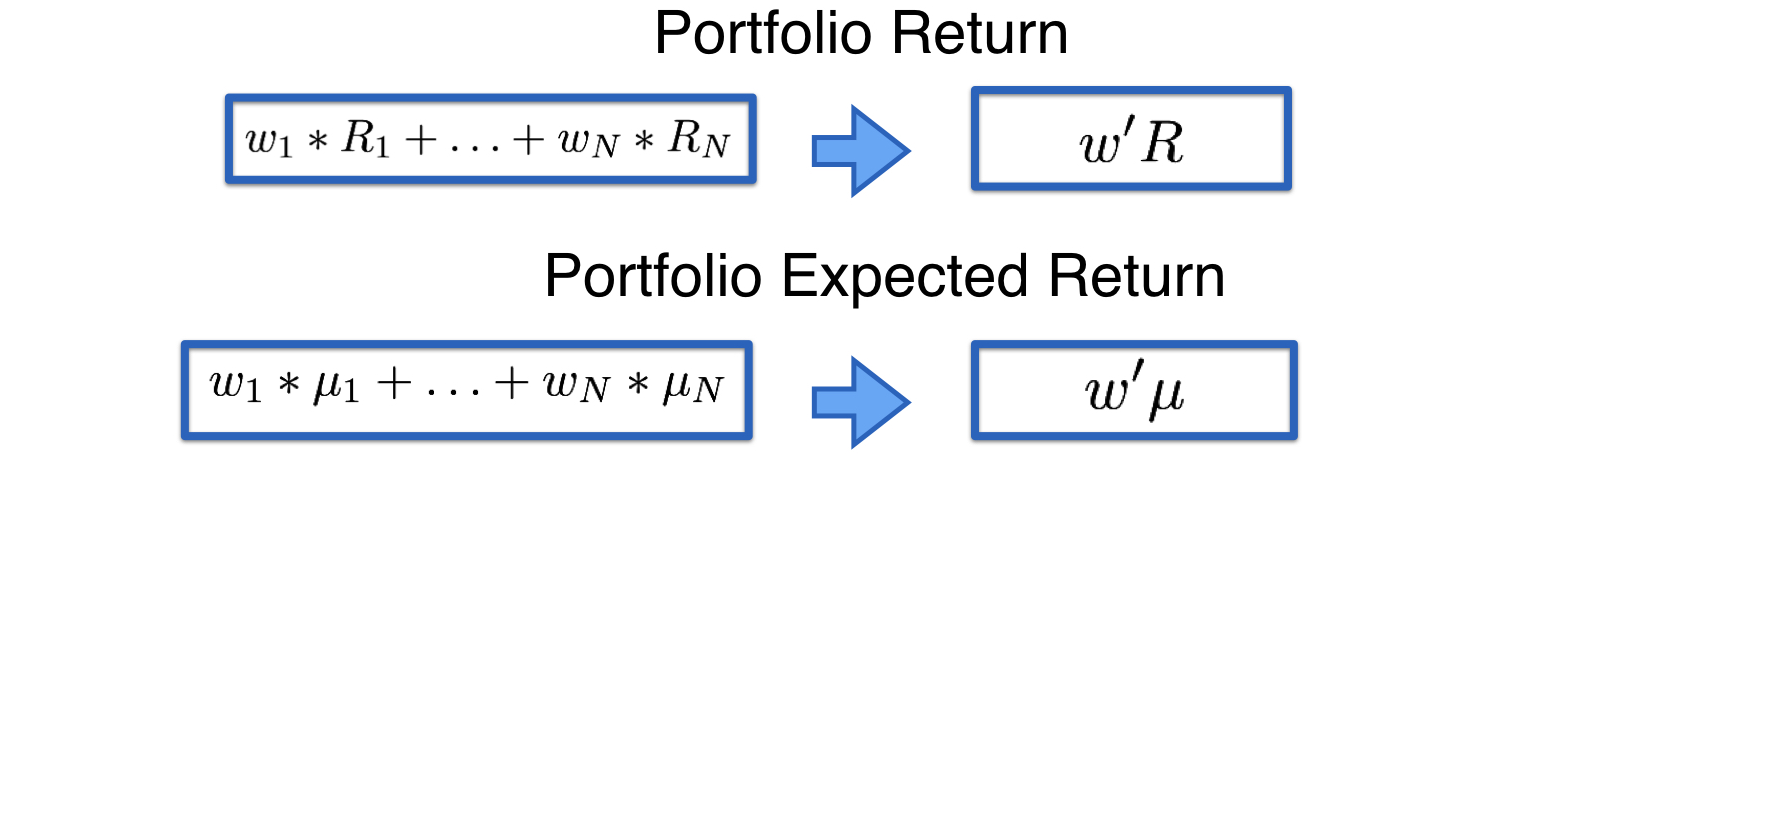
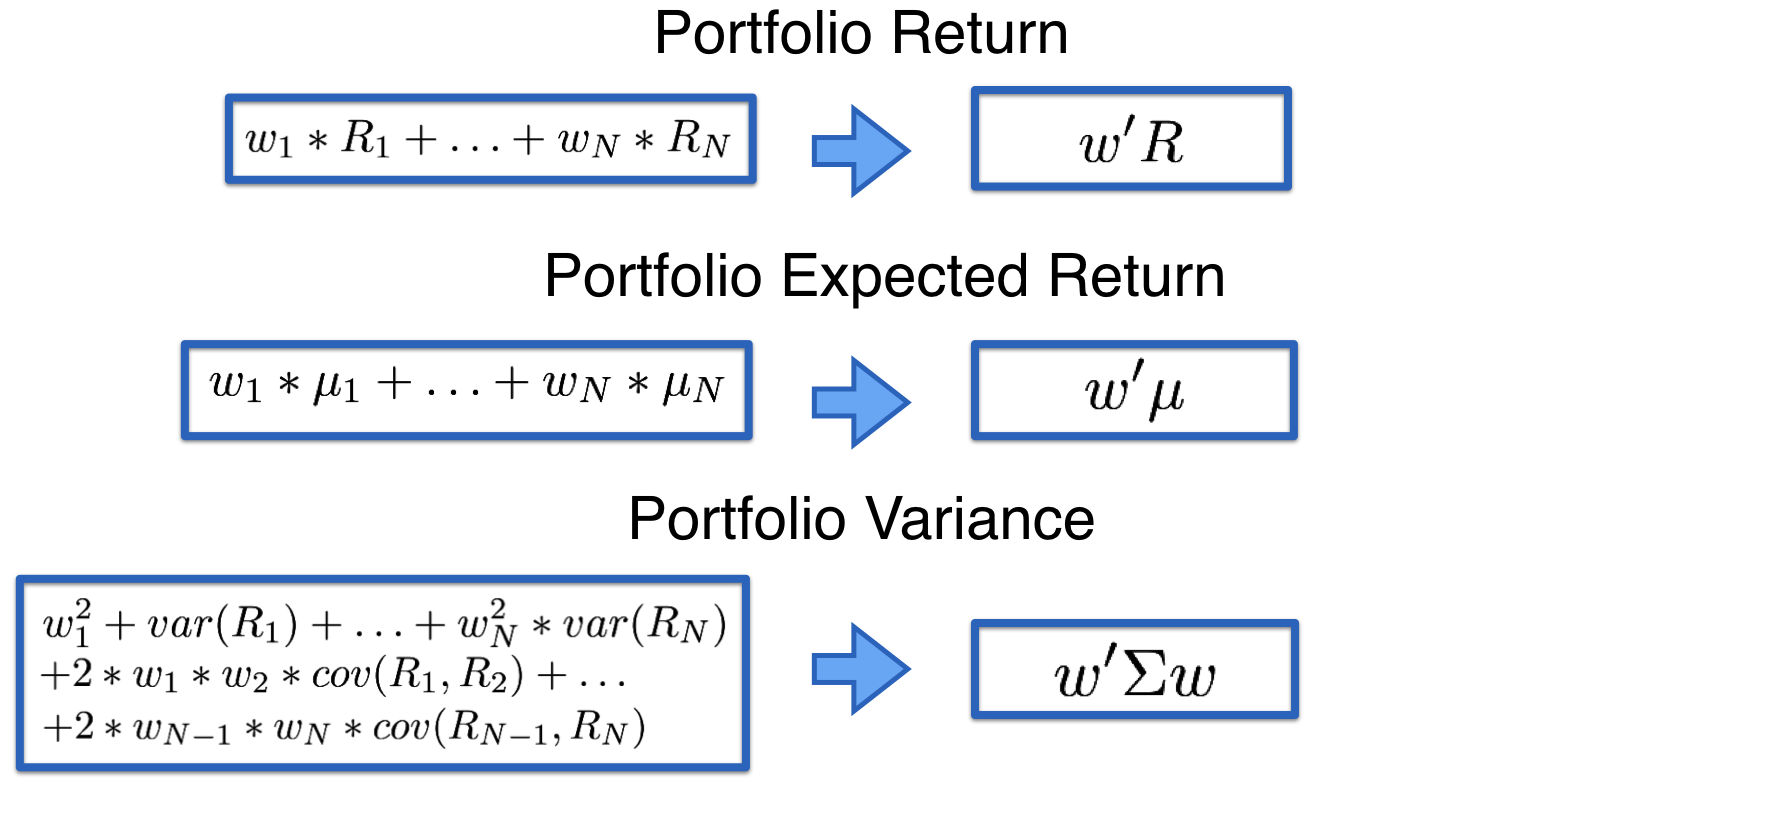
Змінні для n активів
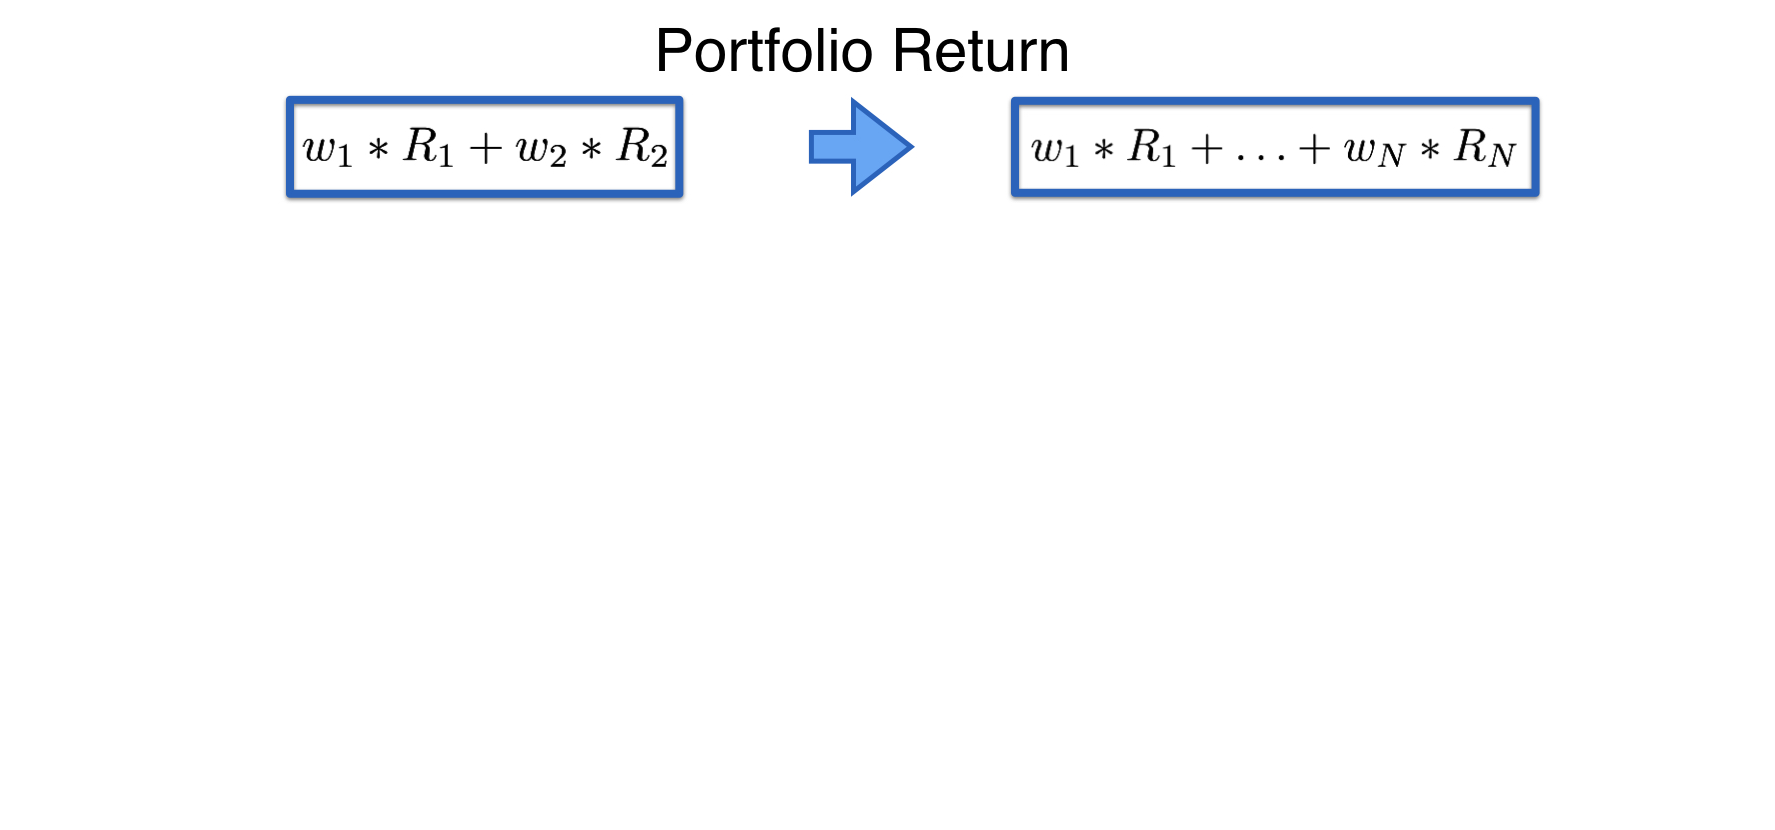
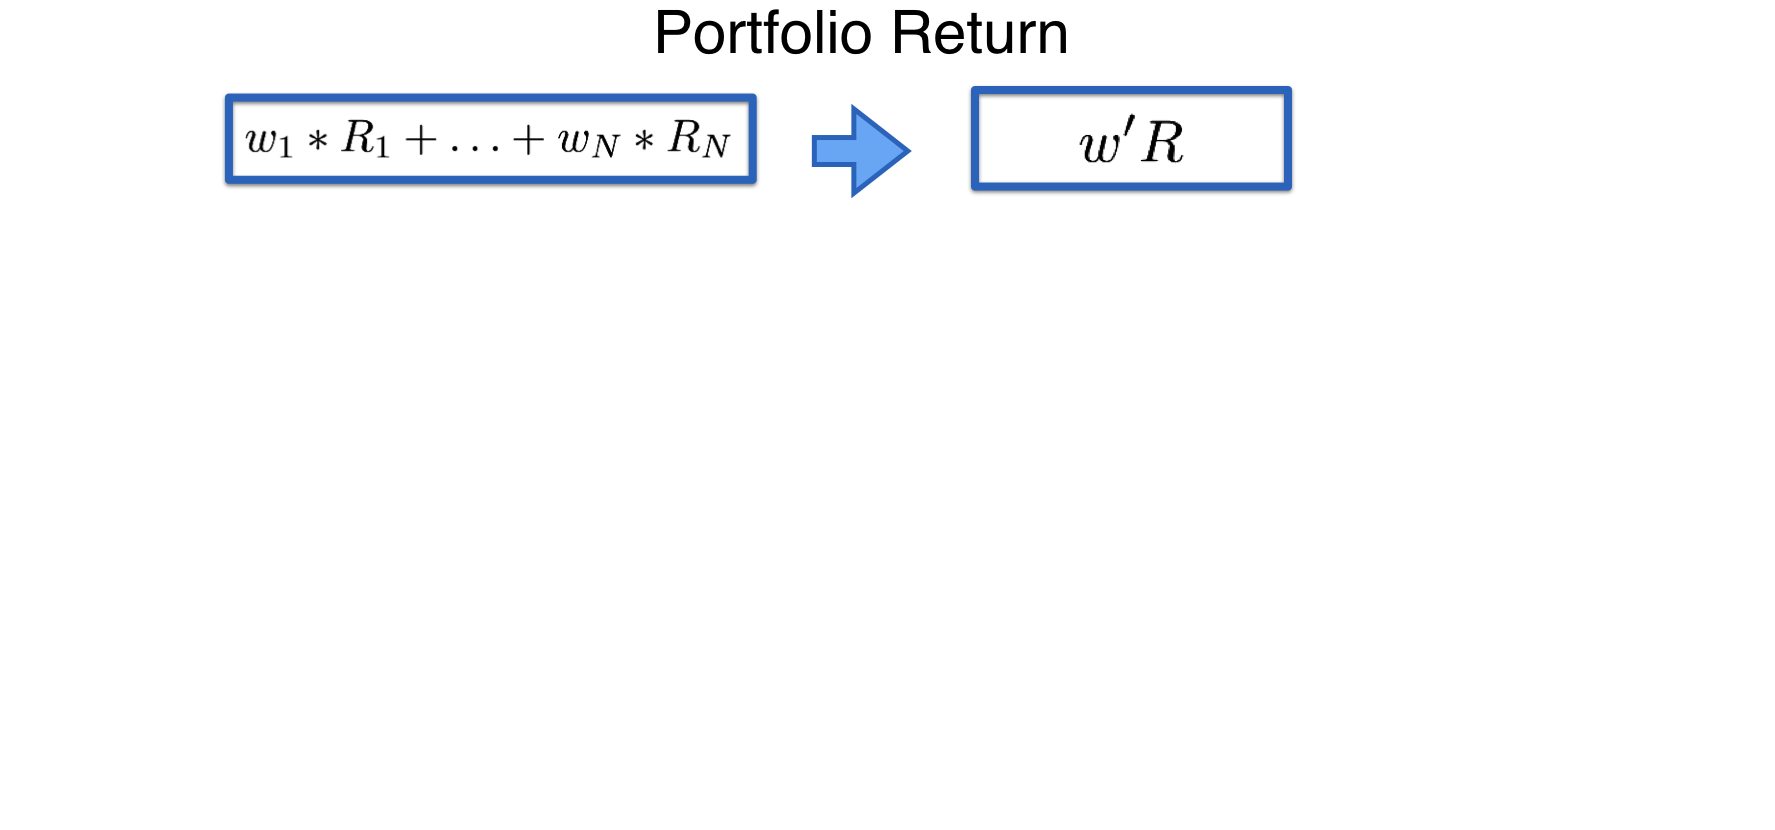
$w$: $N$ × 1 стовпчик ваг портфеля:
$$w = \left[{\begin{array}{c} w_1 \\ w_2 \\ ...\\w_N\end{array} }\right]$$
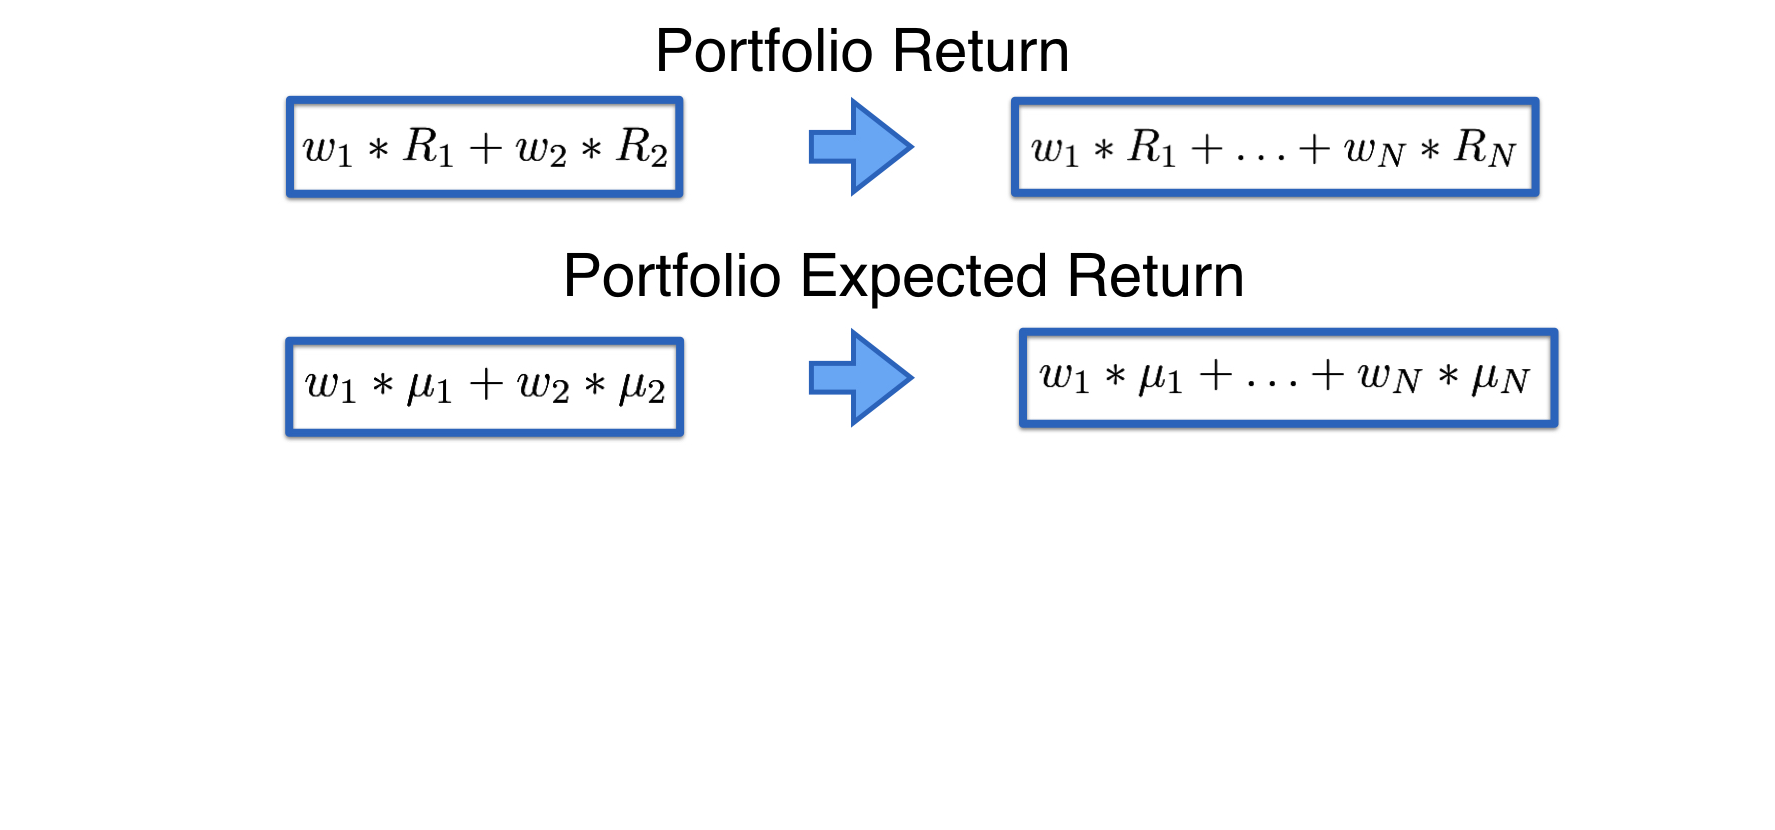
$\mu$: $N$ × 1 стовпчик очікуваних дохідностей:
$$\mu = \left[{\begin{array}{c} \mu_1 \\ \mu_2 \\ ...\\ \mu_N\end{array} }\right]$$
$R$: $N$ × 1 стовпчик дохідностей активів:
$$ \color{red} {R =\left[{\begin{array}{c} R_1 \\ R_2 \\ ...\\R_N\end{array} }\right]}$$
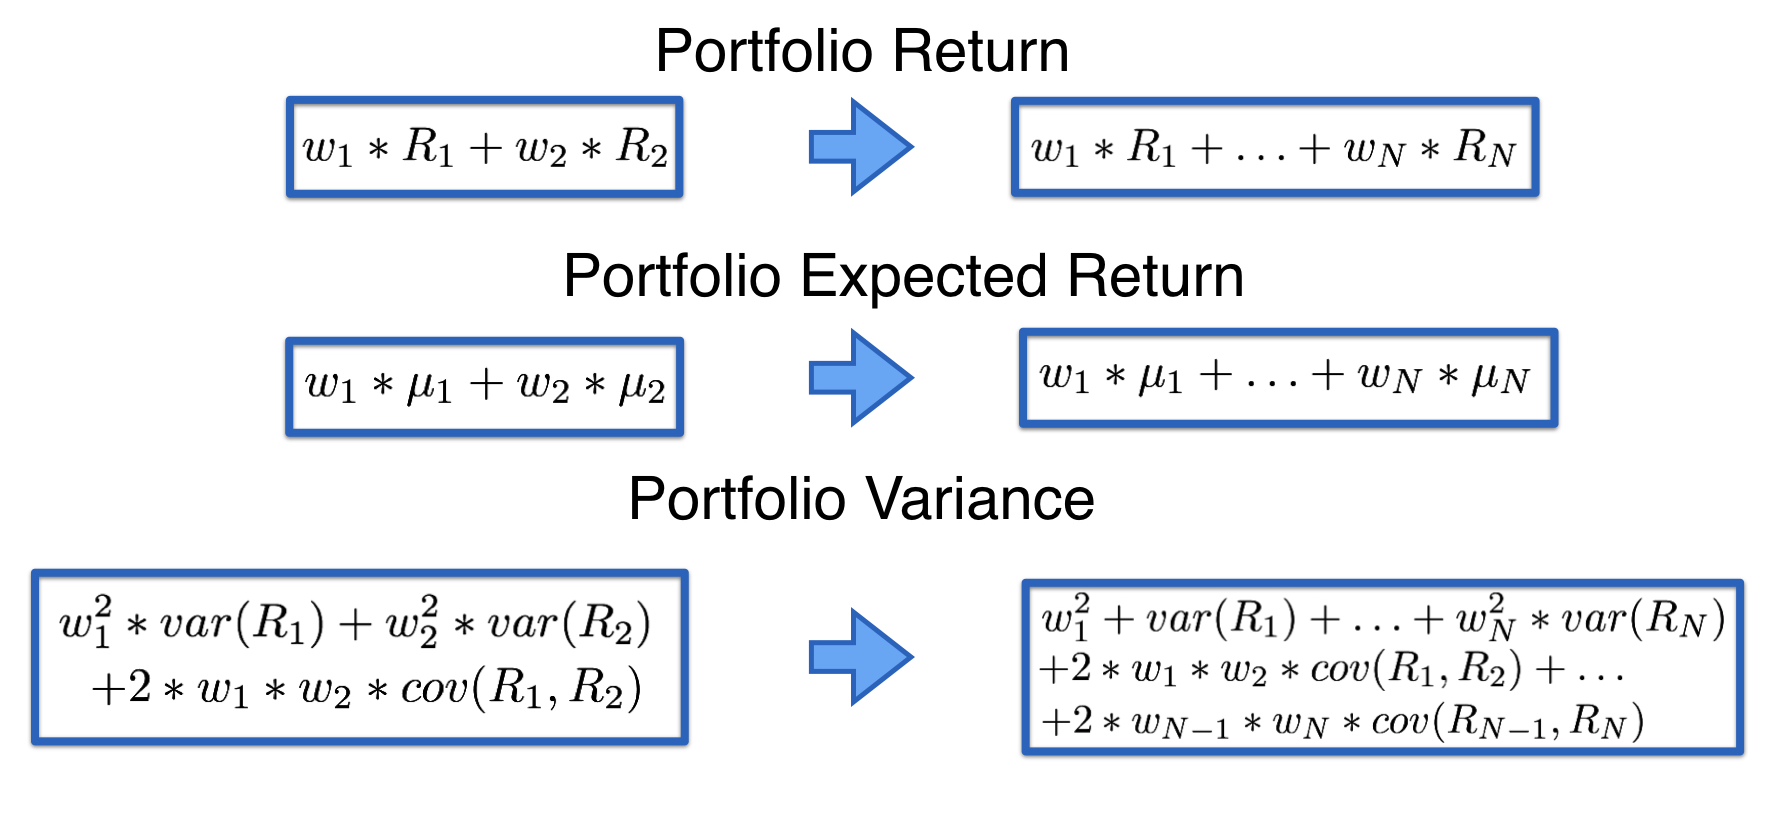
$\Sigma$: $N$ × $N$ коваріаційна матриця дохідностей $N$ активів:
$$w = \left[
{\begin{array}{cccc}
{\large \sigma^2_{1}} & \sigma_{12} & ... & \sigma_{1N} \\
\sigma_{21} & {\large \sigma^2_{2}} & ... & \sigma_{2N} \\ ... & ... & ... & ... \\ \sigma_{N1} & \sigma_{N2} & ... & {\large \sigma^2_{N}}
\end{array} }
\right]$$