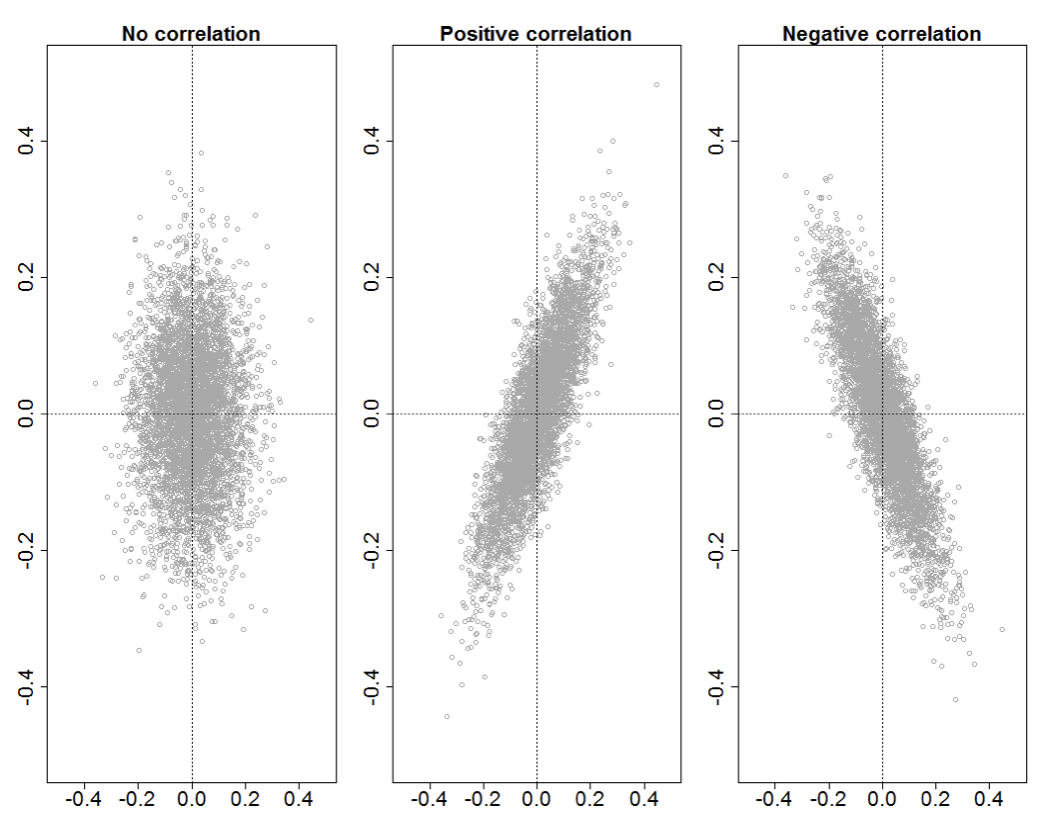
Чинники у випадку двох активів
Вступ до аналізу портфеля в R

Kris Boudt
Professor, Free University Brussels & Amsterdam
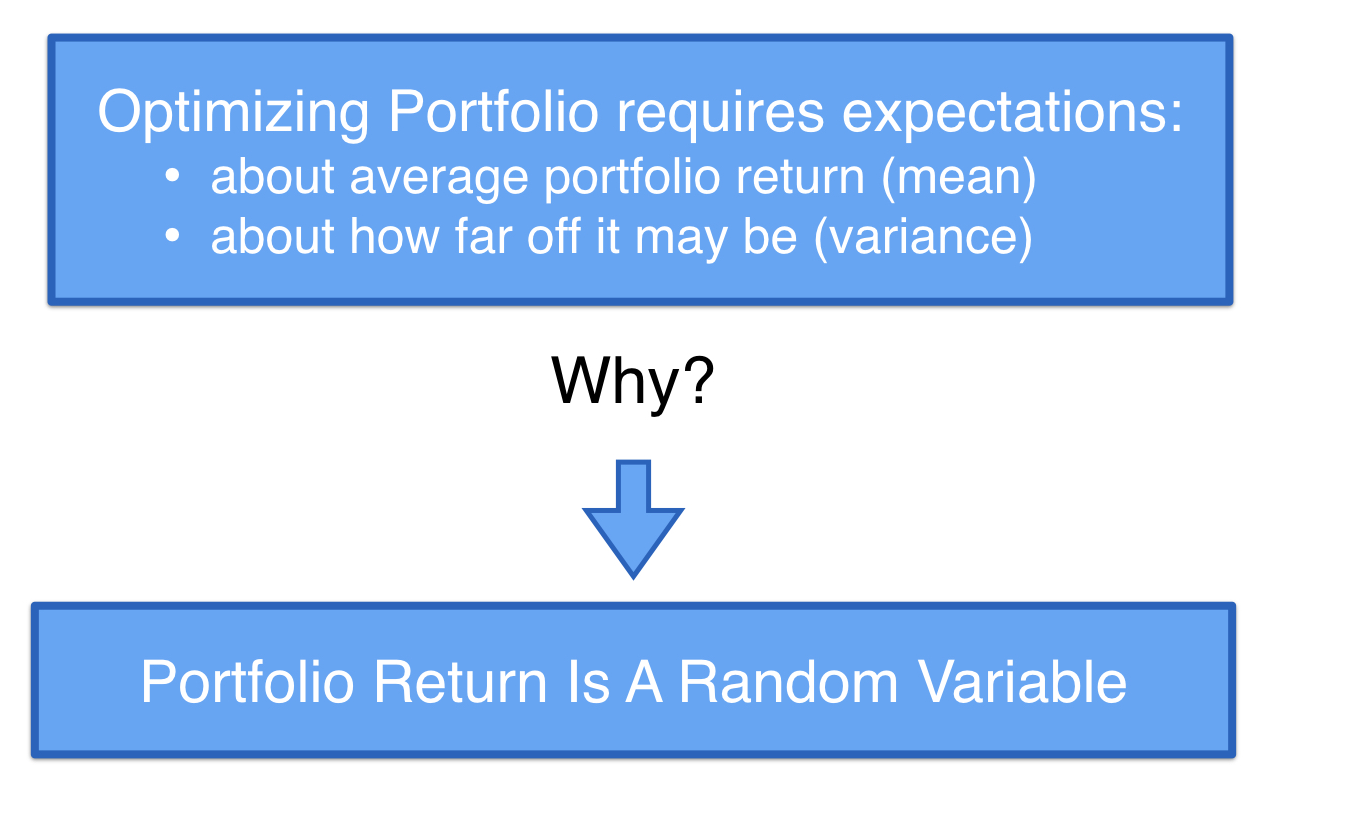
Майбутні доходності є випадковими
Майбутні доходності є випадковими
Майбутні доходності є випадковими
Майбутні доходності є випадковими
Від минулих результатів до прогнозів
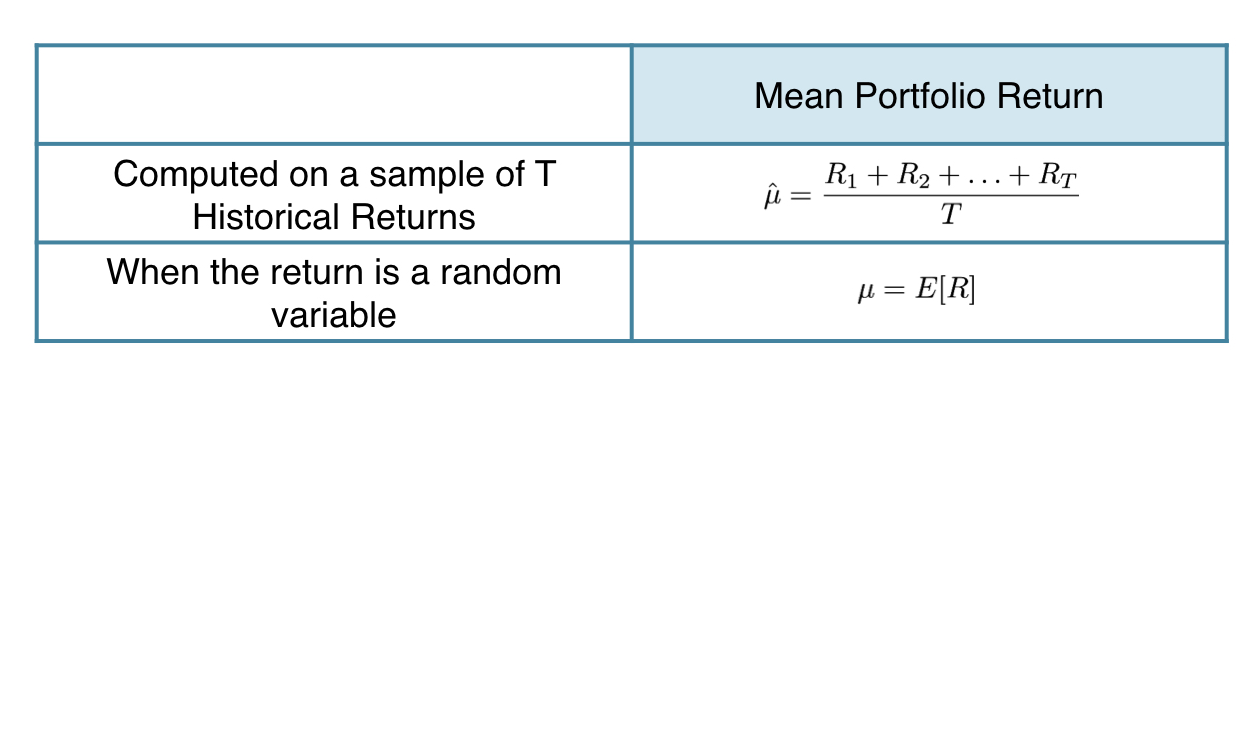
Від минулих результатів до прогнозів
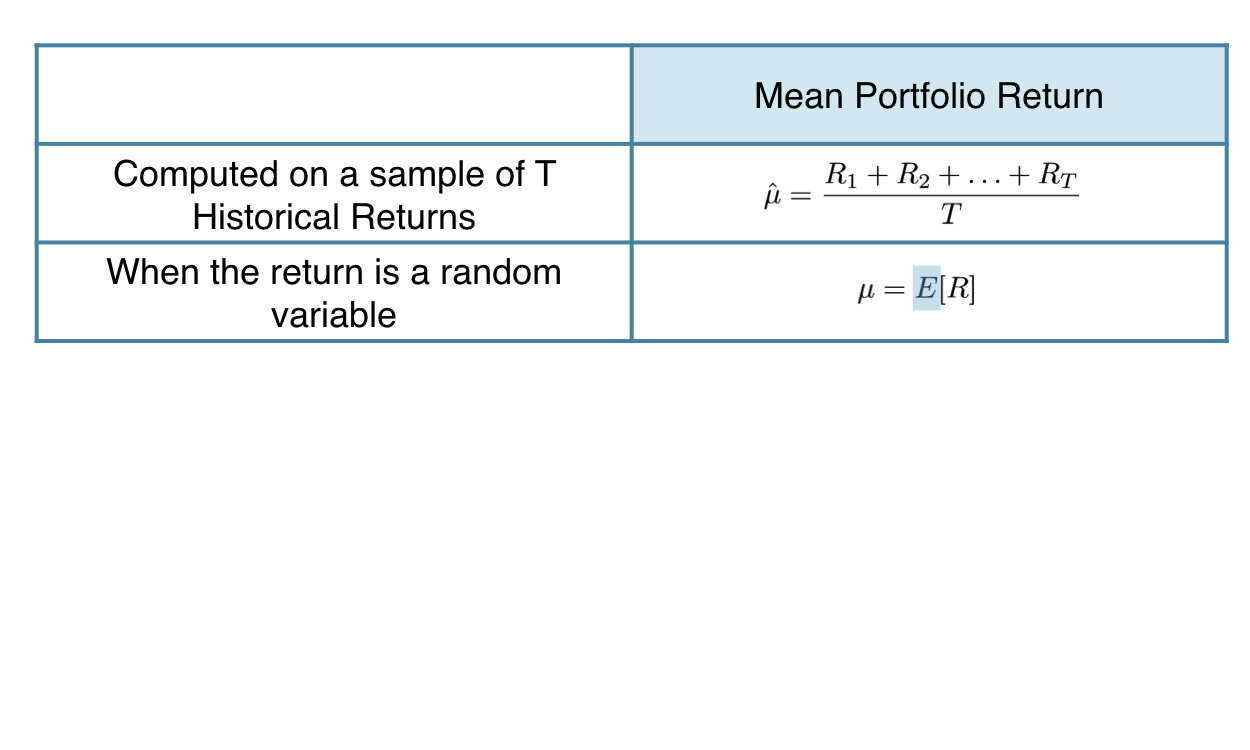
Від минулих результатів до прогнозів
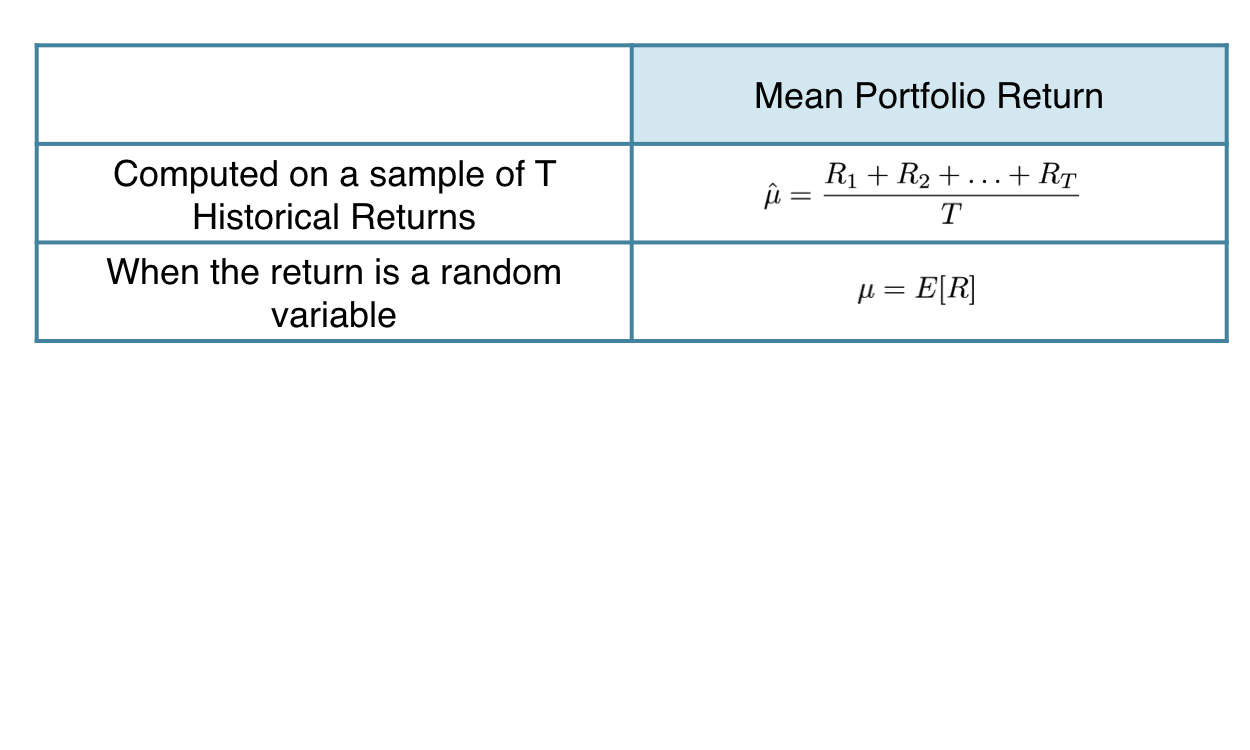
Від минулих результатів до прогнозів
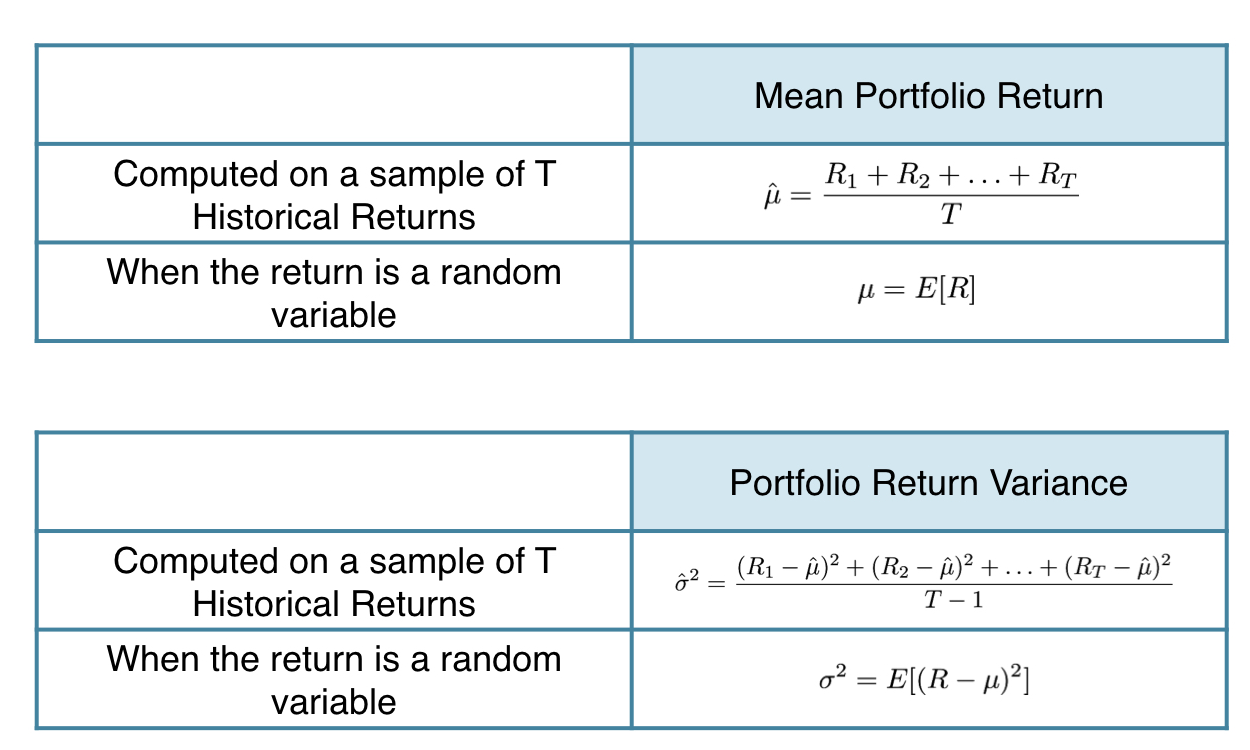
Від минулих результатів до прогнозів
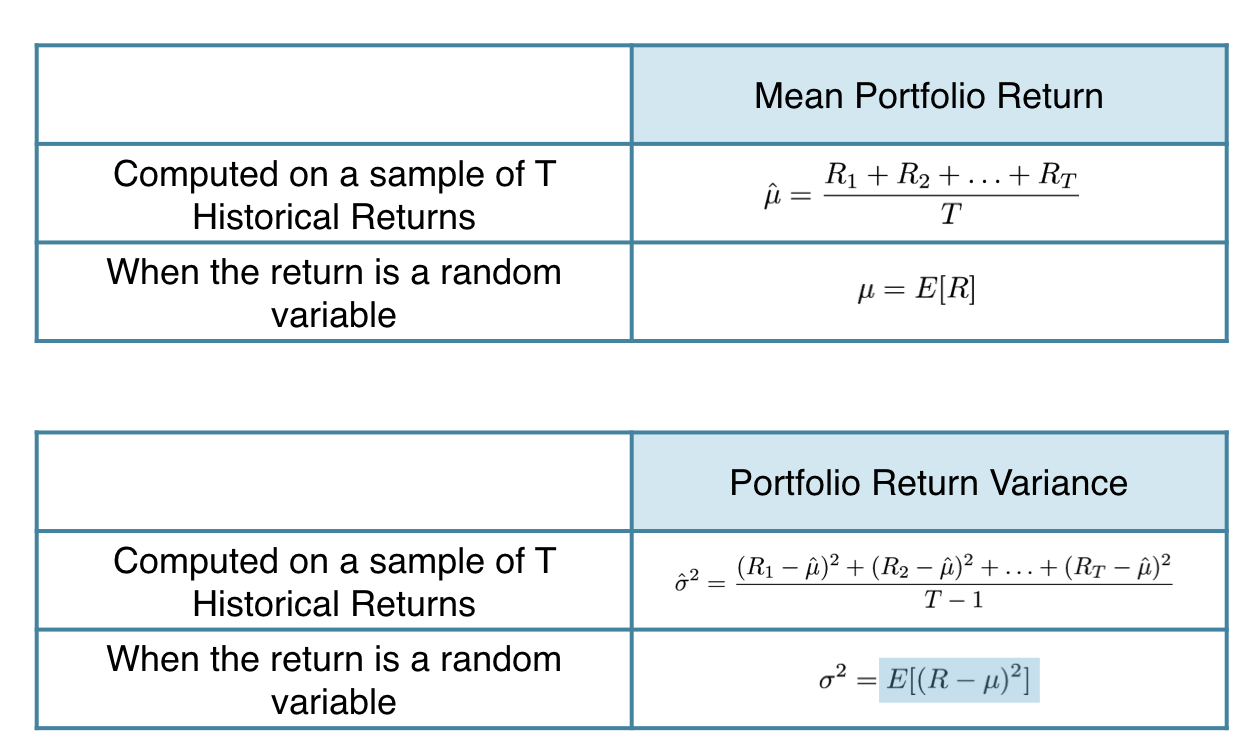
Від минулих результатів до прогнозів
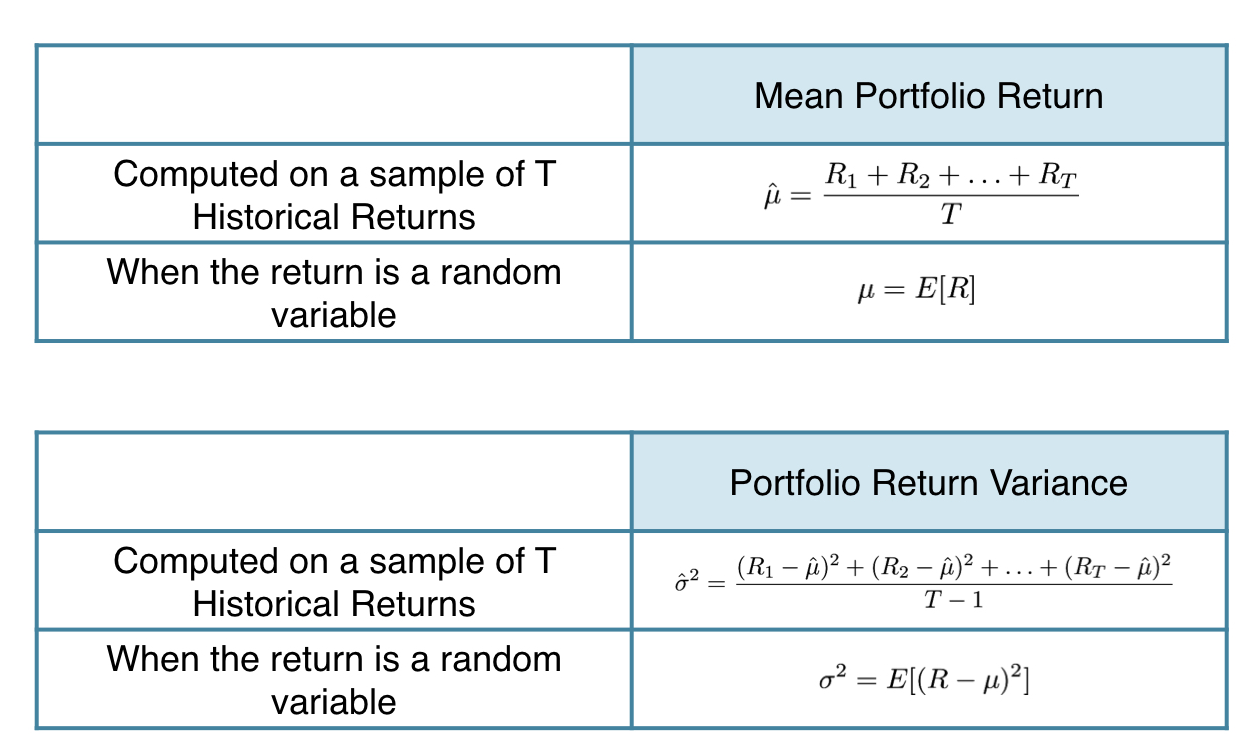
Кореляції