Convexity

การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

Clifford Ang

Senior Vice President, Compass Lexecon

ค่า Convexity

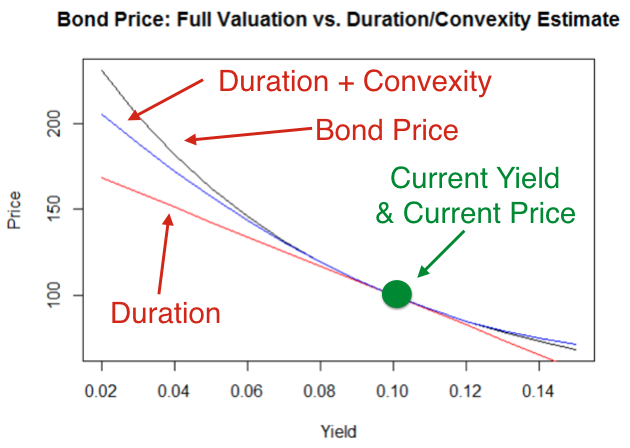
  • Duration ให้ผลไม่แม่นยำเมื่อ yield เปลี่ยนแปลงมาก
  • ใช้ค่า Convexity เพื่อปรับค่าประมาณจาก Duration
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

การคำนวณค่า Convexity

$$

$$ C = \frac{P(down)+P(up)-2 \cdot P}{(P \cdot (\Delta y)^2} $$

  • $C$ = ค่า Convexity
  • $P(down)$ = ราคาเมื่อ yield ลดลง
  • $P(up)$ = ราคาเมื่อ yield เพิ่มขึ้น
  • $P$ = ราคาปัจจุบัน
  • $(\Delta y)^2$ = การเปลี่ยนแปลงของ yield ยกกำลังสอง
  • $2 \cdot P$ = 2 เท่าของราคาปัจจุบัน
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

การประมาณผลกระทบต่อราคา

$$\frac{\Delta P}{P} = 0.5 \cdot C \cdot (\Delta y)^2$$

  • $\frac{\Delta P}{P}$ = การเปลี่ยนแปลงเป็นเปอร์เซ็นต์

$$\Delta P = 0.5 \cdot C \cdot (\Delta y)^2 \cdot P$$

  • $\Delta P$ = การเปลี่ยนแปลงเป็นมูลค่า
  • $C$ = ค่า Convexity
  • $(\Delta y)^2$ = การเปลี่ยนแปลงของ yield ยกกำลังสอง
  • $P$ = ราคาปัจจุบัน
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

ใช้สูตรเหล่านี้อย่างไร?

  • ตัวอย่าง (เดียวกับ Duration)
    • มูลค่าที่ตราไว้ $100 อัตราดอกเบี้ย 5% อายุ 10 ปี yield เริ่มต้น = 4% คาดว่า yield จะเพิ่มขึ้น 1%
p
108.1109
(convexity <- (p_down + p_up - 2 * p) / (p * (0.01^2)))
77.56981
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

ใช้สูตรเหล่านี้อย่างไร?

(convexity_pct_change <- 0.5 * convexity * 0.01 ^ 2)
0.00387849
(convexity_dollar_change <- 0.5 * convexity * 0.01 ^ 2 * p)
0.4193071
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

ผลกระทบของ Duration และ Convexity

  • การเปลี่ยนแปลงราคาโดยประมาณ
duration_dollar_change
-8.530203
convexity_dollar_change
0.4193071
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R
duration_dollar_change + convexity_dollar_change
-8.110896
  • ราคาโดยประมาณ
p
108.1109
duration_dollar_change + convexity_dollar_change + p
100
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

Yield กับราคา

การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

มาฝึกกันเถอะ!

การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

Preparing Video For Download...