Duration

การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

Clifford Ang

Senior Vice President, Compass Lexecon

Duration คืออะไร?

  • การเปลี่ยนแปลงราคาโดยประมาณเมื่ออัตราผลตอบแทนเปลี่ยน 100 basis point
    • พันธบัตรสองตัวที่มี duration เท่ากันจะมีการเปลี่ยนแปลงราคาโดยประมาณเท่ากัน
  • วิธีบริหารความเสี่ยงของภาระผูกพันที่ไวต่ออัตราดอกเบี้ย
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

การคำนวณ duration

$$

$$D = \frac{P(\text{down})-P(\text{up})}{(2 \cdot P \cdot \Delta y)}$$

  • $D$ = Duration
  • $P(\text{down})$ = ราคาเมื่ออัตราผลตอบแทนลดลง
  • $P(\text{up})$ = ราคาเมื่ออัตราผลตอบแทนเพิ่มขึ้น
  • $P$ = ราคาปัจจุบัน
  • $\Delta y$ = การเปลี่ยนแปลงของอัตราผลตอบแทน
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

การประมาณการเปลี่ยนแปลงราคา


$$\frac{\Delta P}{P} = -D \cdot \Delta y$$


$$\Delta P = -D \cdot \Delta y \cdot P$$

$\dfrac{\Delta P}{P}$ = การเปลี่ยนแปลงเป็นเปอร์เซ็นต์

$D$ = duration

$\Delta y$ = การเปลี่ยนแปลงของอัตราผลตอบแทน


$\Delta P$ = การเปลี่ยนแปลงเป็นดอลลาร์

$P$ = ราคาปัจจุบัน

การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

ใช้สูตรเหล่านี้อย่างไร?

  • ตัวอย่าง: มูลค่าที่ตราไว้ $100 อัตราดอกเบี้ย 5% อายุ 10 ปี อัตราผลตอบแทนเริ่มต้น = 4% คาดว่าอัตราผลตอบแทนจะเพิ่มขึ้น 1%
(p <- bondprc(100, .05, 10, .04))
108.1109
(p_down <- bondprc(100, .05, 10, .03))
117.0604
(p_up <- bondprc(100, .05, 10, .05))
100
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

ใช้สูตรเหล่านี้อย่างไร?

(duration <- (p_down - p_up) / (2 * p * 0.01))
7.890234
(duration_pct_change <- - duration * 0.01)
-0.07890234
(duration_dollar_change <- duration_pct_change * p)
-8.530203
การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

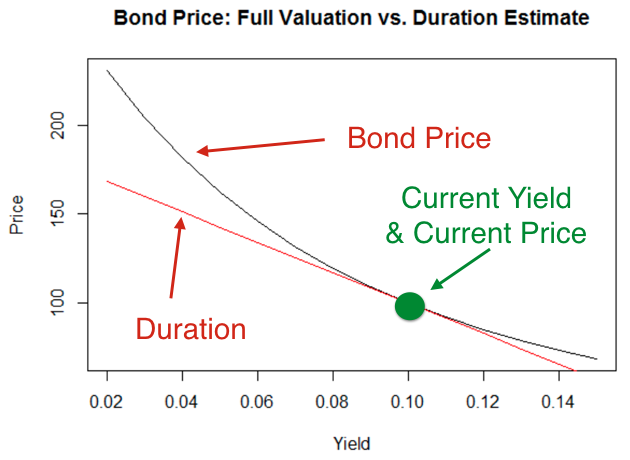
อัตราผลตอบแทนเทียบกับราคา

การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

มาฝึกกันเถอะ!

การประเมินมูลค่าและวิเคราะห์พันธบัตรด้วย R

Preparing Video For Download...