Опуклість

Оцінювання та аналіз облігацій в R

Clifford Ang

Senior Vice President, Compass Lexecon

Міра опуклості

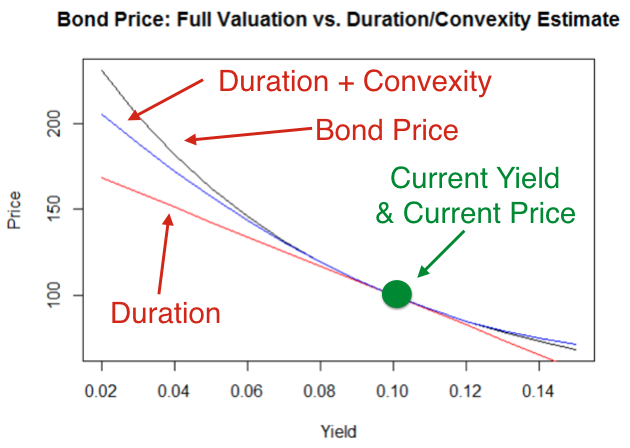
  • Дюрація неточна за великих змін дохідності
  • Міру опуклості використовують для коригування оцінки дюрації
Оцінювання та аналіз облігацій в R

Обчислення міри опуклості

$$

$$ C = \frac{P(down)+P(up)-2 \cdot P}{(P \cdot (\Delta y)^2} $$

  • $C$ = міра опуклості
  • $P(down)$ = ціна, коли дохідність знижується
  • $P(up)$ = ціна, коли дохідність зростає
  • $P$ = поточна ціна
  • $(\Delta y)^2$ = квадрат зміни дохідності
  • $2 \cdot P$ = подвоєна поточна ціна
Оцінювання та аналіз облігацій в R

Оцінка впливу на ціну

$$\frac{\Delta P}{P} = 0.5 \cdot C \cdot (\Delta y)^2$$

  • $\frac{\Delta P}{P}$ = відсоткова зміна

$$\Delta P = 0.5 \cdot C \cdot (\Delta y)^2 \cdot P$$

  • $\Delta P$ = зміна в доларах
  • $C$ = міра опуклості
  • $(\Delta y)^2$ = квадрат зміни дохідності
  • $P$ = поточна ціна
Оцінювання та аналіз облігацій в R

Як застосовувати ці формули?

  • Приклад (як у дюрації)
    • $100$ номіналу, купон $5%$, до погашення $10$ років, початкова дохідність = $4%$, очікуване зростання дохідності = $1%
p
108.1109
(convexity <- (p_down + p_up - 2 * p) / (p * (0.01^2)))
77.56981
Оцінювання та аналіз облігацій в R

Як застосовувати ці формули?

(convexity_pct_change <- 0.5 * convexity * 0.01 ^ 2)
0.00387849
(convexity_dollar_change <- 0.5 * convexity * 0.01 ^ 2 * p)
0.4193071
Оцінювання та аналіз облігацій в R

Вплив дюрації та опуклості

  • Оціночна зміна ціни
duration_dollar_change
-8.530203
convexity_dollar_change
0.4193071
Оцінювання та аналіз облігацій в R
duration_dollar_change + convexity_dollar_change
-8.110896
  • Оціночна ціна
p
108.1109
duration_dollar_change + convexity_dollar_change + p
100
Оцінювання та аналіз облігацій в R

Дохідність проти ціни

Оцінювання та аналіз облігацій в R

Давайте потренуємось!

Оцінювання та аналіз облігацій в R

Preparing Video For Download...