Тривалість

Оцінювання та аналіз облігацій в R

Clifford Ang

Senior Vice President, Compass Lexecon

Що таке тривалість?

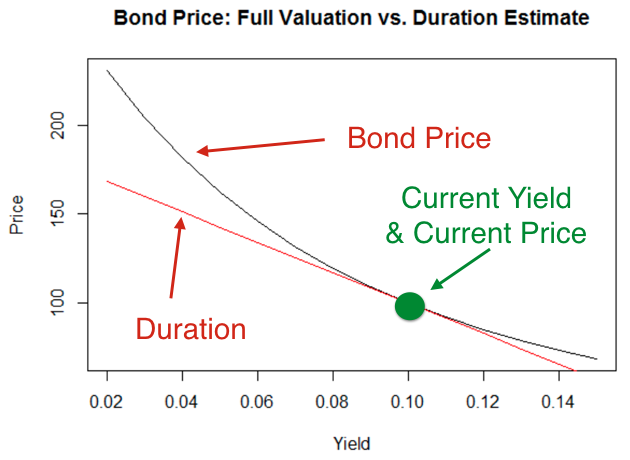
  • Оціна зміни ціни для зміни дохідності на 100 базисних пунктів
    • Два облігації з однаковою тривалістю матимуть однакову очінену зміну ціни
  • Спосіб керувати ризиком зобов'язань, чутливих до відсоткових ставок
Оцінювання та аналіз облігацій в R

Обчислення тривалості

$$

$$D = \frac{P(\text{down})-P(\text{up})}{(2 \cdot P \cdot \Delta y)}$$

  • $D$ = тривалість
  • $P(\text{down})$ = ціна, коли дохідність знижується
  • $P(\text{up})$ = ціна, коли дохідність зростає
  • $P$ = поточна ціна
  • $\Delta y$ = зміна дохідності
Оцінювання та аналіз облігацій в R

Оцінювання зміни ціни


$$\frac{\Delta P}{P} = -D \cdot \Delta y$$


$$\Delta P = -D \cdot \Delta y \cdot P$$

$\dfrac{\Delta P}{P}$ = відсоткова зміна

$D$ = тривалість

$\Delta y$ = зміна дохідності


$\Delta P$ = зміна в доларах

$P$ = поточна ціна

Оцінювання та аналіз облігацій в R

Як використовувати ці формули?

  • Приклад: номінал $100$, купонна ставка 5%, до погашення 10 років, початкова дохідність = 4%, очікуване зростання дохідності = 1%
(p <- bondprc(100, .05, 10, .04))
108.1109
(p_down <- bondprc(100, .05, 10, .03))
117.0604
(p_up <- bondprc(100, .05, 10, .05))
100
Оцінювання та аналіз облігацій в R

Як використовувати ці формули?

(duration <- (p_down - p_up) / (2 * p * 0.01))
7.890234
(duration_pct_change <- - duration * 0.01)
-0.07890234
(duration_dollar_change <- duration_pct_change * p)
-8.530203
Оцінювання та аналіз облігацій в R

Дохідність vs. ціна

Оцінювання та аналіз облігацій в R

Давайте потренуємось!

Оцінювання та аналіз облігацій в R

Preparing Video For Download...