Välkommen till kursen!
Portföljanalys på avancerad nivå i R

Ross Bennett
Instructor
Det här lär du dig
Bygger vidare på grundläggande koncept från "Introduction to Portfolio Analysis in R"
Utforskar avancerade koncept i portföljoptimeringsprocessen
Använder R-paketet
PortfolioAnalyticsför att lösa portföljoptimeringsproblem som speglar verkliga situationer
Modern portföljteori
Modern portföljteori (MPT) introducerades av Harry Markowitz 1952.
MPT innebär att en investerares mål är att maximera portföljens förväntade avkastning för en given risknivå.
Vanliga målsättningar:
Maximera avkastning per riskenhet
Minimera ett riskmått
Medelvärde–standardavvikelse: Inställning
library(PortfolioAnalytics)
data(edhec)
data <- edhec[,1:8]
# Create the portfolio specification
port_spec <- portfolio.spec(colnames(data))
port_spec <- add.constraint(portfolio = port_spec, type = "full_investment")
port_spec <- add.constraint(portfolio = port_spec, type = "long_only")
port_spec <- add.objective(portfolio = port_spec, type = "return", name = "mean")
port_spec <- add.objective(portfolio = port_spec, type = "risk", name = "StdDev")
**************************************************
PortfolioAnalytics Portfolio Specification
**************************************************
Call:
portfolio.spec(assets = colnames(data))

Number of assets: 8
Asset Names
[1] "Convertible Arbitrage"  "CTA Global"             "Distressed Securities"
[4] "Emerging Markets"       "Equity Market Neutral"  "Event Driven"
[7] "Fixed Income Arbitrage" "Global Macro"

Constraints
Enabled constraint types
        - full_investment
        - long_only

Objectives:
Enabled objective names
        - mean
        - StdDev
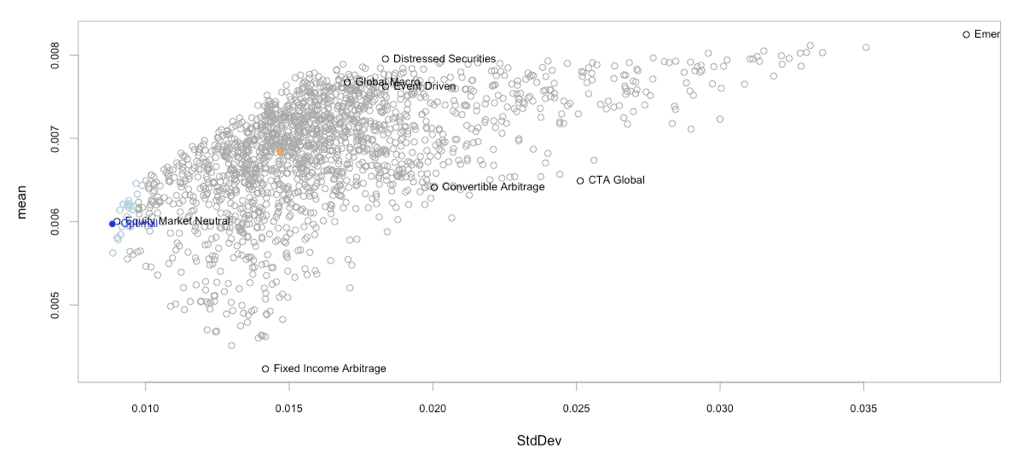
Medelvärde–standardavvikelse: Optimering
# Run optimization and chart results in risk-reward space
opt <- optimize.portfolio(data,
                   portfolio = port_spec,
                   optimize_method = "random",
                   trace = TRUE)
chart.RiskReward(opt,
                 risk.col = "StdDev",
                 return.col = "mean",
                 chart.assets = TRUE)
Medelvärde–standardavvikelse: Optimering
Nu kör vi en övning!
Portföljanalys på avancerad nivå i R

