หลีกเลี่ยงความซับซ้อนที่ไม่จำเป็น
GARCH Models in R

Kris Boudt
Professor of finance and econometrics
หลีกเลี่ยงความซับซ้อนที่ไม่จำเป็น
- หากทราบว่า
- ไดนามิกของค่าเฉลี่ยมีนัยสำคัญน้อยมาก
- ไม่มี leverage effect ในความแปรปรวน
- การแจกแจงมีความสมมาตรและหางหนา
การกำหนดสเปกที่เหมาะสม คือ ค่าเฉลี่ยคงที่, GARCH(1, 1) มาตรฐานที่ใช้การแจกแจงแบบ student t:
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
จำกัดค่าประมาณพารามิเตอร์
- หากทราบว่าพารามิเตอร์
- มีค่าเท่ากับค่าหนึ่งที่กำหนด
- หรืออยู่ในช่วงค่าที่ระบุ
- ควรกำหนดเงื่อนไขนี้ในสเปกโดยใช้เมธอด
setfixed()setbounds()
การประยุกต์ใช้กับอัตราแลกเปลี่ยน
การกำหนดสเปกและการประมาณค่า
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
ผลการประมาณค่า
coef(garchfit)
           mu         omega        alpha1         beta1         shape
-3.562136e-05  8.005123e-08  3.097322e-02  9.674496e-01  8.821902e+00
ตัวอย่างการใช้ setfixed()
- หากทราบว่า
alpha1 = 0.05และshape = 6: ให้กำหนดค่าเหล่านั้นในการประมาณค่า - วิธีการ: ใช้เมธอด
setfixed()บนออบเจกต์ugarchspec
setfixed(garchspec) <- list(alpha1 = 0.05, shape = 6)
ผลลัพธ์
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)

coef(garchfit)
           mu         omega        alpha1         beta1         shape
-4.142922e-05  2.061772e-07  5.000000e-02  9.489622e-01  6.000000e+00
การกำหนดขอบเขตพารามิเตอร์
- พารามิเตอร์ GARCH สามารถถูกจำกัดให้อยู่ในช่วงหนึ่งได้
- บางครั้งช่วงค่าที่เป็นไปได้กว้างมาก:
- เพื่อให้ความแปรปรวนเป็นบวก เช่น กำหนดให้พารามิเตอร์ความแปรปรวนทั้งหมด ($\omega$, $\alpha$, $\beta$, $\gamma$) มีค่าเป็นบวก
- บางครั้งช่วงค่าที่เป็นไปได้แคบกว่า:
- ค่า $\alpha$ ที่น่าจะเป็นอยู่ระหว่าง 0.05 ถึง 0.2
- ค่า $\beta$ ที่น่าจะเป็นอยู่ระหว่าง 0.7 ถึง 0.95
- การกำหนดขอบเขตพารามิเตอร์แบบนี้ทำได้โดยใช้เมธอด
setbounds()
ตัวอย่างการใช้ setbounds()
setbounds(garchspec) <- list(alpha1 = c(0.05, 0.2), beta1 = c(0.8, 0.95))
ใช้สัญชาตญาณเพื่อหลีกเลี่ยงความซับซ้อนที่ไม่จำเป็น
นำข้อมูลที่มีมาใช้:
- เพื่อสร้างโมเดลที่เรียบง่าย (และชาญฉลาด)
- เพื่อกำหนดค่าพารามิเตอร์หรือตั้งขอบเขต
เพื่อให้ไดนามิก GARCH สมจริง:
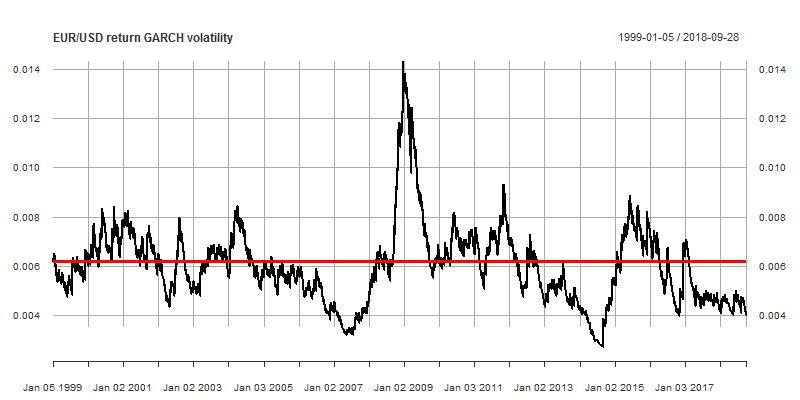
- การ mean reversion ของความผันผวนรอบค่าเบี่ยงเบนมาตรฐานของตัวอย่าง
sd(EURUSDret) # returns a value of 0.006194049
- การ mean reversion ของความผันผวนรอบค่าเบี่ยงเบนมาตรฐานของตัวอย่าง
กลุ่มความผันผวนและการ mean reversion ของความผันผวน
Variance targeting
- ในเชิงคณิตศาสตร์ หมายความว่าความแปรปรวนแบบ unconditional ที่ได้จากโมเดล GARCH เท่ากับความแปรปรวนของตัวอย่าง $\hat \sigma^2$
- วิธีการ: กำหนดอาร์กิวเมนต์
variance.targeting = TRUEในvariance.modelของugarchspec():
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                        variance.model = list(model = "sGARCH",
                        variance.targeting = TRUE),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
all.equal(uncvariance(garchfit), sd(EURUSDret) ^ 2, tol = 1e-4)
TRUE
มาลองกำหนดข้อจำกัดบนโมเดล GARCH กัน
GARCH Models in R

