Leverage effect

GARCH Models in R

Kris Boudt

Professor of finance and econometrics

ผลตอบแทนติดลบทำให้ leverage สูงขึ้น

  • $R_t <0 $
  • $\downarrow$ มูลค่าตลาด
  • $\uparrow$ leverage = หนี้สิน / มูลค่าตลาด
  • $\uparrow$ ความผันผวน
GARCH Models in R

สองสมการ

ใช้สมการแยกสำหรับความแปรปรวนตามผลตอบแทนที่ไม่คาดคิด $e_t = R_t - \mu_t$ ที่เป็นบวกและลบ:

กรณี $ e_{t-1} \gt 0$

$$ \sigma^2_{t} = ??? $$

กรณี $ e_{t-1} \le 0$

$$ \sigma^2_{t} = ??? $$

GARCH Models in R

กรณีที่มี positive surprise

... ใช้สมการ GARCH(1,1) ปกติ:

กรณี $ e_{t-1} \gt 0$

$$ \sigma^2_{t} = \omega + \alpha e^{2}_{t-1} + \beta \sigma^{2}_{t-1} $$

กรณี $ e_{t-1} \le 0$

$$ \sigma^2_{t} = ??? $$

GARCH Models in R

กรณีที่มี negative surprise

  • ความแปรปรวนที่คาดการณ์ควรสูงกว่ากรณี positive surprise

  • หมายความว่าสัมประสิทธิ์ที่คูณกับค่าคลาดเคลื่อนกำลังสองจะสูงกว่า กล่าวคือ $\alpha+\gamma$ แทน $\alpha$ โดยที่ $\gamma \geq 0$

กรณี $ e_{t-1} \gt 0$

$$ \sigma^2_{t} = \omega + \alpha e^{2}_{t-1} + \beta \sigma^{2}_{t-1} $$

กรณี $ e_{t-1} \le 0$

$$ \sigma^2_{t} = \omega + (\alpha + \gamma) e^{2}_{t-1} + \beta \sigma^{2}_{t-1} $$

นี่คือ GJR model ที่เสนอโดย Glosten, Jagannathan และ Runkle

GARCH Models in R

ทำได้อย่างไร?

เปลี่ยน argument variance.model ของ ugarchspec() จาก model = "sGARCH" เป็น model = "gjrGARCH":

garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                         variance.model = list(model = "sGARCH"),
                         distribution.model = "sstd") 

$$\downarrow$$

garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)), 
                        variance.model = list(model = "gjrGARCH"),
                        distribution.model = "sstd")
GARCH Models in R

ตัวอย่างกับผลตอบแทนของ MSFT

ประมาณค่าโมเดล

garchfit <- ugarchfit(data = msftret, spec = garchspec)

ตรวจสอบสัมประสิทธิ์ GARCH

coef(garchfit)[2:5]
       omega       alpha1        beta1       gamma1 
2.007875e-06 3.423336e-02 9.363302e-01 5.531854e-02
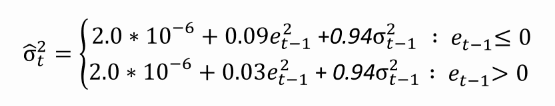
GARCH Models in R

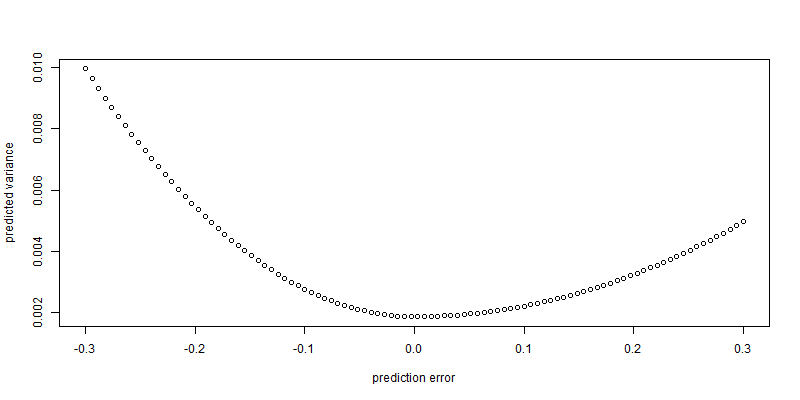
แสดงภาพการตอบสนองของความผันผวนด้วย `newsimpact()`

out <- newsimpact(garchfit)
plot(out$zx, out$zy, xlab = "prediction error", ylab = "predicted variance")
GARCH Models in R

มาประมาณค่าโมเดล GJR GARCH กัน

GARCH Models in R

Preparing Video For Download...