แพ็กเกจ rugarch
GARCH Models in R

Kris Boudt
Professor of finance and econometrics
โมเดล GARCH(1,1) แบบปกติที่มีค่าเฉลี่ยคงที่
โมเดล GARCH แบบปกติ
$$ R_t = \mu + e_t $$ $$ e_t \sim N(0, \sigma^2_t) $$ $$ \sigma^2_t = \omega + \alpha e^2_{t-1} + \beta \sigma^2_{t-1} $$
- พารามิเตอร์ 4 ตัว: $\mu, \omega, \alpha, \beta$.
- ประมาณค่าด้วย maximum likelihood: หาค่าพารามิเตอร์ที่ทำให้โมเดล GARCH มีโอกาสสูงสุดที่จะสร้างชุดผลตอบแทนที่สังเกตได้
Alexios Ghalanos
library(rugarch) citation("rugarch")To cite the rugarch package, please use: Alexios Ghalanos (2018). rugarch: Univariate GARCH models.R package version 1.4-0.
ขั้นตอนการทำงาน
3 ขั้นตอน:
ugarchspec(): ระบุโมเดล GARCH ที่ต้องการใช้ (ค่าเฉลี่ย $\mu_t$, ความแปรปรวน $\sigma^2_t$, การแจกแจงของ $e_t$)ugarchfit(): ประมาณค่าโมเดล GARCH บนอนุกรมเวลาของผลตอบแทน $R_1,...,R_T$ugarchforecast(): ใช้โมเดล GARCH ที่ประมาณค่าแล้วเพื่อพยากรณ์ความผันผวนของ $R_{T+1}$,...
ขั้นตอนการทำงานใน R
ugarchspec() ใช้ระบุโมเดล GARCH ที่ต้องการใช้
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                           variance.model = list(model = "sGARCH"),
                           distribution.model = "norm")
ugarchfit() ใช้ประมาณค่าโมเดล GARCH
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
ugarchforecast() ใช้พยากรณ์ความผันผวนของผลตอบแทนในอนาคต
garchforecast <- ugarchforecast(fitORspec = garchfit, n.ahead = 5)
ออบเจกต์จาก ugarchfit
ugarchfitส่งคืนออบเจกต์ที่เก็บผลลัพธ์ทั้งหมดจากการประมาณค่าโมเดล GARCH- เมธอด
coef,uncvar,fittedและsigma:
# Coefficients
garchcoef <- coef(garchfit)
# Unconditional variance
garchuncvar <- uncvariance(garchfit)
# Predicted mean
garchmean <- fitted(garchfit)
# Predicted volatilities
garchvol <- sigma(garchfit)
สัมประสิทธิ์ GARCH สำหรับผลตอบแทนรายวันของ S&P 500
print(garchcoef)
          mu        omega       alpha1        beta1
5.728020e-04 1.220515e-06 7.792031e-02 9.111455e-01
$$ R_{t} = 5.7 \times 10^{-4} + e_{t} $$ $$ e_{t} \sim N(0, \hat{\sigma}^{2}_{t}) $$ $$ \hat{\sigma}^{2}_{t} = 1.2 \times 10^{-6} + 0.08 e^{2}_{t-1} + 0.91 \hat{\sigma}^{2}_{t-1} $$
sqrt(garchuncvar)
0.01056519
ความผันผวนที่ประมาณค่าได้
garchvol <- sigma(garchfit)
plot(garchvol)
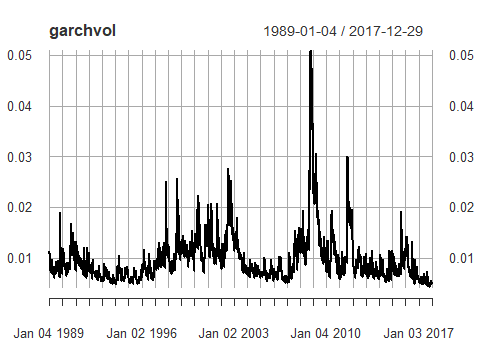
ความผันผวนในอนาคตเป็นอย่างไร?
tail(garchvol, 1)
2017-12-29 0.004862908
แล้วความผันผวนในวันถัดจากช่วงท้ายของอนุกรมเวลาล่ะ?
การพยากรณ์ความผันผวน h วันล่วงหน้า
- การใช้เมธอด
sigma()กับออบเจกต์ugarchforecastจะได้ค่าพยากรณ์ความผันผวน:
sigma(garchforecast)
      2017-12-29
T+1  0.005034754
T+2  0.005127582
T+3  0.005217770
T+4  0.005305465
T+5  0.005390797
การพยากรณ์ความผันผวน h วันล่วงหน้า
การใช้เมธอด fitted() กับออบเจกต์ ugarchforecast จะได้ค่าพยากรณ์ค่าเฉลี่ย:
fitted(garchforecast)
      2017-12-29
T+1  0.000572802
T+2  0.000572802
T+3  0.000572802
T+4  0.000572802
T+5  0.000572802
การประยุกต์ใช้กับการจัดสรรสินทรัพย์เชิงกลยุทธ์
พอร์ตโฟลิโอที่ลงทุนสัดส่วน $w$ ในสินทรัพย์เสี่ยง (ที่มีความผันผวน $\sigma_t$) และเก็บ $1-w$ ไว้ในบัญชีเงินฝากไร้ความเสี่ยง จะมีความผันผวนเท่ากับ
$$ \sigma_p = w \sigma_t$$
จะกำหนด $w$ อย่างไร? แนวทางหนึ่งคือ volatility targeting: เลือก $w$ ให้ความผันผวนรายปีของพอร์ตโฟลิโอที่พยากรณ์ได้เท่ากับระดับเป้าหมาย เช่น 5% ดังนั้น:
$$ w^* = 0.05 /\sigma_t $$
เนื่องจากความผันผวน GARCH เปลี่ยนแปลงอยู่เสมอ น้ำหนักที่เหมาะสมจึงเปลี่ยนตามด้วย
มาฝึกกับ rugarch กัน!
GARCH Models in R

