การวิเคราะห์ความผันผวน

GARCH Models in R

Kris Boudt

Professor of finance and econometrics

เกี่ยวกับผู้สอน
  • Kris Boudt
    • PhD ด้านการพยากรณ์ความเสี่ยงทางการเงิน
    • ใช้โมเดล GARCH เพื่อลดการขาดทุน
  • R package rugarch ของ Alexios Ghalanos

Kris Boudt

GARCH Models in R

การคำนวณผลตอบแทน

  • กำไรและขาดทุนทางการเงินแบบสัมพัทธ์ แสดงในรูปของผลตอบแทน

$$ R_{t} = \frac{P_{t} - P_{t-1}}{P_{t-1}} $$

  • ฟังก์ชัน CalculateReturns ใน PerformanceAnalytics
# Example in R for daily S&P 500 prices (xts object)
library(PerformanceAnalytics)
SP500returns <- CalculateReturns(SP500prices)
GARCH Models in R

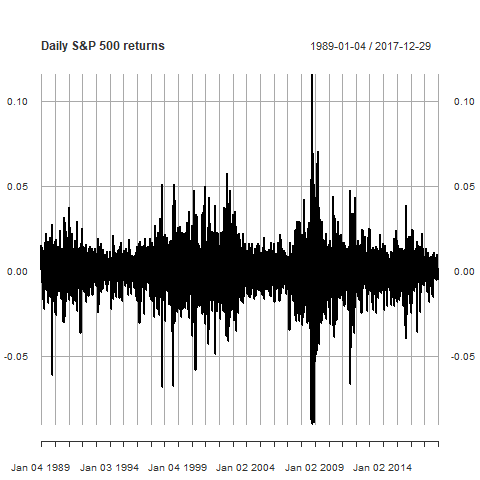
ผลตอบแทนรายวันของ S&P 500

ผลตอบแทนรายวันของ S&P 500

คุณสมบัติของผลตอบแทนรายวัน:

  • ผลตอบแทนเฉลี่ยอยู่ที่ศูนย์
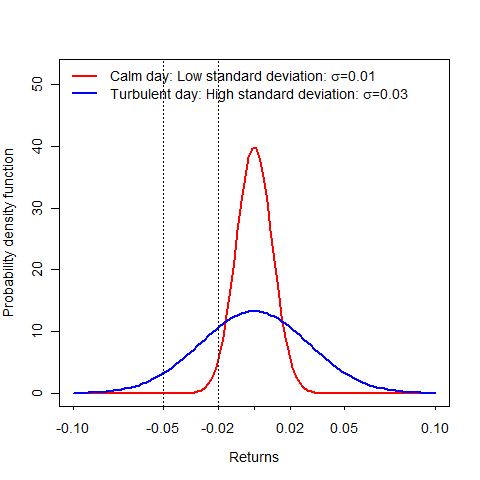
  • ความผันแปรของผลตอบแทนเปลี่ยนแปลงตามเวลา

ส่วนเบี่ยงเบนมาตรฐาน = ตัววัดความผันแปรของผลตอบแทน

คำพ้องความหมาย: ความผันผวนของผลตอบแทน

แทนด้วยอักษรกรีก $\sigma_t$

GARCH Models in R

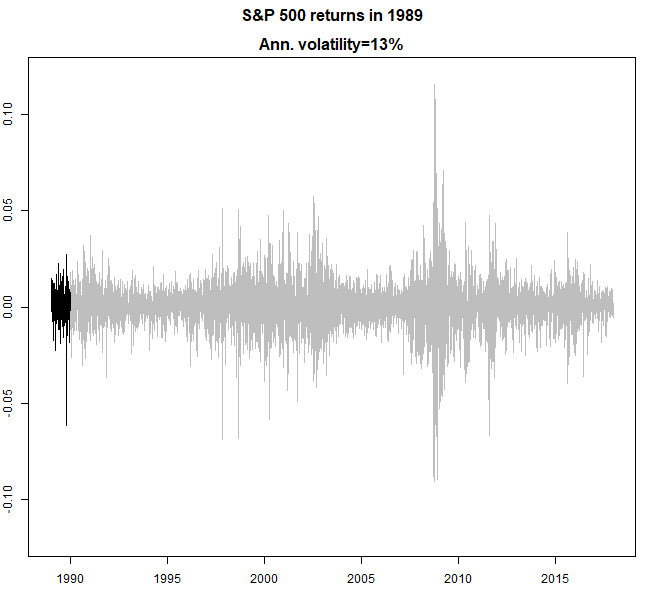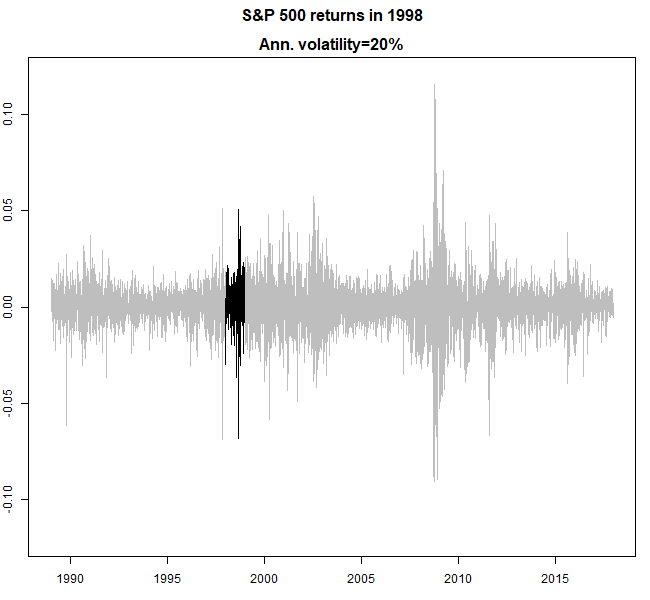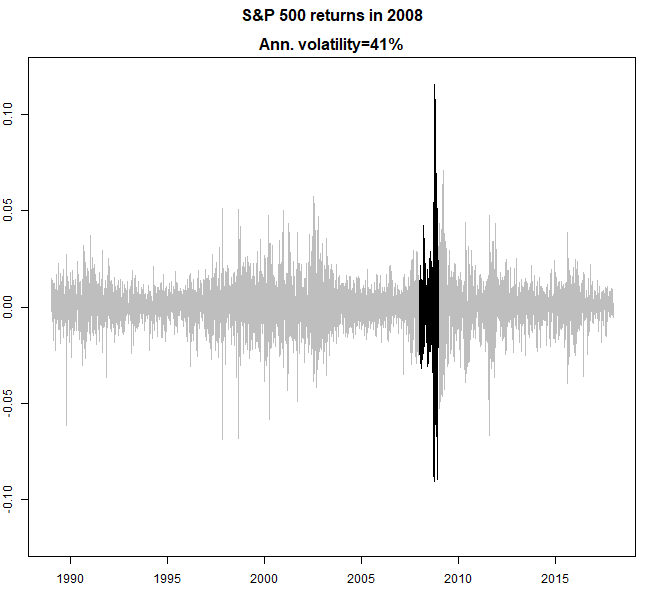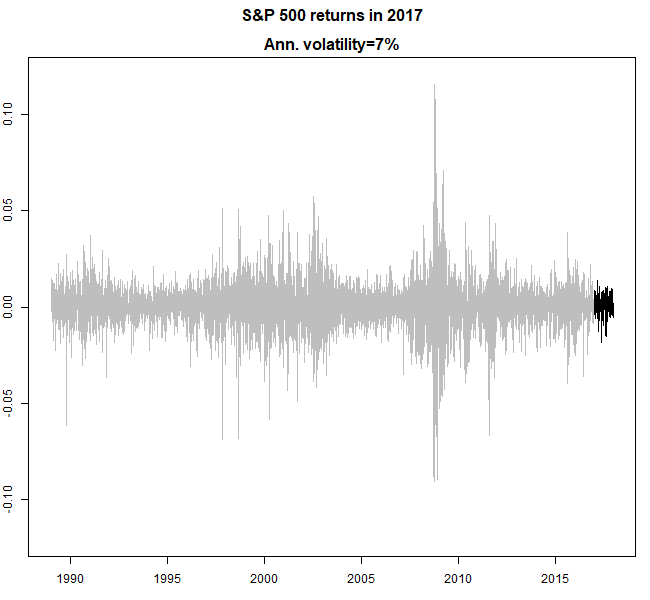
การกระจายของผลตอบแทนรายวันแยกตามปี

GARCH Models in R

การประมาณความผันผวนของผลตอบแทน

  • ฟังก์ชัน sd() คำนวณส่วนเบี่ยงเบนมาตรฐาน (รายวัน):
sd(sp500ret)
0.01099357
  • สูตรสำหรับ $\hat \sigma$ ที่คำนวณจากผลตอบแทนรายวัน $T$ ค่า:

$$ \hat \sigma = \sqrt{\frac{1}{T-1} \sum_{t=1}^T (R_t - \hat \mu )^2},$$

  • โดยที่ $\hat \mu$ คือผลตอบแทนเฉลี่ย
GARCH Models in R

ความผันผวนรายปี

  • sd(sp500ret) คือความผันผวนรายวัน
  • ความผันผวนรายปี = $\sqrt{252}$ $\times$ ความผันผวนรายวัน
# Compute annualized standard deviation
sqrt(252) * sd(sp500ret)
0.1745175
GARCH Models in R

การกระจายของผลตอบแทนรายวันแยกตามปี

GARCH Models in R

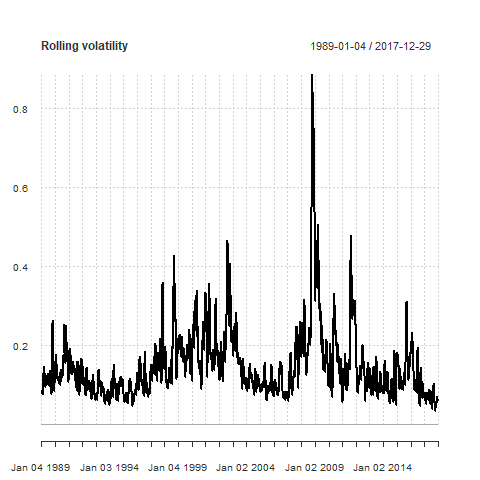
การประมาณความผันผวนแบบ Rolling

  • กรอบการประมาณแบบเลื่อน (Rolling Estimation Windows): Rollingwindows
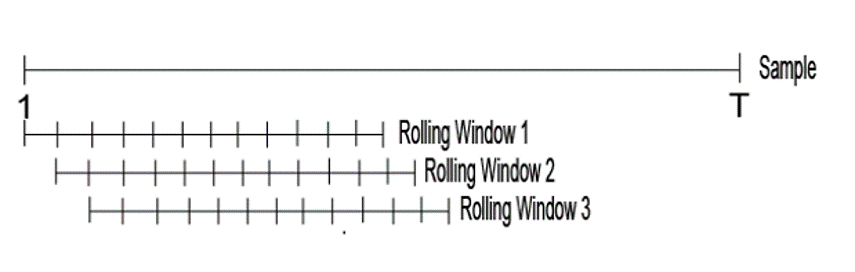
  • ความกว้างของกรอบ? เป็นทวีคูณของ 22 (วันซื้อขาย)
GARCH Models in R

ฟังก์ชัน chart.RollingPerformance()

library(PerformanceAnalytics)

chart.RollingPerformance(R = sp500ret,
                         width = 22,
                         FUN = "sd.annualized",
                         scale = 252, 
                         main = "Rolling 1 month volatility")
GARCH Models in R

ความผันผวนแบบ Rolling Window

GARCH Models in R

เกี่ยวกับโมเดล GARCH ใน R

  • การประมาณค่า $\sigma_t$ ต้องใช้โมเดลอนุกรมเวลา เช่น GARCH
GARCH Models in R

มาทบทวนพื้นฐานการคำนวณส่วนเบี่ยงเบนมาตรฐานแบบ Rolling ใน R กัน

GARCH Models in R

Preparing Video For Download...