Python 投資組合分析入門
Charlotte Werger
Data Scientist


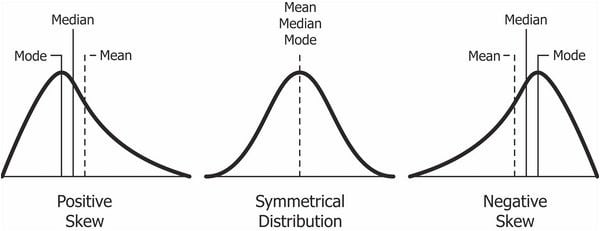
$ $ $ Skewness = \frac{3(mean - median)}{\sigma} $ $ $
經驗法則:

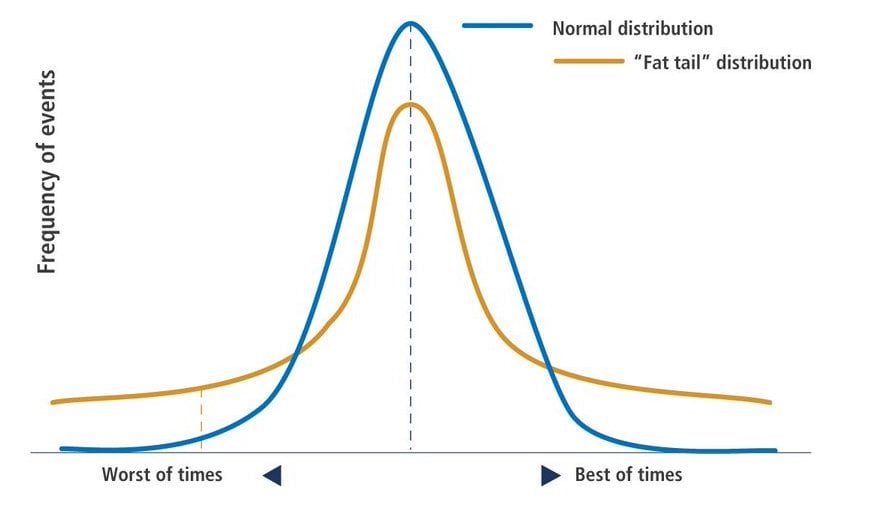
「較高的峰度代表變異多由罕見的極端偏離造成,而非頻繁但幅度適中的偏離。」
apple_returns=apple_price.pct_change()
apple_returns.head(3)
date
2015-01-02 NaN
2015-01-05 -0.028172
2015-01-06 0.000094
Name: AAPL, dtype: float64
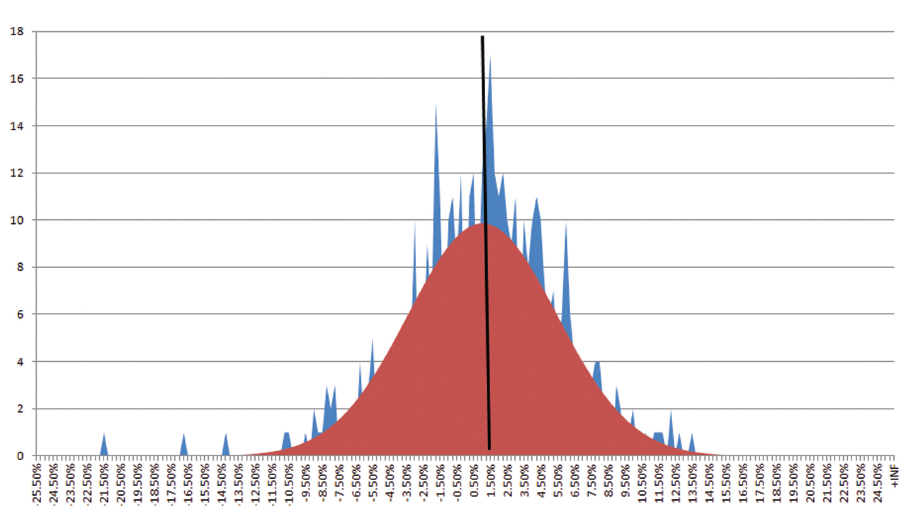
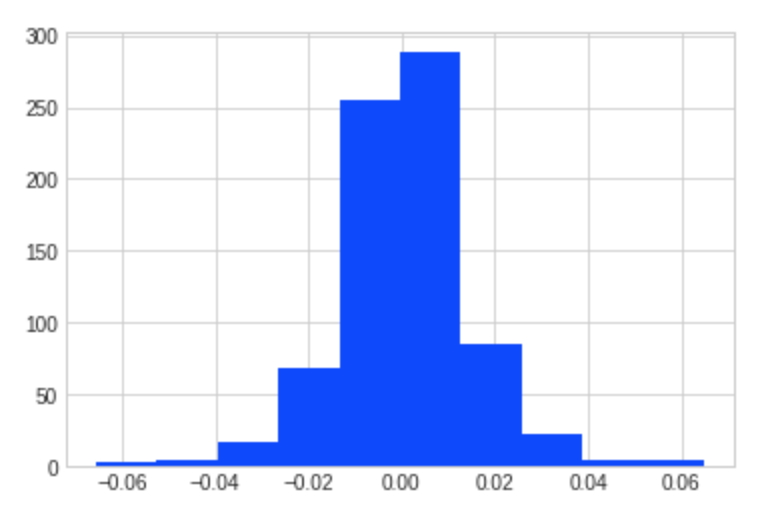
apple_returns.hist()

print("mean : ", apple_returns.mean())
print("vol : ", apple_returns.std())
print("skew : ", apple_returns.skew())
print("kurt : ", apple_returns.kurtosis())
mean : 0.0006855391415724799
vol : 0.014459504468360529
skew : -0.012440851735057878
kurt : 3.197244607586669
Python 投資組合分析入門