兩個時間序列的相關性

Python 中的時間序列分析

Rob Reider

Adjunct Professor, NYU-Courant Consultant, Quantopian

兩個時間序列的相關性

  • S&P500 與 JPMorgan 股價走勢
Python 中的時間序列分析

兩個時間序列的相關性

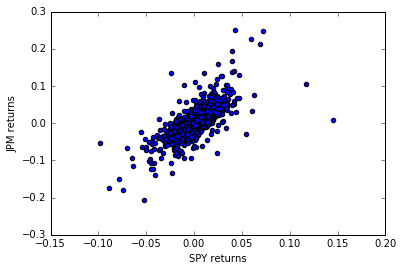
  • S&P500 與 JP Morgan 報酬率散佈圖
Python 中的時間序列分析

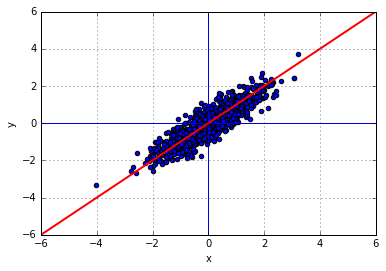
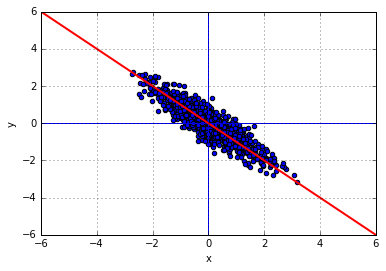
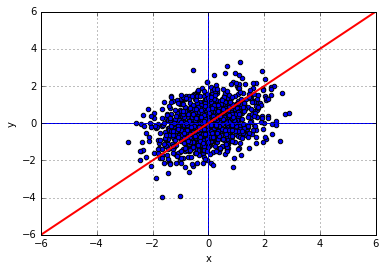
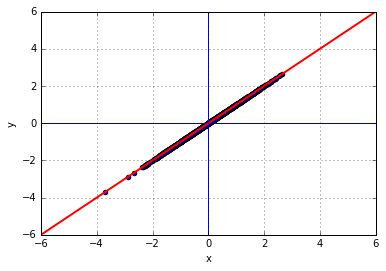
更多散佈圖

  • 相關係數 = 0.9

  • 相關係數 = -0.9

  • 相關係數 = 0.4

  • 相關係數 = 1.0

Python 中的時間序列分析

常見錯誤:兩個趨勢序列的相關性

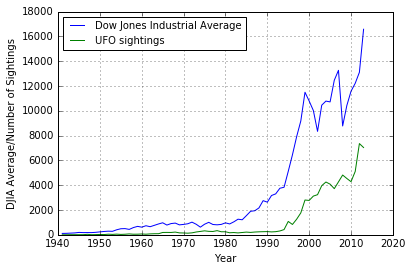
  • 道瓊工業指數與 UFO 目擊(www.nuforc.org

  • 水準的相關性:0.94

  • 百分比變化的相關性:$\large \approx$ 0
Python 中的時間序列分析

範例:大型股與小型股的相關性

  • 以 SPX(大型股)與 R2000(小型股)的股價開始
  • 第一步:計算兩個序列的百分比變化
      df['SPX_Ret'] = df['SPX_Prices'].pct_change()
      df['R2000_Ret'] = df['R2000_Prices'].pct_change()
    
Python 中的時間序列分析

範例:大型股與小型股的相關性

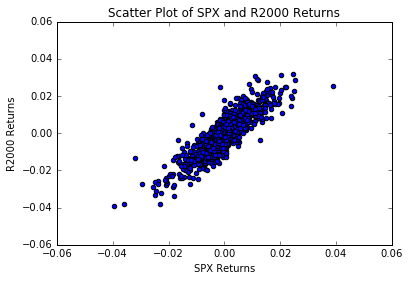
  • 用散佈圖視覺化相關性
      plt.scatter(df['SPX_Ret'], df['R2000_Ret'])
      plt.show()
    

Python 中的時間序列分析

範例:大型股與小型股的相關性

  • 使用 pandas 的 Series 相關性方法
correlation = df['SPX_Ret'].corr(df['R2000_Ret'])
print("Correlation is: ", correlation)
Correlation is: 0.868
Python 中的時間序列分析

一起來練習吧!

Python 中的時間序列分析

Preparing Video For Download...