估計與預測 AR 模型
Python 中的時間序列分析

Rob Reider
Adjunct Professor, NYU-Courant Consultant, Quantopian
估計 AR 模型
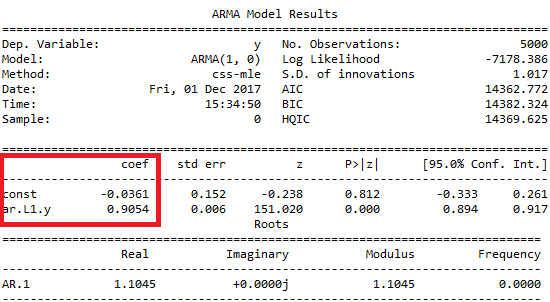
- 完整輸出(真值為 $\large \mu=0$、$\large \phi=0.9$)
print(result.summary())
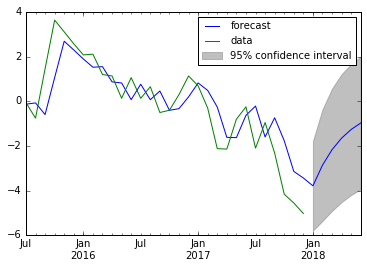
使用 AR 模型進行預測
from statsmodels.graphics.tsaplots import plot_predict
fig, ax = plt.subplots()
data.plot(ax=ax)
plot_predict(result, start='2012-09-27', end='2012-10-06', alpha=0.05, ax=ax)
plt.show()
plot_predict()函式的引數- 第 1 個引數是已配適的模型
- 設定
alpha=None表示不顯示信賴區間 - 設定
ax=ax可在同一座標軸上繪製資料與預測