策略最佳化與基準測試

Financial Trading in Python

Chelsea Yang

Data Science Instructor

如何決定輸入參數數值?

  • 問題:

    • 在訊號「Price > SMA」中,哪個 SMA 回看期較佳?
  • 解法:策略最佳化

    • 在回測中嘗試一組輸入參數範圍並比較結果
Financial Trading in Python

策略最佳化範例

def signal_strategy(ticker, period, name, start='2018-4-1', end='2020-11-1'):

# Get the data and calculate SMA price_data = bt.get(ticker, start=start, end=end) sma = price_data.rolling(period).mean()
# Define the signal-based strategy bt_strategy = bt.Strategy(name, [bt.algos.SelectWhere(price_data>sma), bt.algos.WeighEqually(), bt.algos.Rebalance()])
# Return the backtest return bt.Backtest(bt_strategy, price_data)
1 www.datacamp.com/courses/writing-functions-in-python
Financial Trading in Python

策略最佳化範例

ticker = 'aapl'
sma20 = signal_strategy(ticker, 
                        period=20, name='SMA20')
sma50 = signal_strategy(ticker, 
                        period=50, name='SMA50')
sma100 = signal_strategy(ticker, 
                        period=100, name='SMA100')

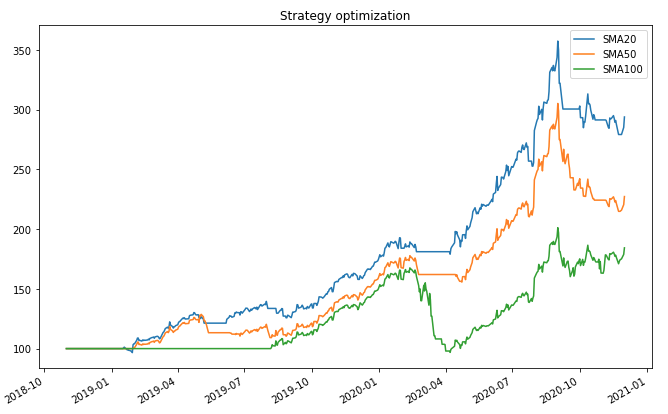
# Run backtests and compare results bt_results = bt.run(sma20, sma50, sma100) bt_results.plot(title='Strategy optimization')

最佳化結果的圖

Financial Trading in Python

什麼是基準(benchmark)?

一個用來比較或評估策略的標準或參照點。

  • 例子:
    • 以訊號主動交易股票的策略,可用被動「買進並持有」作為基準。
    • S&P 500 指數常用作股票資產的基準。
    • 美國公債用來衡量債券的風險與報酬。
Financial Trading in Python

基準測試範例

def buy_and_hold(ticker, name, start='2018-11-1', end='2020-12-1'):

# Get the data price_data = bt.get(ticker, start=start_date, end=end_date)
# Define the benchmark strategy bt_strategy = bt.Strategy(name, [bt.algos.RunOnce(), bt.algos.SelectAll(), bt.algos.WeighEqually(), bt.algos.Rebalance()])
# Return the backtest return bt.Backtest(bt_strategy, price_data)
Financial Trading in Python

基準測試範例

benchmark = buy_and_hold(ticker, name='benchmark')

# Run all backtests and plot the resutls bt_results = bt.run(sma20, sma50, sma100, benchmark) bt_results.plot(title='Strategy benchmarking')
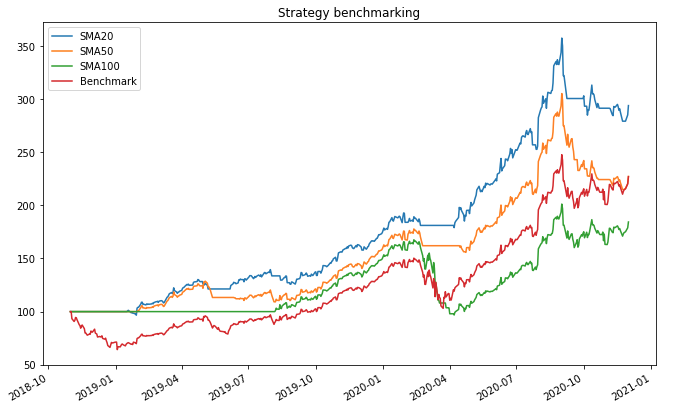
基準測試結果

Financial Trading in Python

一起來練習吧!

Financial Trading in Python

Preparing Video For Download...