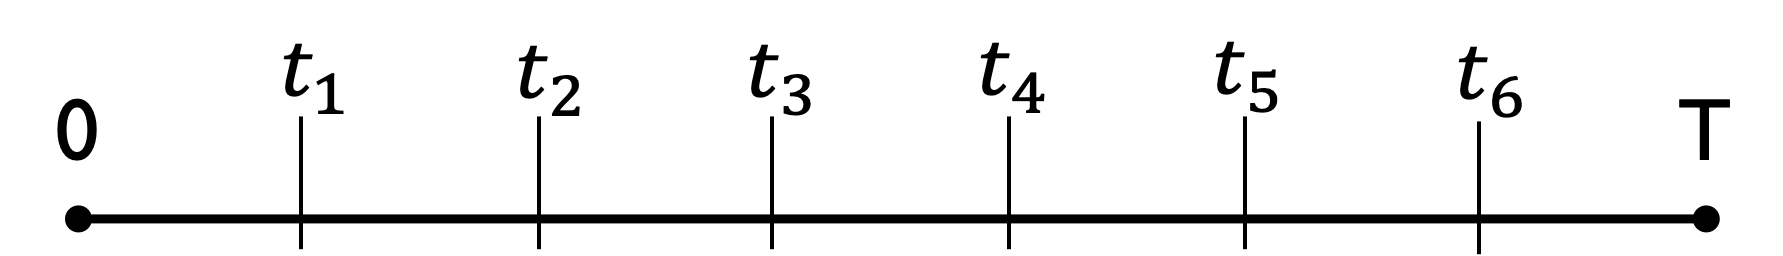極值理論

Python 量化風險管理

Jamsheed Shorish

Computational Economist

極端值

  • 投資組合損失:極端值
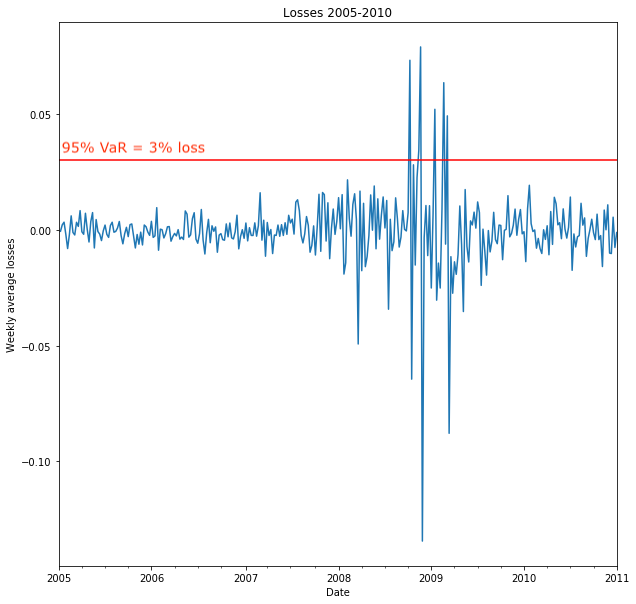
  • 超過 VaR 門檻的極端事件圖像
  • 極端值:分配尾端
    • 尾端損失:超過某一數值的損失
    • 建模尾端損失 ⇒ 風險管理更佳
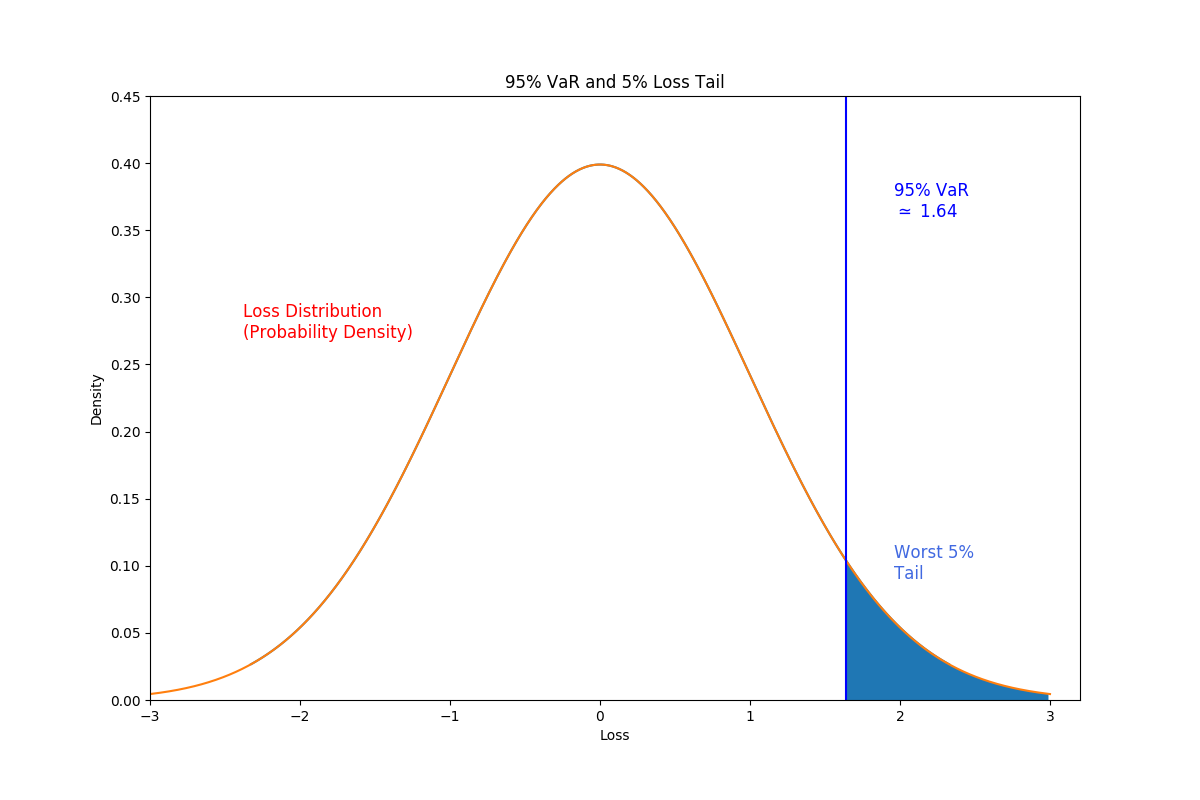
  • 尾端風險與 VaR 的圖像
Python 量化風險管理

極值理論

  • 極值理論:極端值的統計分配
  • 區塊極大值

從 0 到 T 的時間區間線段

Python 量化風險管理

極值理論

  • 極值理論:極端值的統計分配
  • 區塊極大值
    • 將期間切成多個次期間

從 0 到 T 分割為次區間的線段

Python 量化風險管理

極值理論

  • 極值理論:極端值的統計分配
  • 區塊極大值
    • 將期間切成多個次期間
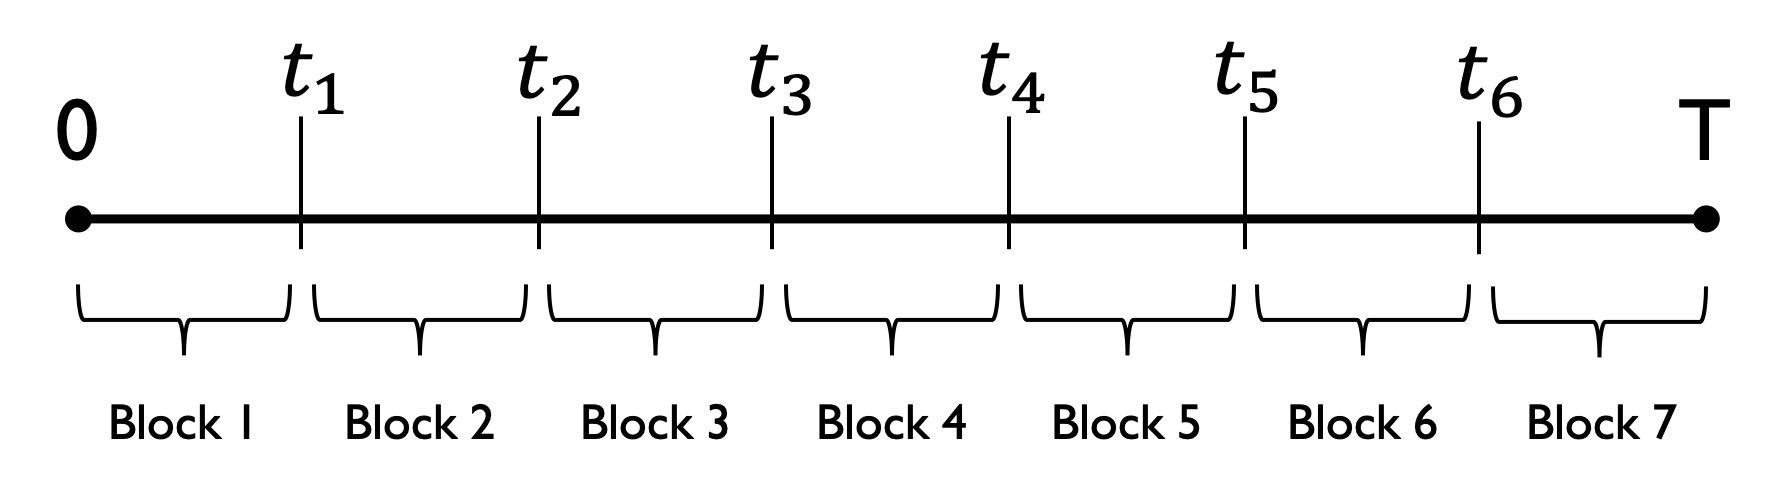
    • 為每個次期間形成一個「區塊」

顯示區塊的時間區間線段

Python 量化風險管理

極值理論

  • 極值理論:極端值的統計分配
  • 區塊極大值
    • 將期間切成多個次期間
    • 由每個次期間形成「區塊」
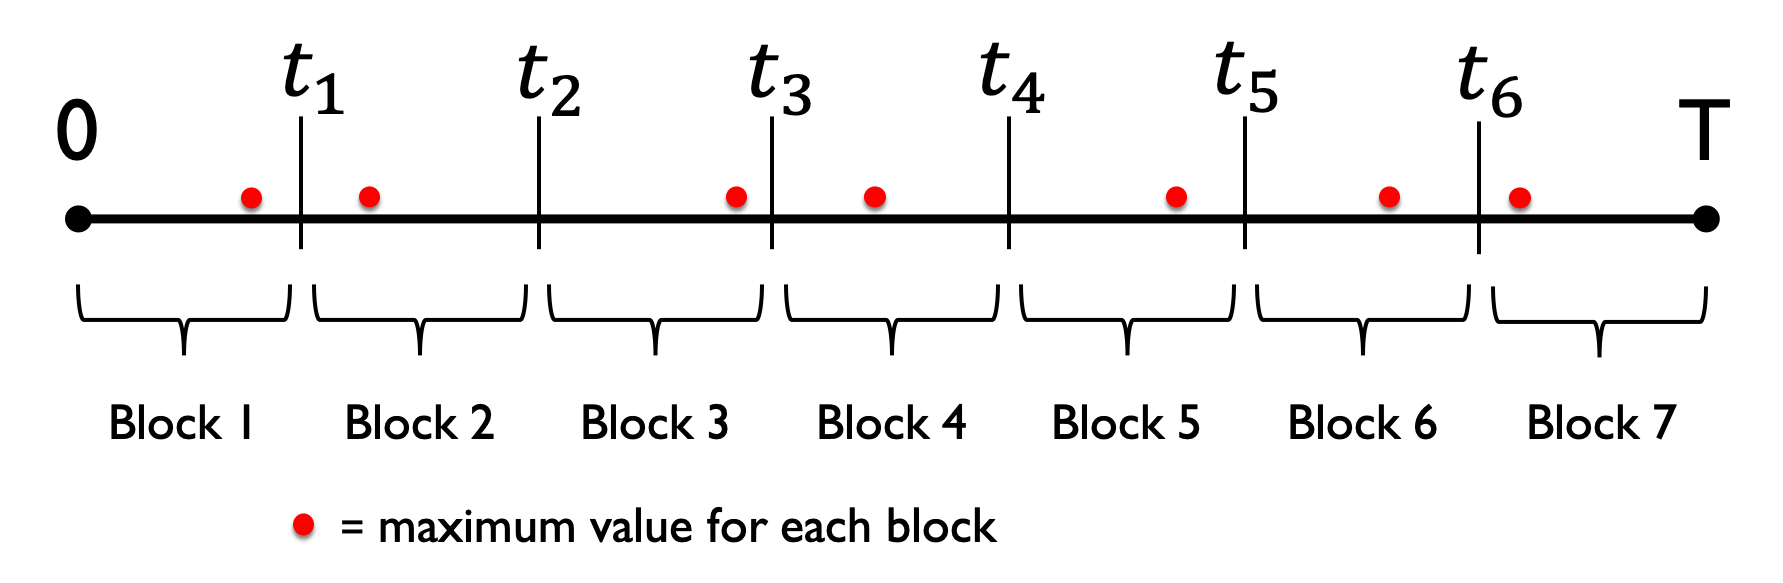
    • 區塊極大值的集合 = 資料集
  • 閾值超越法(POT):
    • 找出所有超過給定水準的損失
    • 此類損失的集合 = 資料集

含區塊與各區塊最大損失的區間

Python 量化風險管理

廣義極值分配

  • 範例:2007–2009 的區塊極大值

    • 以所需期間(例如每週)重新取樣損失
      maxima = losses.resample("W").max()
      
  • 廣義極值分配(GEV)

    • 資料「極大值」的分配
    • 例:用 scipy.stats.genextreme 參數估計
      from scipy.stats import genextreme
      params = genextreme.fit(maxima)
      
Python 量化風險管理

從 GEV 分配計算 VaR 與 CVaR

  • 從 GEV 分配求 99% VaR
    • .ppf() 百分點函式求 99% VaR
    • 需使用已配適 GEV 的 params
    • 找出一週期間在 99% 信心水準下的最大損失
  • 從 GEV 分配求 99% CVaR
    • CVaR 是在 VaR 為最小損失條件下的損失條件期望
    • .expect() 方法求期望值
VaR_99 = genextreme.ppf(0.99, *params)
CVar_99 = ( 1 / (1 - 0.99) ) * genextreme.expect(lambda x: x, *params, lb = VaR_99)
Python 量化風險管理

備抵損失

  • 風險管理備抵損失
    • 監管要求(銀行、保險)
    • 必須有準備金以覆蓋損失
      • 指定期間(例如 1 週)
      • 指定信心水準(例如 99%)
  • 來自 GEV 分配的 VaR
    • 估計最大損失
      • 給定期間
      • 給定信心水準
Python 量化風險管理

備抵損失

  • 範例:初始投資組合價值 = $1,000,000
  • 一週準備金要求(99% 信心水準)
    • 由 GEV 分配的 $\text{VaR}_{99}$:一週內 99% 信心水準下的最大損失
  • 準備金要求:投資組合價值 × $\text{VaR}_{99}$
    • 假設 $\text{VaR}_{99}$ = 0.10,亦即最大損失 10%
    • 準備金要求 = $100,000
  • 投資組合價值_變動_ ⇒ 準備金要求亦_變動_
  • 法規會規定更新準備金要求的頻率
Python 量化風險管理

一起來練習吧!

Python 量化風險管理

Preparing Video For Download...