風險因子與金融危機

Python 量化風險管理

Jamsheed Shorish

Computational Economist

風險因子

  • 波動度:報酬對期望值的「離散」程度
  • 時間序列:期望值=樣本平均
  • 是什麼驅動期望與離散?
  • 「風險因子」:驅動投資組合報酬與波動的變數或事件

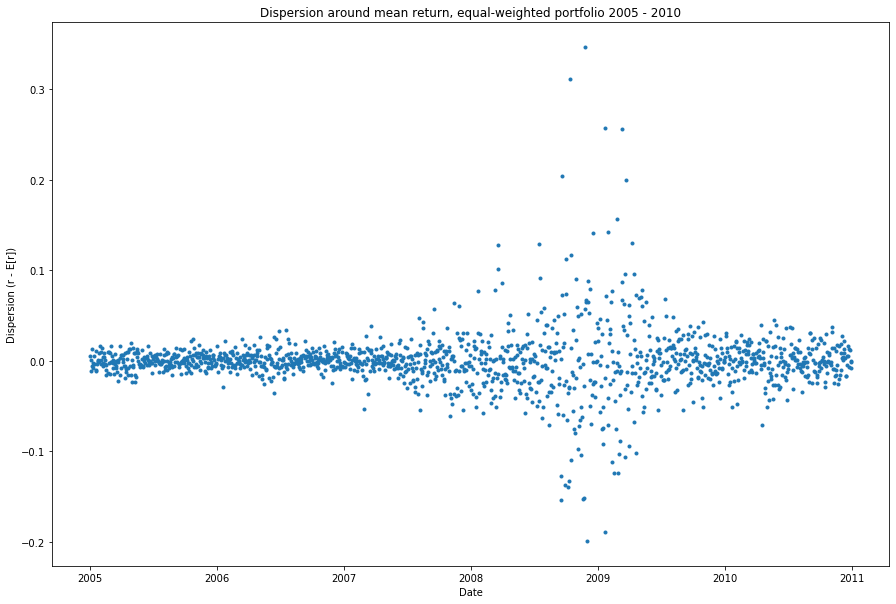
離散圖:報酬相對時間序列平均的偏差

Python 量化風險管理

風險曝險

  • 「風險曝險」:可能的投組損失規模

    • 風險因子決定曝險程度
  • 例:水災保險

    • 自負額:不論損失都需自付的金額
    • 就算 100% 理賠仍需支付自負額
    • 因此自負額就是「風險曝險」
    • 洪水頻仍 ⇒ 結果更不穩定(波動更大)
    • 洪水頻仍 ⇒ 風險曝險更高
Python 量化風險管理

系統性風險

  • 「系統性風險」:影響投組所有資產波動的風險因子

    • 「市場風險」:源自整體金融市場變動的系統性風險
  • 「飛機引擎故障」:屬於系統性風險!

  • 金融系統性風險因子例:

    • 物價水準變動,即「通膨」
    • 利率變動
    • 景氣變化

螺旋槳飛機引擎

Python 量化風險管理

特殊風險

  • 「特殊風險」:特定資產/資產類別的專屬風險。

  • 「亂流與未繫安全帶」:屬於特殊風險!

  • 特殊風險例:

    • 債券投組:發行人違約風險
    • 公司/產業特性
      • 公司規模(市值)
      • 帳面市值比
      • 產業衝擊

航空座椅安全帶

Python 量化風險管理

因子模型

  • 「因子模型」:評估影響投組報酬的風險因子
  • 統計迴歸,如 Ordinary Least Squares(OLS):
    • 應變數:報酬(或波動)
    • 自變數:系統性與/或特殊風險因子
  • 「Fama-French」因子模型:結合
    • 市場風險與
    • 特殊風險(公司規模、公司價值)
Python 量化風險管理

危機風險因子:不動產抵押貸款證券

  • 投資銀行:危機前大量舉債
  • 擔保品:不動產抵押貸款證券(MBS)
  • MBS:原本應透過持有多種特性的房貸來分散風險
    • 缺陷:房貸違約風險其實「高度相關」
    • 逾期/違約潮重創擔保品價值
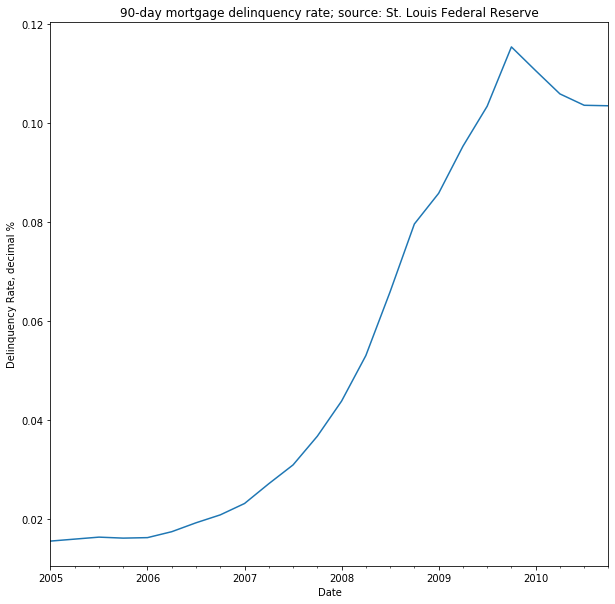
  • 「90 天房貸逾期率」:危機期間投資銀行投組的風險因子

2005-2010 年 90 天房貸逾期

Python 量化風險管理

危機因子模型

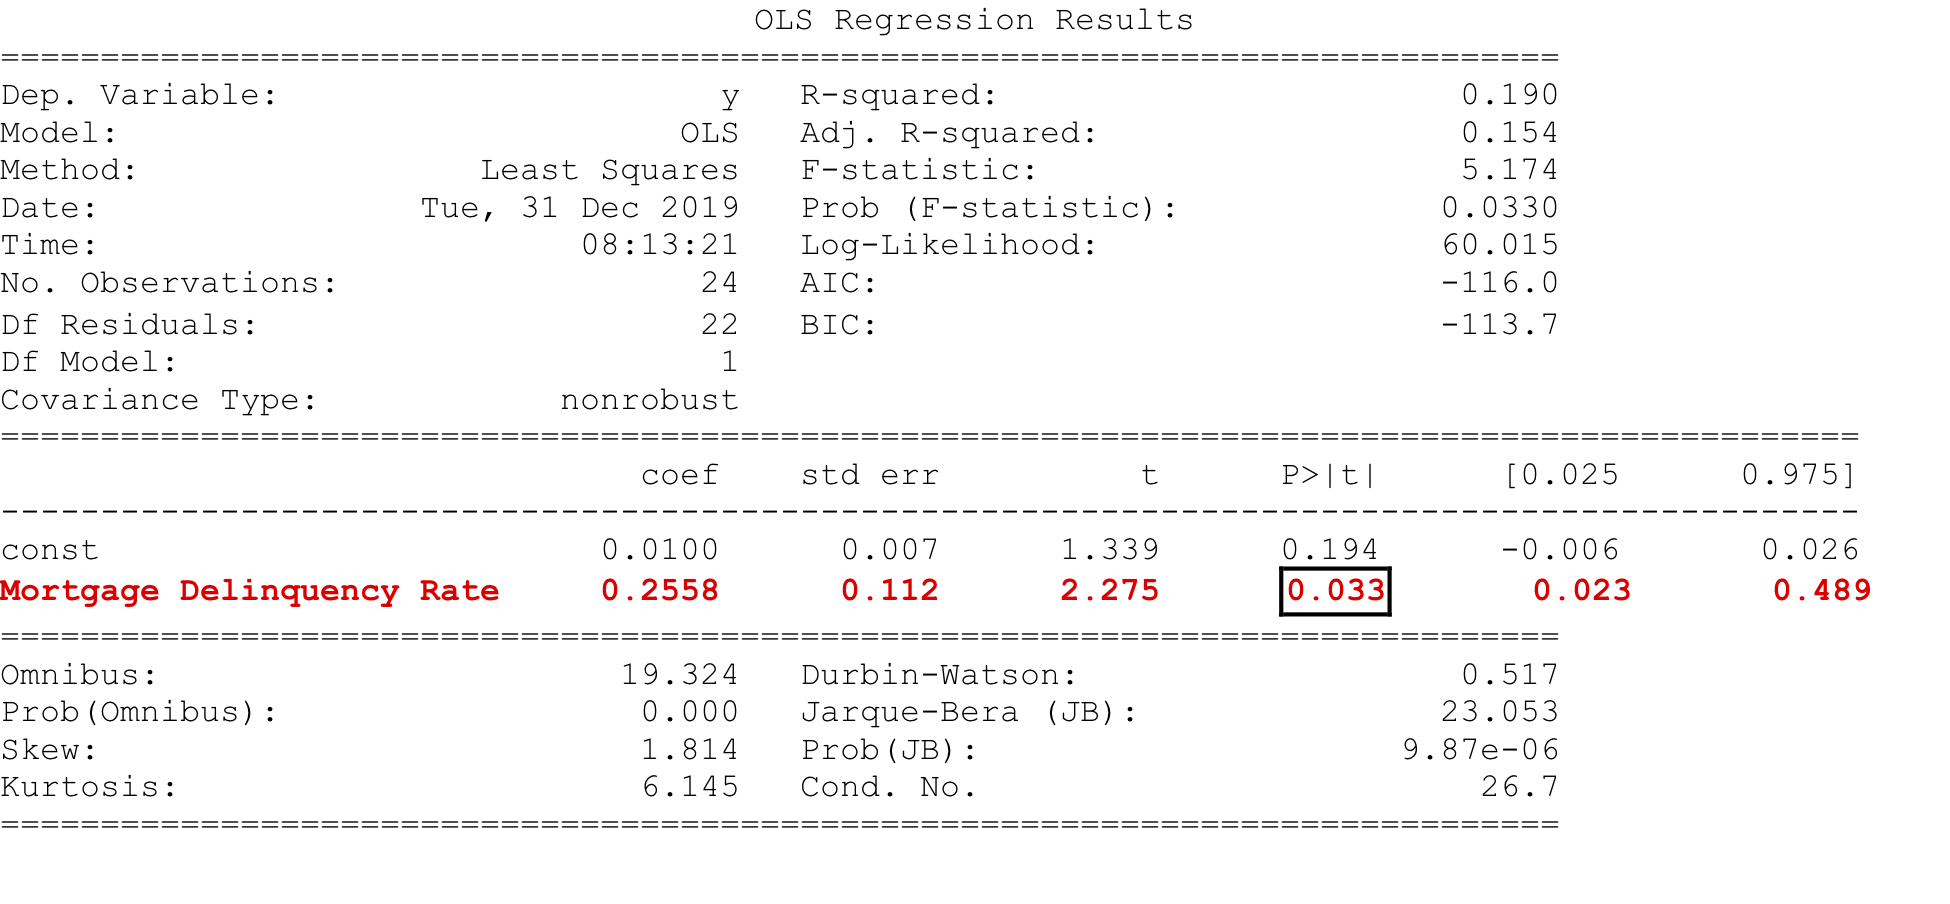
  • 因子模型迴歸:投組報酬 vs. 房貸逾期
  • 匯入迴歸工具函式庫 statsmodels.api
  • .OLS() 物件與其 .fit() 方法擬合迴歸
  • 用迴歸的 .summary() 方法顯示結果


import statsmodels.api as sm

regression = sm.OLS(returns, delinquencies).fit()
print(regression.summary())
Python 量化風險管理

迴歸 .summary() 結果

迴歸摘要範例

Python 量化風險管理

一起來練習吧!

Python 量化風險管理

Preparing Video For Download...