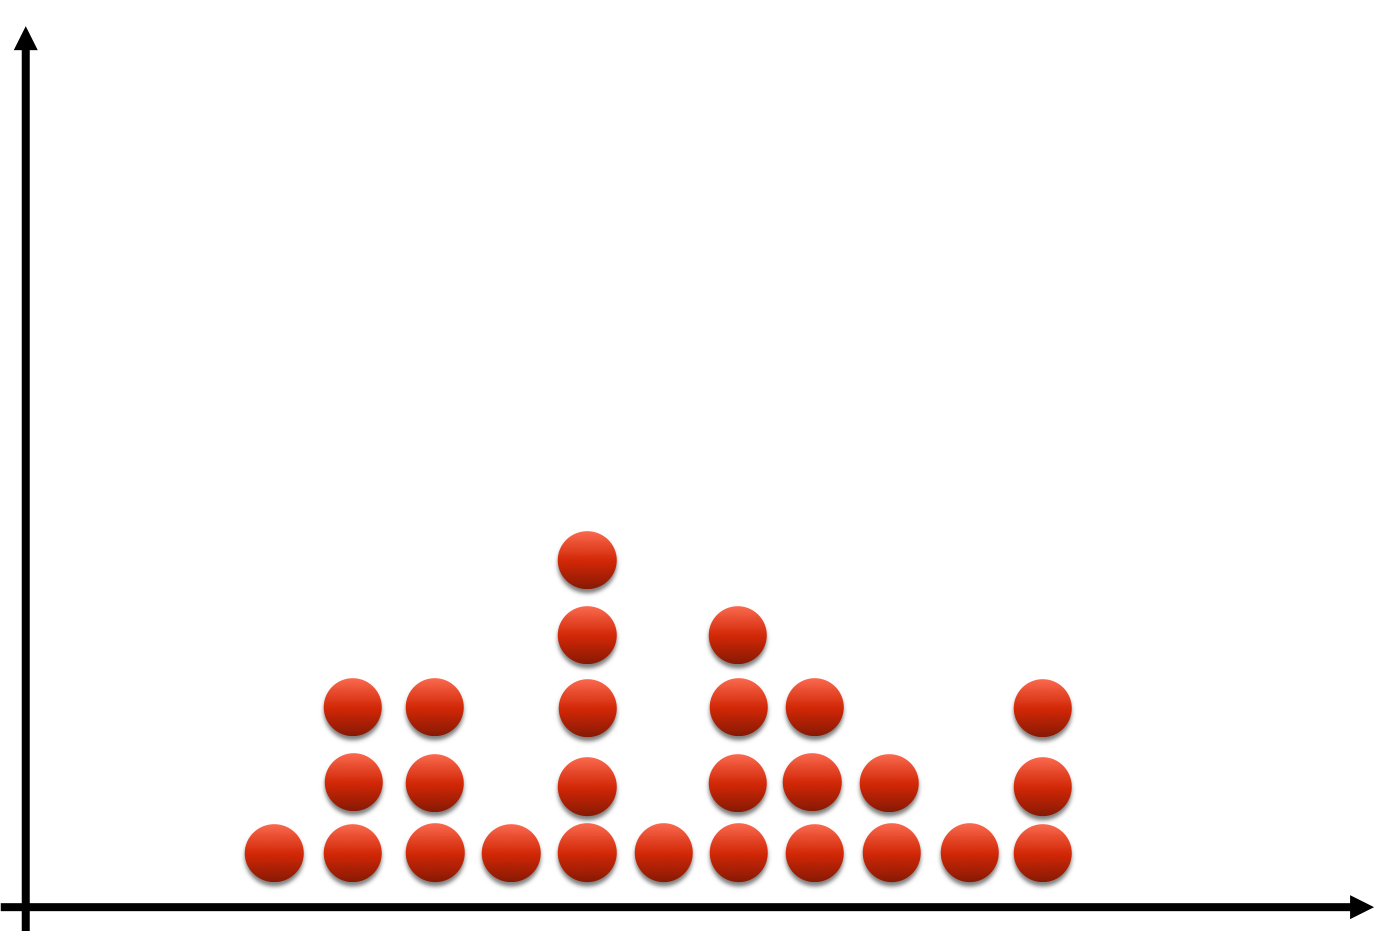Python 量化風險管理
Jamsheed Shorish
Computational Economist
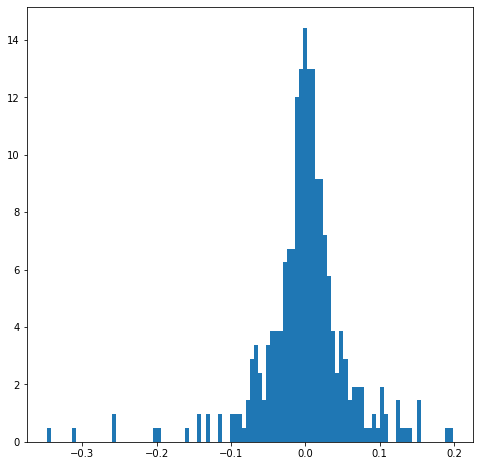
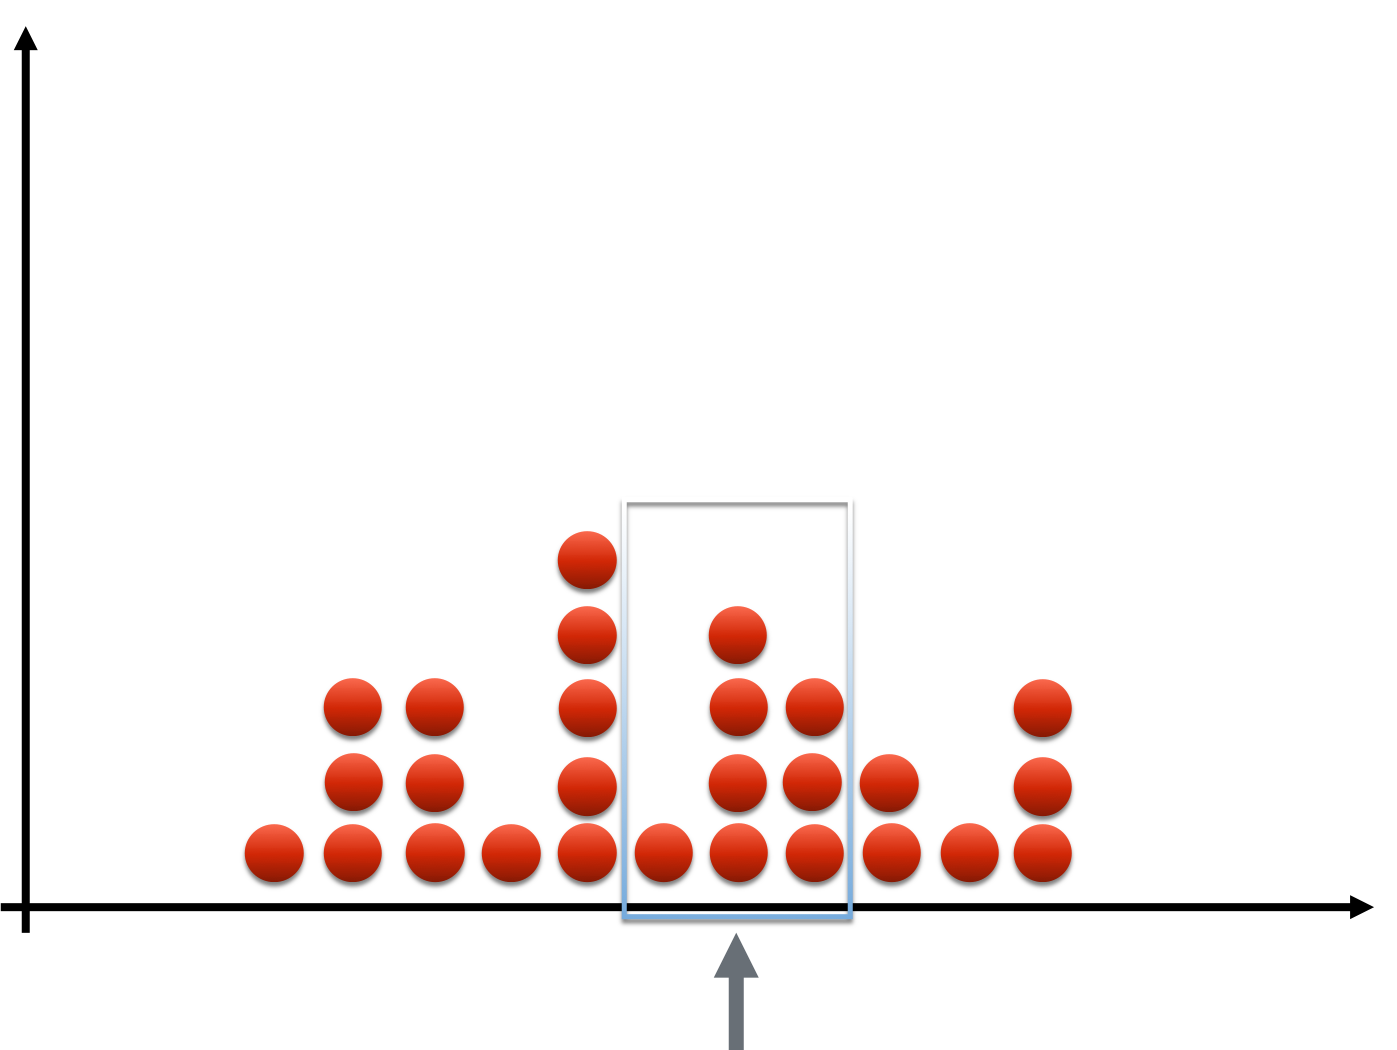
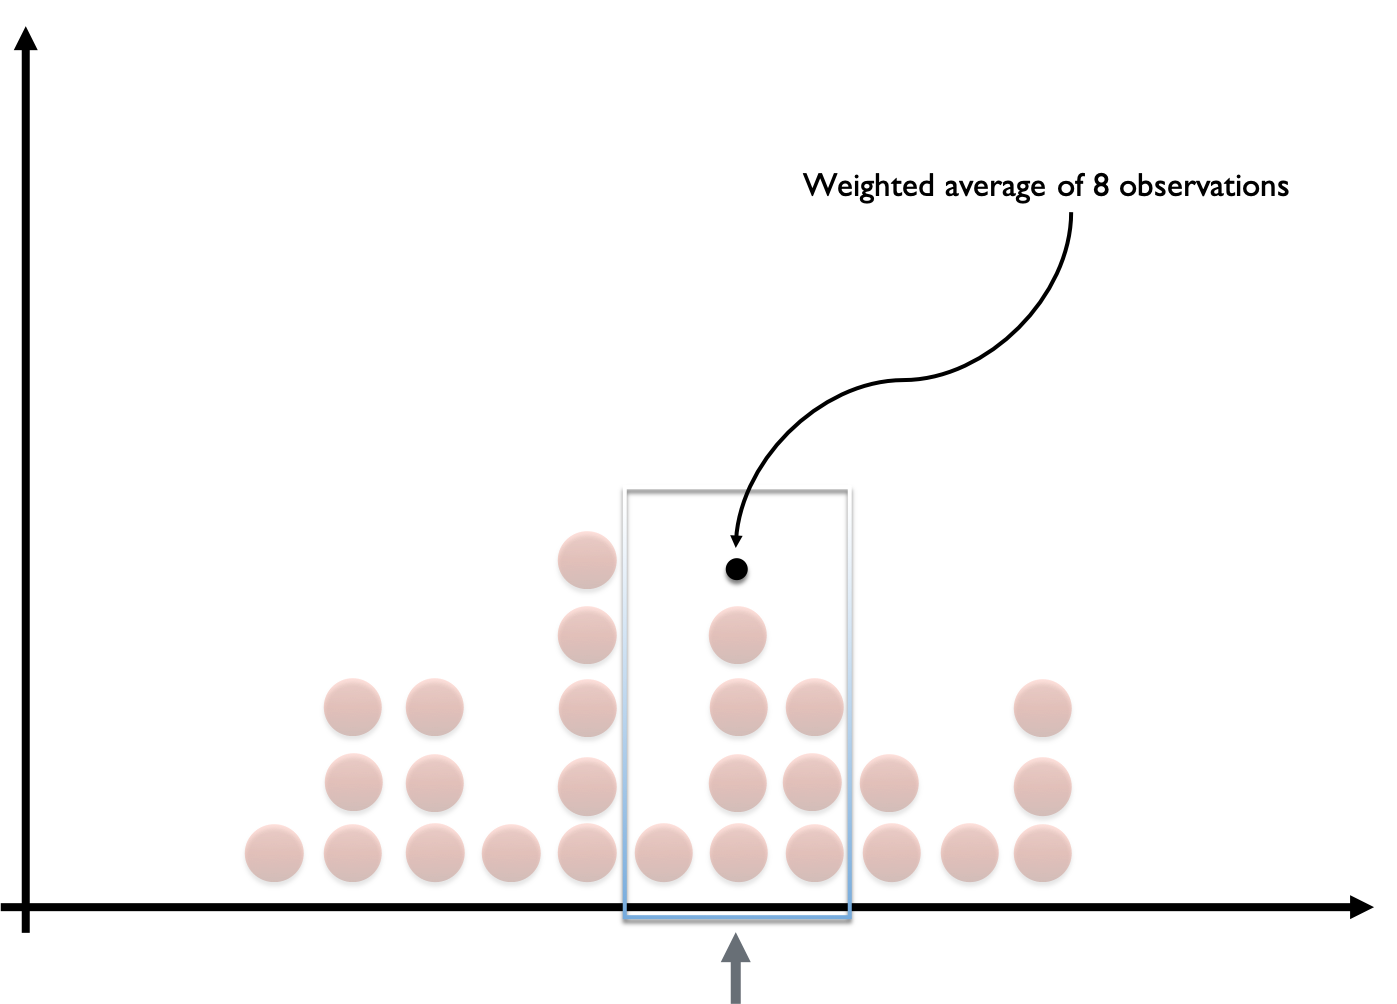
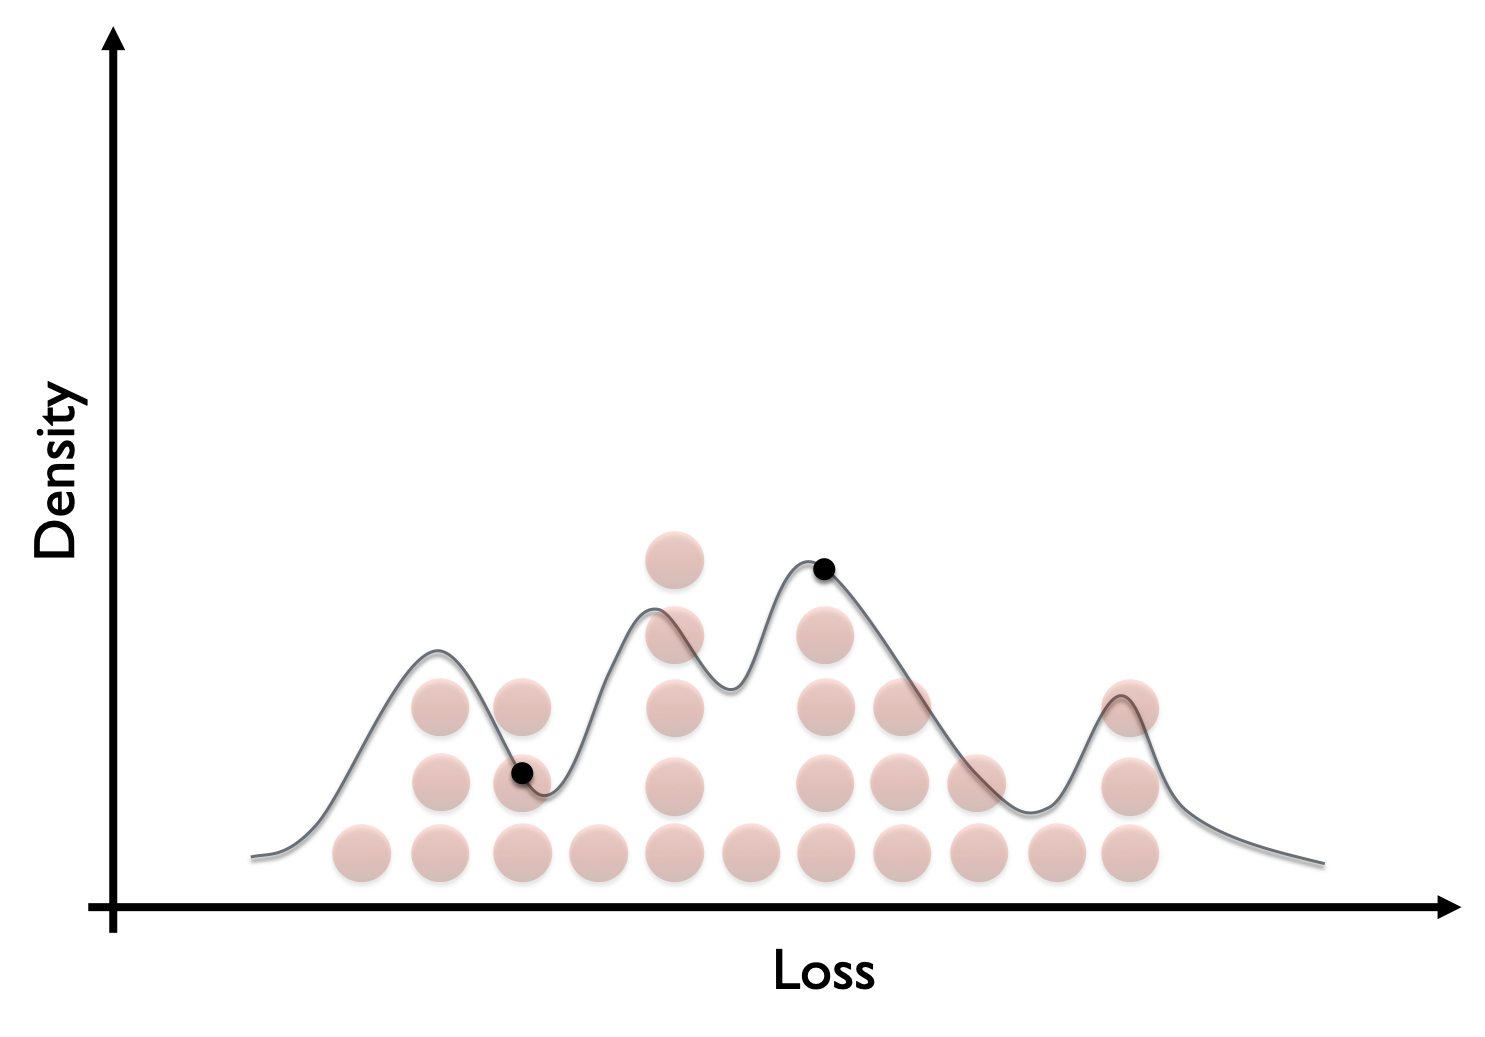
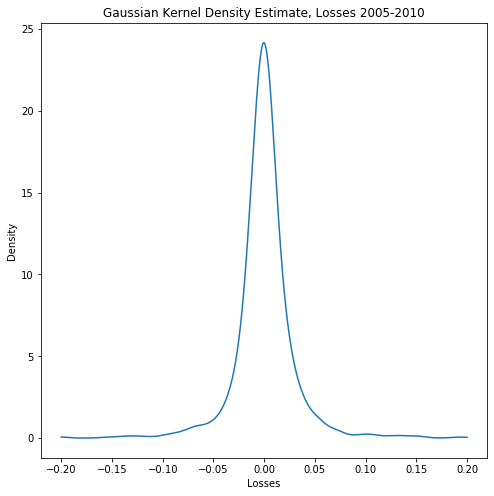
from scipy.stats import gaussian_kde

kde = guassian_kde(losses)

loss_range = np.linspace(np.min(losses),
                np.max(losses),
                1000)

plt.plot(loss_range, kde.pdf(loss_range))
from scipy.stats import gaussian_kde
kde = guassian_kde(losses)
loss_range = np.linspace(np.min(losses), np.max(losses), 1000)
plt.plot(loss_range, kde.pdf(loss_range))
gaussian_kde
.resample()
.expect()
sample = kde.resample(size = 1000)

VaR_99 = np.quantile(sample, 0.99)

print("VaR_99 from KDE: ", VaR_99)
sample = kde.resample(size = 1000)
VaR_99 = np.quantile(sample, 0.99)
print("VaR_99 from KDE: ", VaR_99)
VaR_99 from KDE: 0.08796423698448601