Python 量化風險管理
Dr. Jamsheed Shorish
Computational Economist
Pandas
prices
.pct_change()
returns
.dot()
prices = pandas.read_csv("portfolio.csv")

returns = prices.pct_change()

weights = (weight_1, weight_2, ...)

portfolio_returns = returns.dot(weights)
prices = pandas.read_csv("portfolio.csv")
returns = prices.pct_change()
weights = (weight_1, weight_2, ...)
portfolio_returns = returns.dot(weights)
.cov()
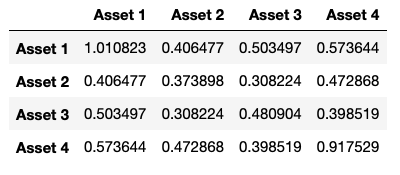
covariance = returns.cov()*252

print(covariance)
covariance = returns.cov()*252

print(covariance)
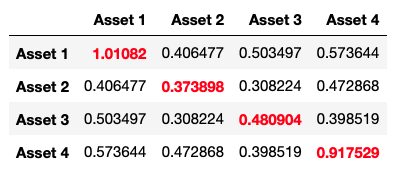
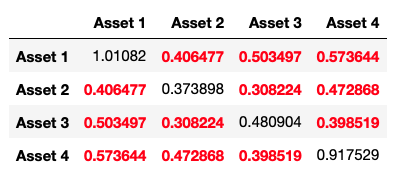
covariance
weights
@
weights = [0.25, 0.25, 0.25, 0.25] # 假設組合含四檔資產

portfolio_variance = np.transpose(weights) @ covariance @ weights

portfolio_volatility = np.sqrt(portfolio_variance)
weights = [0.25, 0.25, 0.25, 0.25] # 假設組合含四檔資產
portfolio_variance = np.transpose(weights) @ covariance @ weights
portfolio_volatility = np.sqrt(portfolio_variance)
Series.rolling()
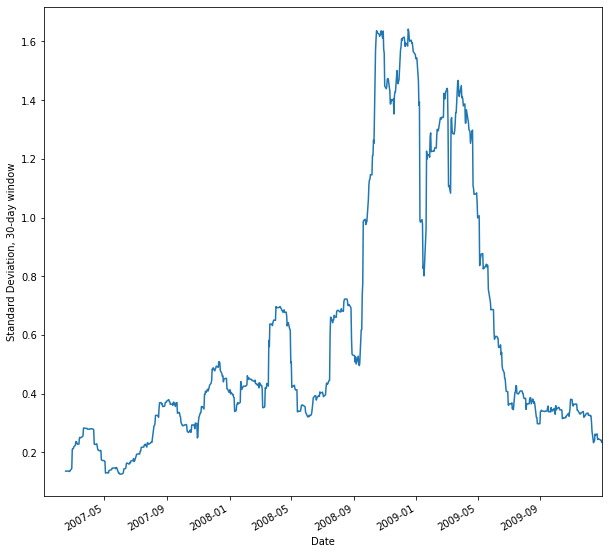
windowed = portfolio_returns.rolling(30)

volatility = windowed.std()*np.sqrt(252)
volatility.plot()
    .set_ylabel("Standard Deviation...")
windowed = portfolio_returns.rolling(30)
volatility = windowed.std()*np.sqrt(252) volatility.plot() .set_ylabel("Standard Deviation...")