Python 投資組合風險管理入門
Dakota Wixom
Quantitative Analyst | QuantCourse.com
經驗歷史值是指「實際發生」的值。
要如何模擬歷史上從未出現過的值的機率?
從機率分佈取樣
假設你有一個 StockReturns 物件,為股票報酬率的時間序列。
StockReturns
計算參數式 VaR(95):
mu = np.mean(StockReturns)
std = np.std(StockReturns)
confidence_level = 0.05
VaR = norm.ppf(confidence_level, mu, std)
VaR
-0.0235
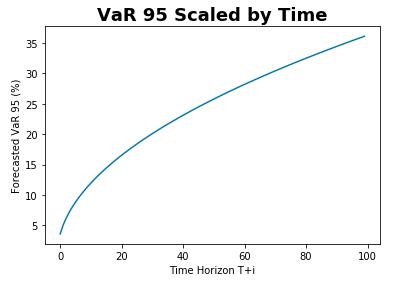
假設你已有單日 VaR(95) 估計值 var_95。
var_95
要估計 5 日 VaR(95):
forecast_days = 5
forecast_var95_5day = var_95*np.sqrt(forecast_days)
forecast_var95_5day
-0.0525