Python 投資組合風險管理入門
Dakota Wixom
Quantitative Analyst | QuantCourse.com
$$ R_{P} = $$
$$ RF + \beta_{M}(R_{M}-RF)+b_{SMB} \cdot SMB + b_{HML} \cdot HML + \alpha $$
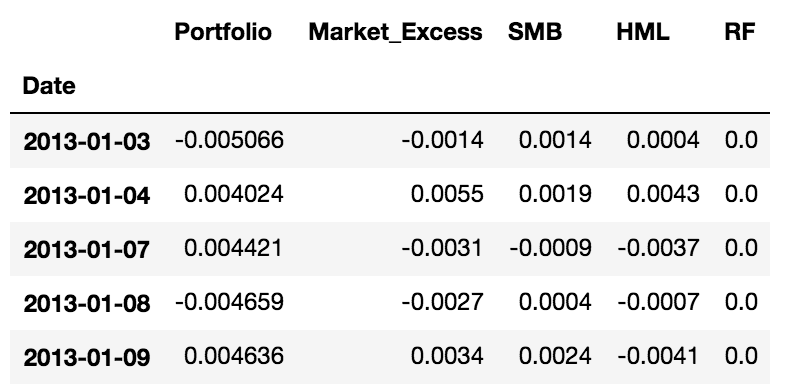
假設你已在物件 Data 中備妥投組超額報酬與市場超額報酬:
Data
import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess + SMB + HML',
                data=Data)
fit = model.fit()
adjusted_r_squared = fit.rsquared_adj
adjusted_r_squared
0.90
若要取出 HML 的 p 值,假設你在工作區已有名為 fit 的迴歸結果物件:
HML
fit
fit.pvalues["HML"]
0.0063
要判斷是否具統計顯著,只要檢查是否小於常用門檻(通常 0.05):
fit.pvalues["HML"] < 0.05
True
若要取出 HML 的係數,假設你在工作區已有名為 fit 的迴歸結果物件:
fit.params["HML"]
0.502
fit.params["SMB"]
-0.243
假設你已在物件 fit 中完成迴歸分析:
portfolio_alpha = fit.params["Intercept"]
portfolio_alpha_annualized = ((1 + portfolio_alpha) ** 252) - 1
portfolio_alpha_annualized
0.045