擴充三因子模型
Python 投資組合風險管理入門

Dakota Wixom
Quantitative Analyst | QuantCourse.com
Fama French 1993
一切的起點:
Cliff Asness 談動能
之後 AQR 的 Cliff Asness 發表的一篇論文:
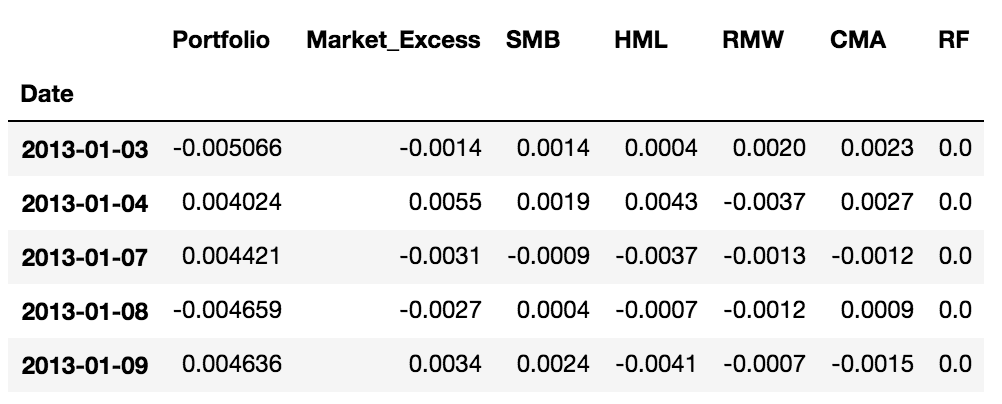
Fama-French 五因子模型
Python 投資組合風險管理入門
Dakota Wixom
Quantitative Analyst | QuantCourse.com
一切的起點:
之後 AQR 的 Cliff Asness 發表的一篇論文:

