TBATS 模型
R 的時間序列預測

Rob J. Hyndman
Professor of Statistics at Monash University
美國汽油資料
gasoline %>% tbats() %>% forecast() %>%
  autoplot() +
  xlab("Year") + ylab("thousand barrels per day")

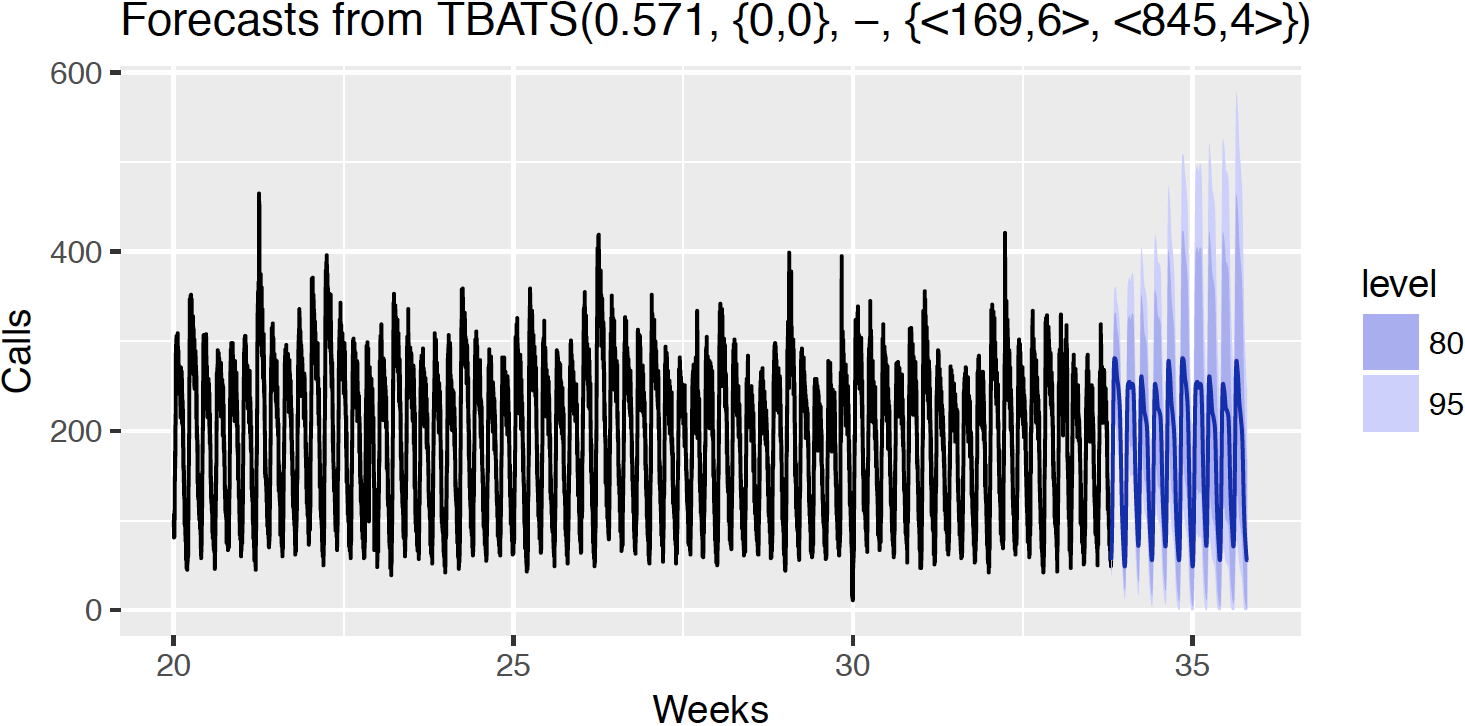
客服中心資料
calls %>% window(start = 20) %>%
  tbats() %>% forecast() %>%
  autoplot() + xlab("Weeks") + ylab("Calls")