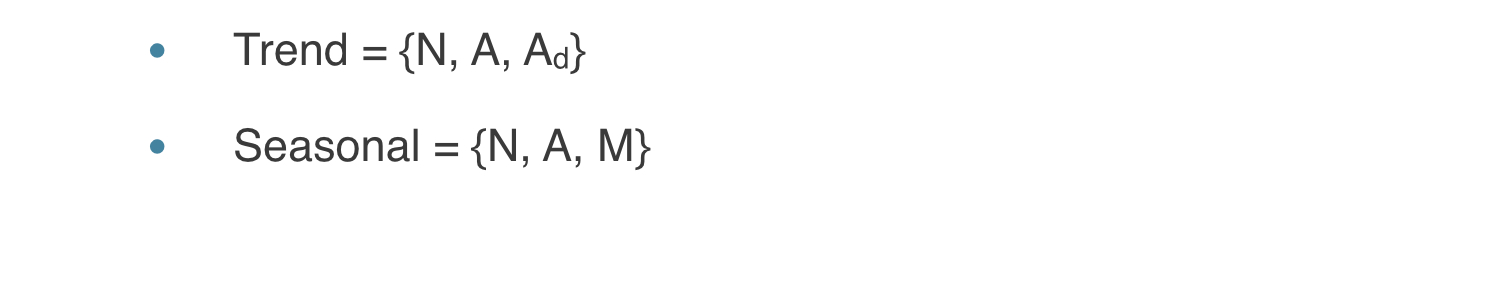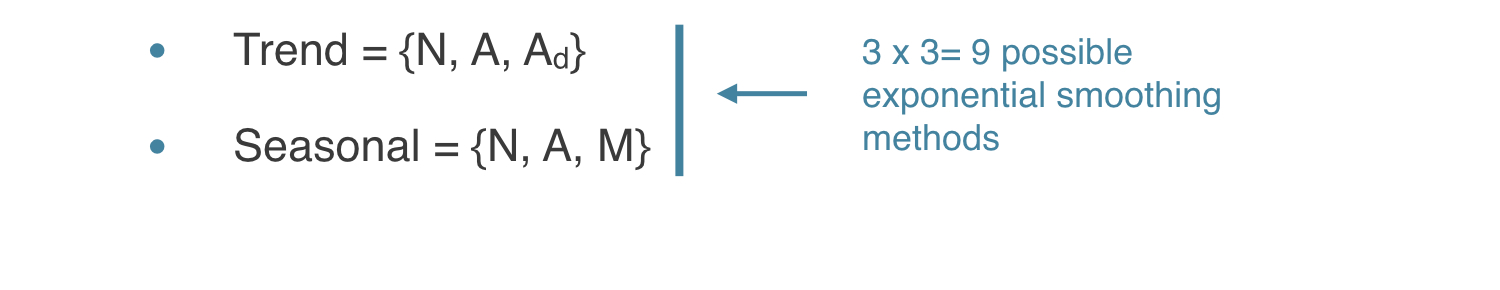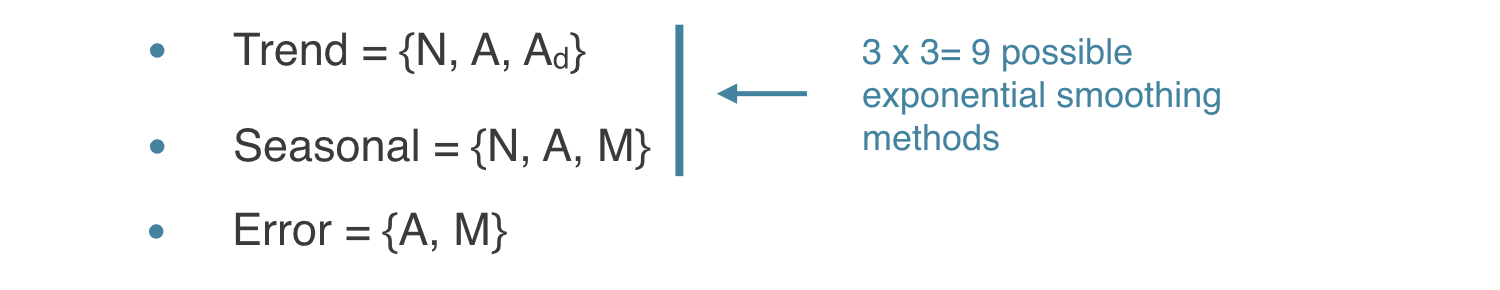指數平滑的狀態空間模型

R 的時間序列預測

Rob J. Hyndman

Professor of Statistics at Monash University

創新式狀態空間模型

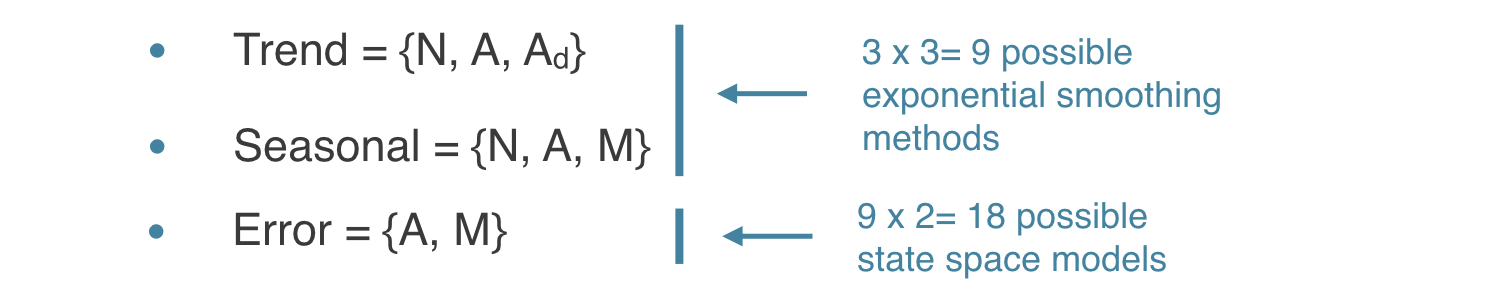
  • 每種指數平滑法都可寫成「創新式狀態空間模型」

創新式狀態空間模型示意

R 的時間序列預測

創新式狀態空間模型

  • 每種指數平滑法都可寫成「創新式狀態空間模型」

創新式狀態空間模型示意

R 的時間序列預測

創新式狀態空間模型

  • 每種指數平滑法都可寫成「創新式狀態空間模型」

創新式狀態空間模型示意

R 的時間序列預測

創新式狀態空間模型

  • 每種指數平滑法都可寫成「創新式狀態空間模型」

創新式狀態空間模型示意

R 的時間序列預測

創新式狀態空間模型

  • 每種指數平滑法都可寫成「創新式狀態空間模型」

創新式狀態空間模型示意

  • ETS 模型:誤差、趨勢、季節性
R 的時間序列預測

ETS 模型

  • 參數:用「對數概似」估計,即資料由指定模型產生的機率
  • 對加性誤差模型,這等同於最小化 SSE
  • 以最小化修正版的赤池資訊量準則($AIC_c$)來選模型
R 的時間序列預測

範例:澳洲航空旅運

ets(ausair)
ETS(M,A,N)
Call:
 ets(y = ausair)
  Smoothing parameters:
    alpha = 0.9999
    beta  = 0.0186
  Initial states:
    l = 6.5249
    b = 0.7562
  sigma:  0.0763
     AIC     AICc      BIC
234.5273 236.0273 243.6705
R 的時間序列預測

範例:澳洲航空旅運

ausair %>% ets() %>% forecast() %>% autoplot()
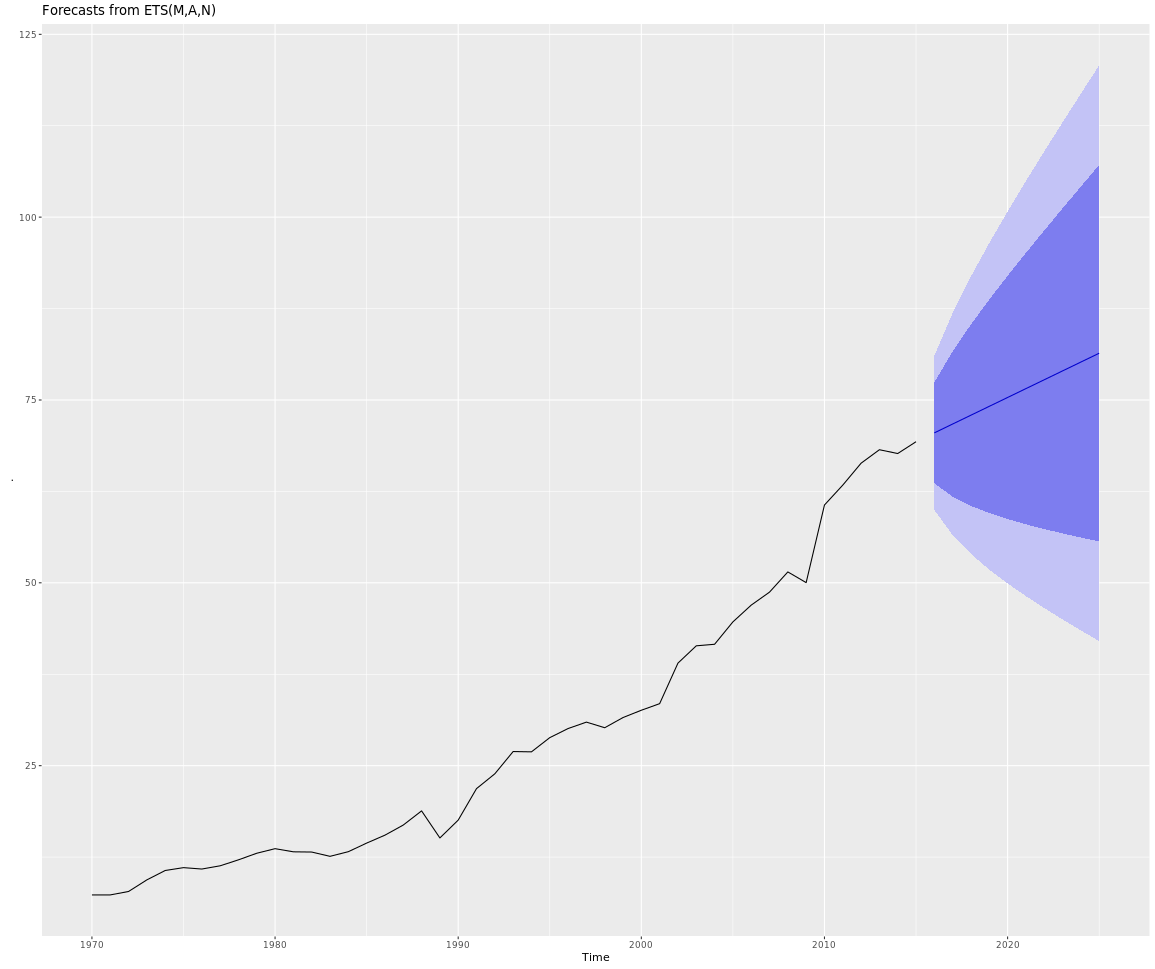
ETS(M,A,N) 的預測

R 的時間序列預測

範例:每月皮質類固醇藥品銷售

ets(h02)
ETS(M,Ad,M)
Call:
 ets(y = h02)
  Smoothing parameters:
    alpha = 0.1953
    beta  = 1e-04 
    gamma = 1e-04
    phi   = 0.9798
  Initial states:
    l = 0.3945
    b = 0.0085
    s=0.874 0.8197 0.7644 0.7693 0.6941 1.2838
           1.326 1.1765 1.1621 1.0955 1.0422 0.9924
  sigma:  0.0676
       AIC       AICc        BIC
-122.90601 -119.20871  -63.17985
R 的時間序列預測

範例:每月皮質類固醇藥品銷售

h02 %>% ets() %>% forecast() %>% autoplot()
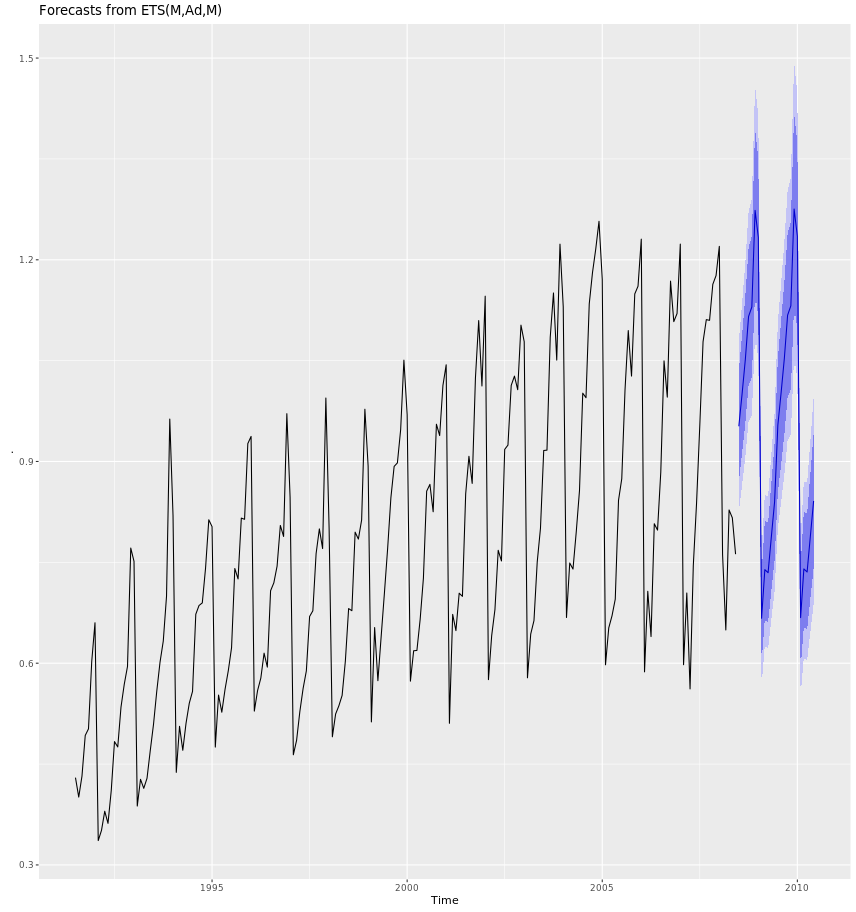
ETS(M,Ad,M) 的預測

R 的時間序列預測

一起來練習吧!

R 的時間序列預測

Preparing Video For Download...