含趨勢的指數平滑法

R 的時間序列預測

Rob J. Hyndman

Professor of Statistics at Monash University

Holt 線性趨勢

簡單指數平滑
預測 $\hat{y}_{t+h \mid t} = \ell_t$
水準 $\ell_t = \alpha y_t + (1-\alpha)\ell_{t-1}$


Holt 線性趨勢
預測 $\hat{y}_{t+h \mid t} = \ell_t + hb_t$
水準 $\ell_t = \alpha y_t + (1-\alpha)(\ell_{t-1} + b_{t-1})$
趨勢 $b_t = \beta^*(\ell_t = \ell_{t-1}) + (1 - \beta^*) b_{t-1}$
R 的時間序列預測

Holt 線性趨勢

Holt 線性趨勢
預測 $\hat{y}_{t+h \mid t} = \ell_t + hb_t$
水準 $\ell_t = \alpha y_t + (1-\alpha)(\ell_{t-1} + b_{t-1})$
趨勢 $b_t = \beta^*(\ell_t = \ell_{t-1}) + (1 - \beta^*) b_{t-1}$


  • 兩個平滑參數 $\alpha$ 與 $\beta^*$,其中 $0 \leq \alpha$ 且 $\beta^* \leq 1$

  • 選擇 $\alpha, \beta^*, \ell_0, b_0$ 以最小化 SSE

R 的時間序列預測

R 中的 Holt 方法

airpassengers %>% holt(h = 5) %>% autoplot
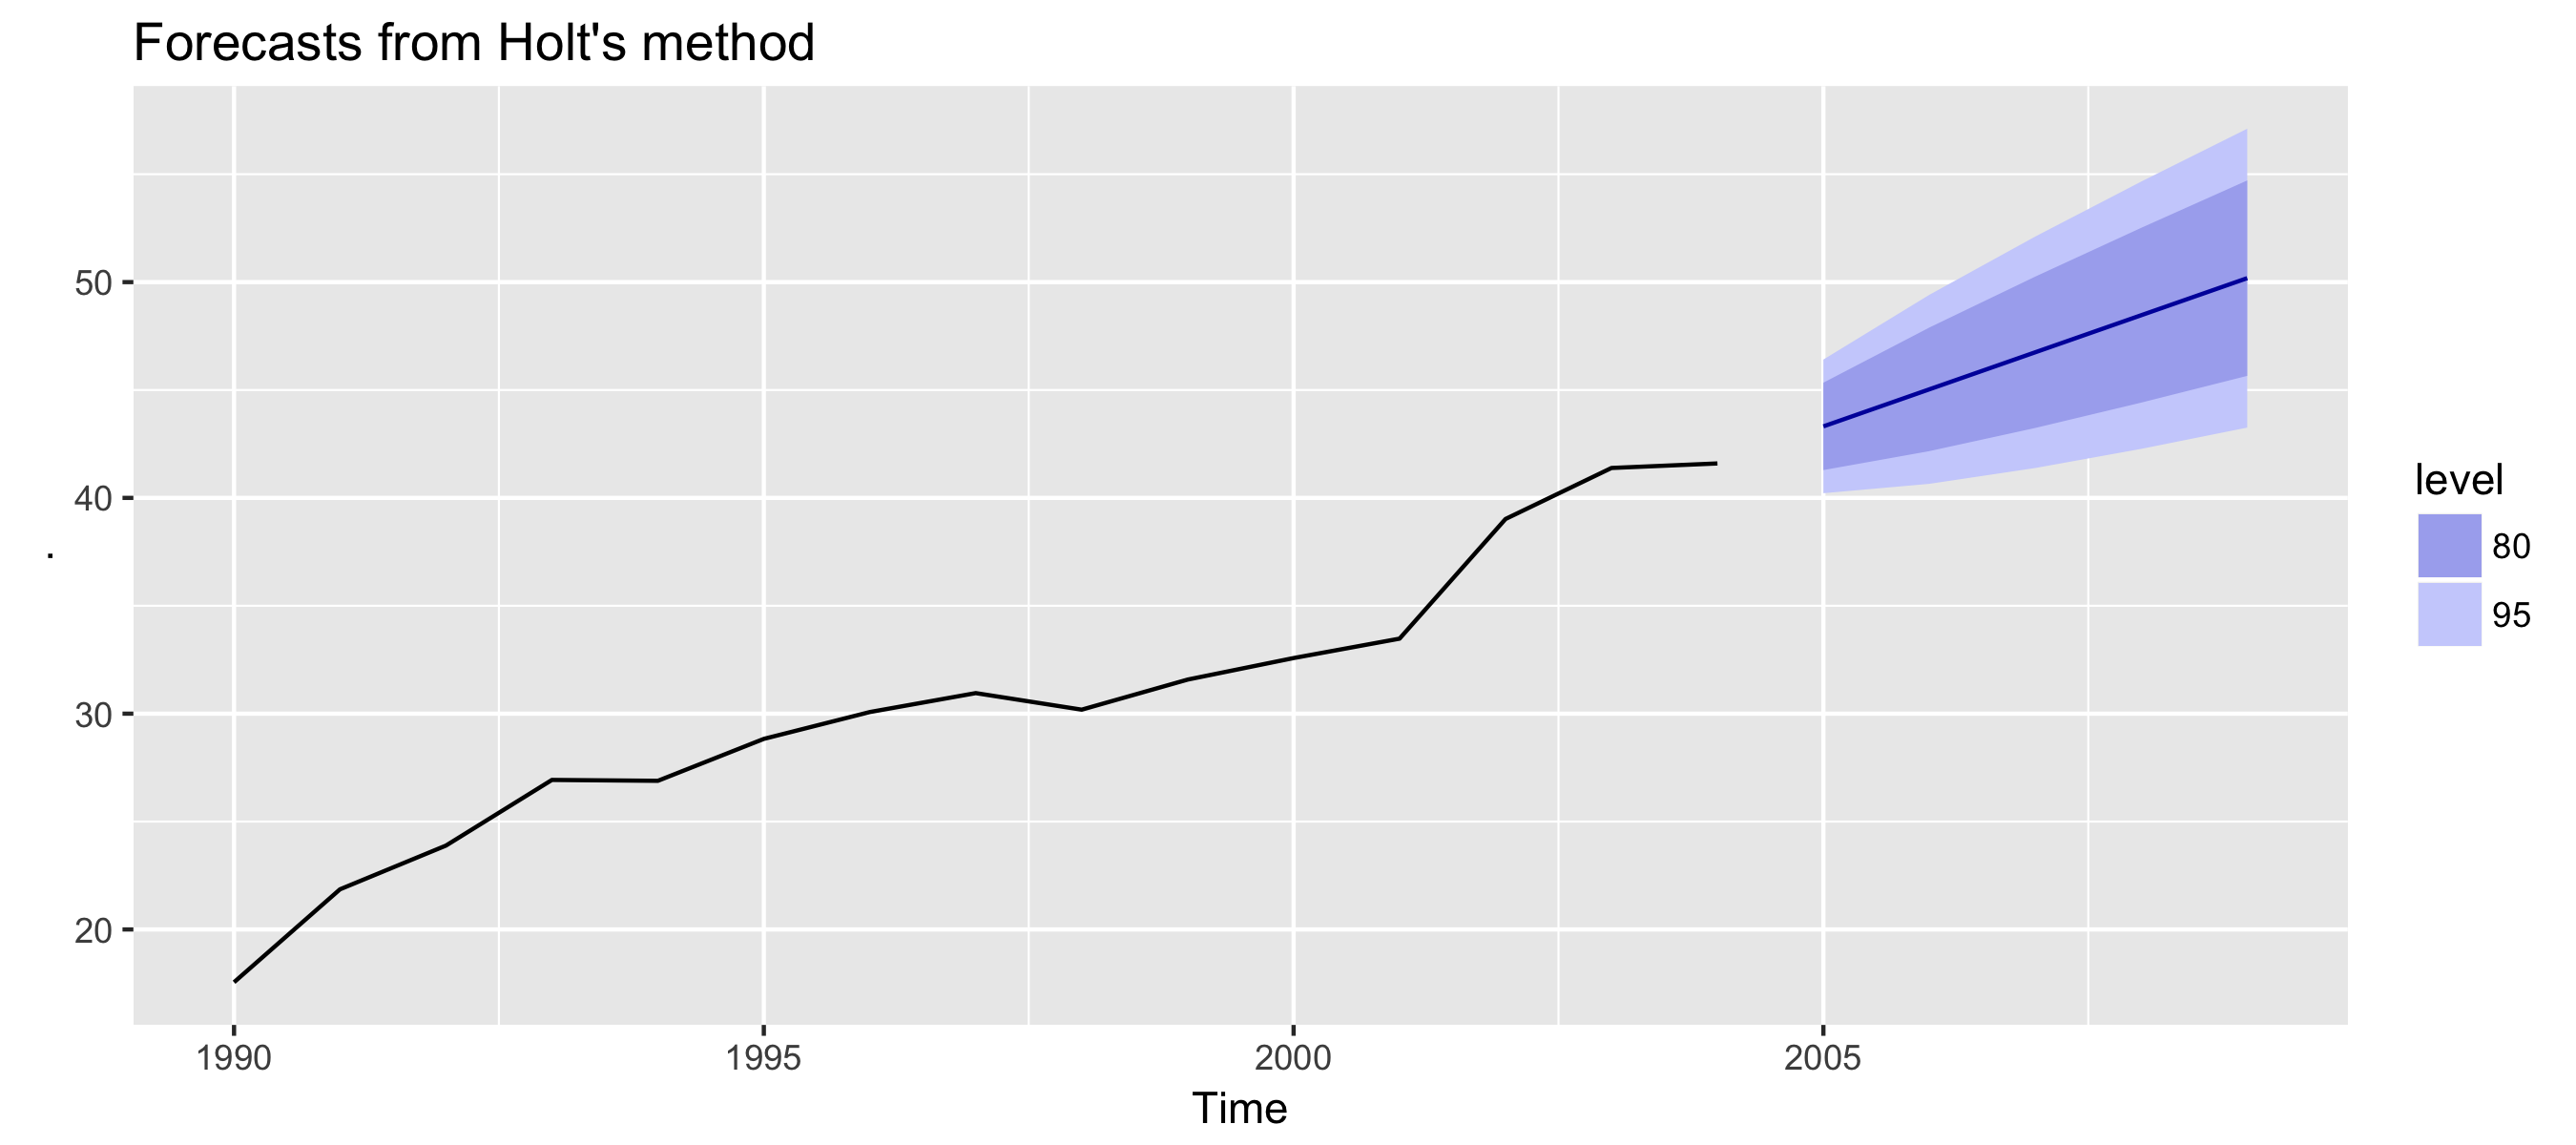
Holt 方法範例圖

R 的時間序列預測

抑制趨勢法(Damped trend)

元件形式
$\hat{y}_{t+h \mid t} = \ell_t + (\phi + \phi^2 + ... + \phi^h)b_t$
$\ell_t = \alpha y_t + (1-\alpha)(\ell_{t-1} + \phi b_{t-1})$
$b_t = \beta^*(\ell_t = \ell_{t-1}) + (1 - \beta^*) \phi b_{t-1}$


  • 抑制參數 $\ 0 < \phi < 1$
  • 若 $\ \phi = 1$,等同 Holt 線性趨勢
  • 短期預測呈趨勢,長期預測趨於常數
R 的時間序列預測

範例:航空旅客

fc1 <- holt(airpassengers, h = 15, PI = FALSE)
fc2 <- holt(airpassengers, damped = TRUE, h = 15, PI = FALSE)
autoplot(airpassengers) + xlab("Year") + ylab("millions") +
  autolayer(fc1, series="Linear trend") +
  autolayer(fc2, series="Damped trend")
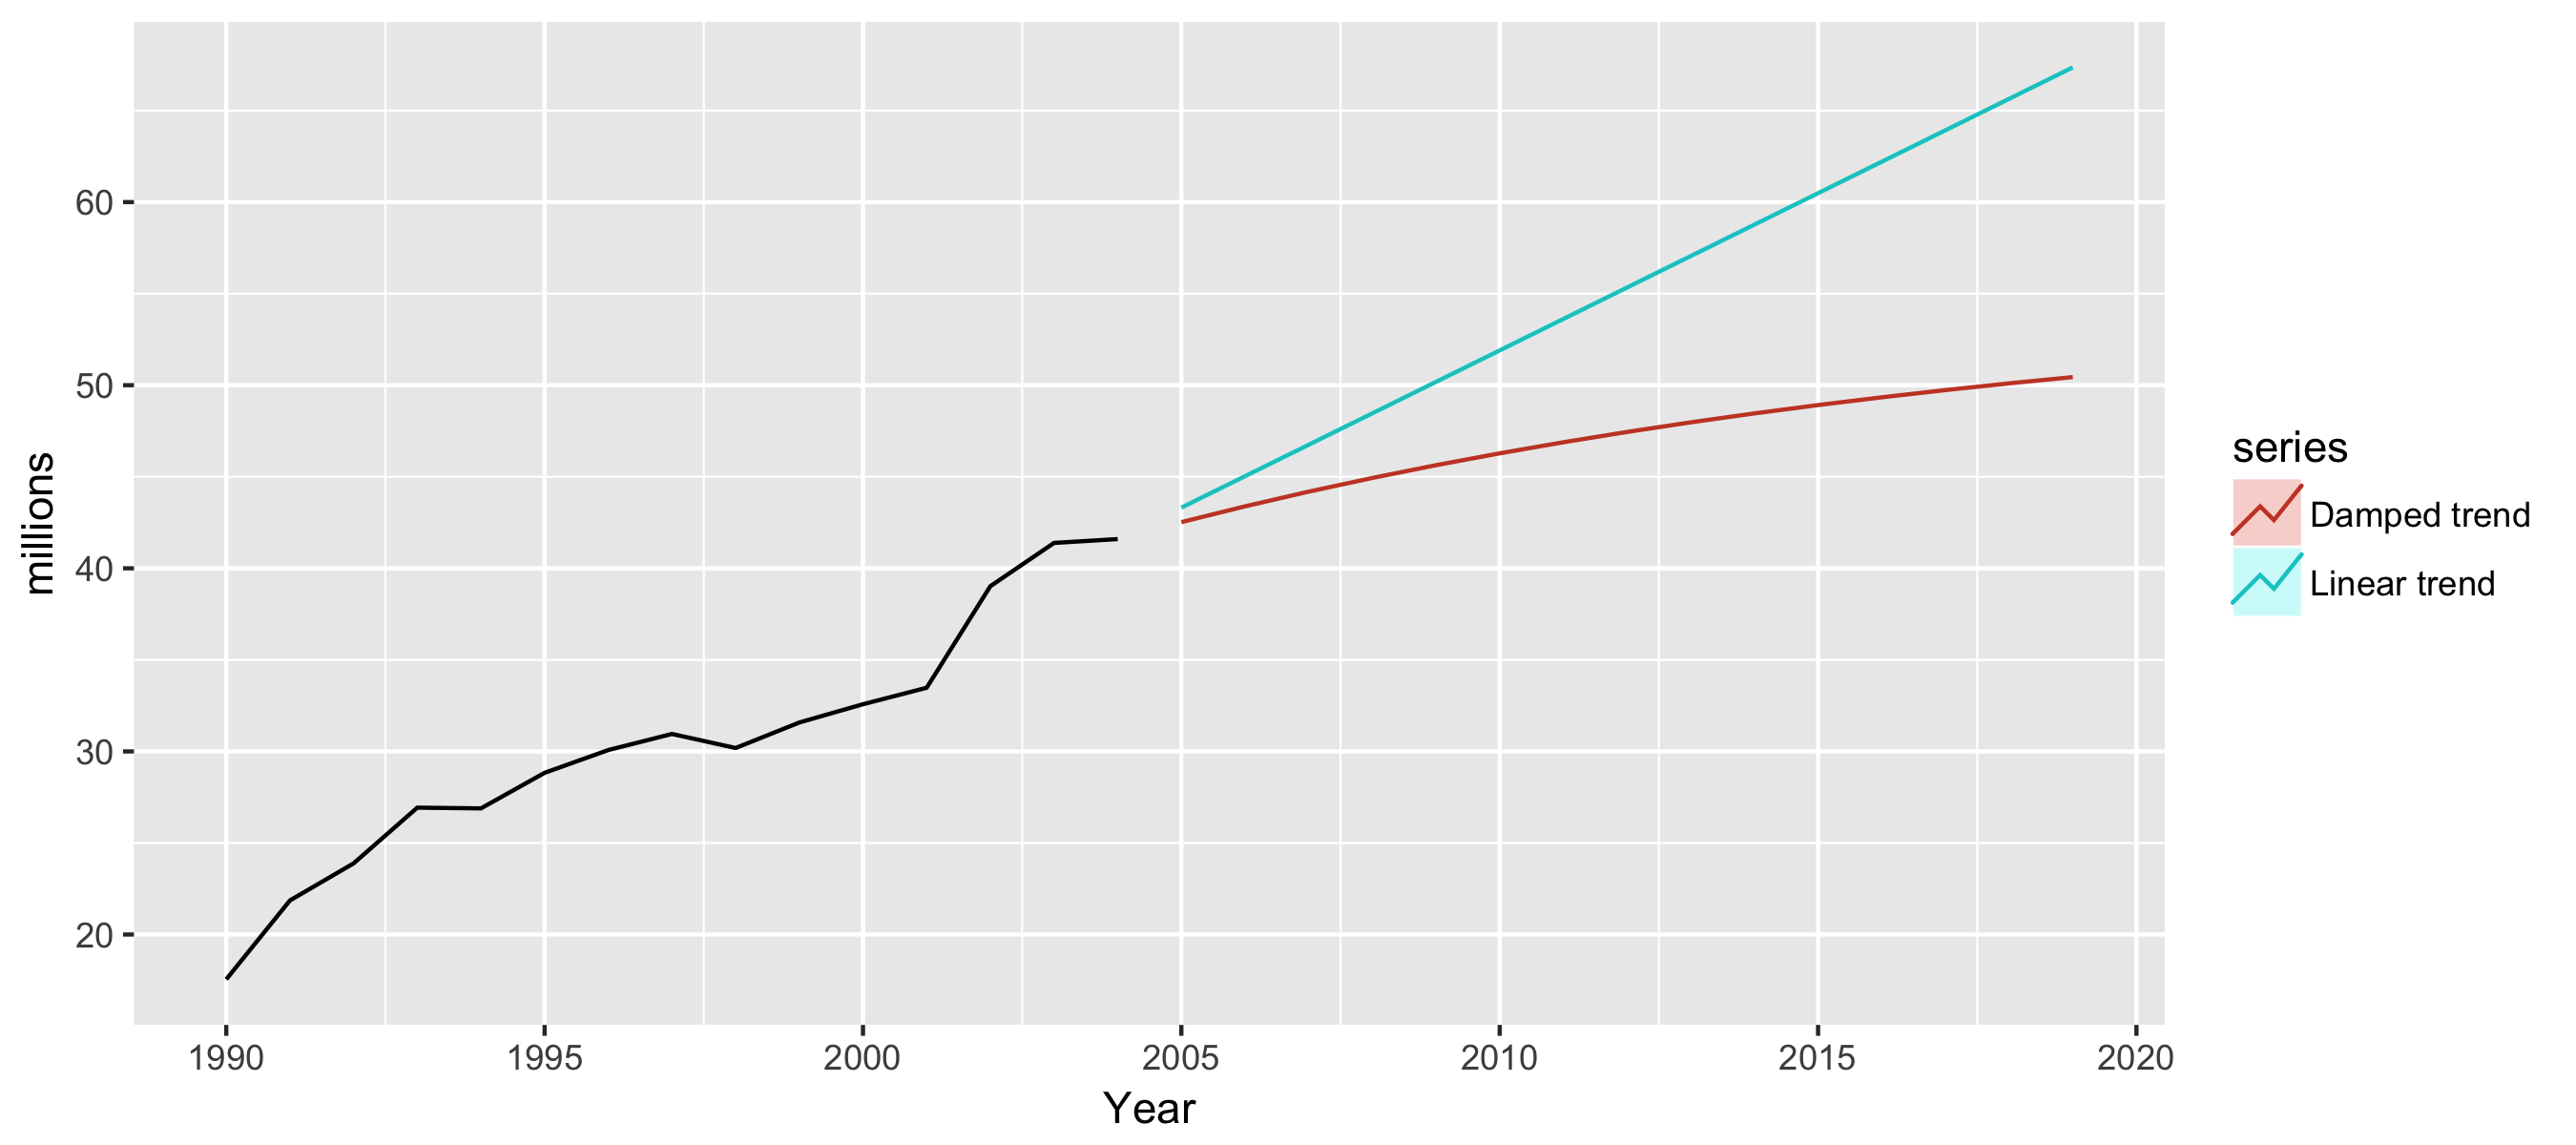
範例:航空旅客

R 的時間序列預測

一起來練習吧!

R 的時間序列預測

Preparing Video For Download...