R 的機率基礎
David Robinson
Chief Data Scientist, DataCamp
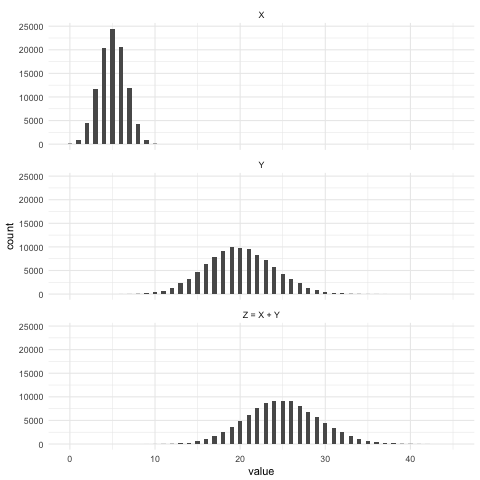
$$X \sim \text{Binom}(10, .5)$$
$$Y \sim \text{Binom}(100, .2)$$
$$Z \sim X + Y$$
X <- rbinom(100000, 10, .5)
mean(X)
# [1] 5.00938
Y <- rbinom(100000, 100, .2)
mean(Y)
# [1] 19.99422
Z <- X + Y
mean(Z)
# [1] 25.0036
$$E[X+Y]=E[X]+E[Y]$$
X <- rbinom(100000, 10, .5)
var(X)
# [1] 2.500895
Y <- rbinom(100000, 100, .2)
var(Y)
# [1] 16.06289
Z <- X + Y
var(Z)
# [1] 18.58055
$$\text{Var}[X+Y]=\text{Var}[X]+\text{Var}[Y]$$
$$\text{(即使 X 與 Y 不獨立也成立)}$$
$$\text{(僅在 X 與 Y 獨立時成立)}$$