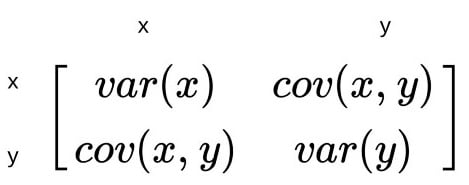Python 的 Monte Carlo 模擬
Izzy Weber
Curriculum Manager, DataCamp
多項式分配
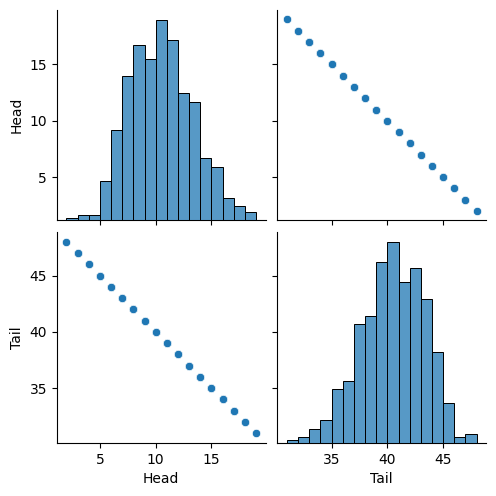
範例:模擬偏硬幣擲出結果
scipy.stats.multinomial.rvs()
多變量常態分配
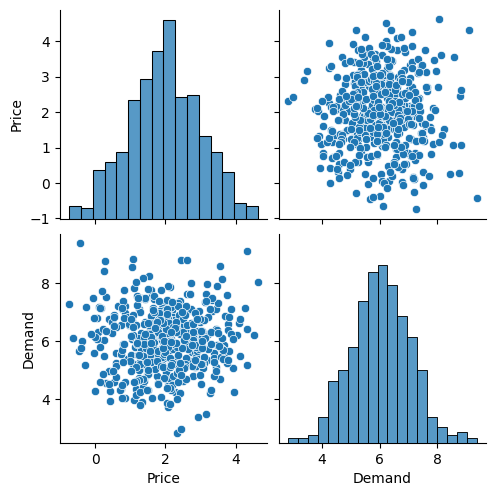
範例:模擬價格與需求
scipy.stats.multivariate_normal.rvs()
模擬:.rvs(n, p, size)
.rvs(n, p, size)
50
:
500
results = st.multinomial.rvs(50,
    [0.2, 0.8], size=500)


df_results=pd.DataFrame(
    {"Head":results[:, 0],
     "Tail":results[:, 1]})
sns.pairplot(df_results)
results = st.multinomial.rvs(50, [0.2, 0.8], size=500)
df_results=pd.DataFrame( {"Head":results[:, 0], "Tail":results[:, 1]}) sns.pairplot(df_results)
模擬:.rvs(mean, size)
.rvs(mean, size)
[2, 6]
results=st.multivariate_normal.rvs(
    mean=[2, 6], size=500)


df_results=pd.DataFrame(
    {"Price":results[:, 0],
     "Demand":results[:, 1]})
sns.pairplot(df_results)
results=st.multivariate_normal.rvs( mean=[2, 6], size=500)
df_results=pd.DataFrame( {"Price":results[:, 0], "Demand":results[:, 1]}) sns.pairplot(df_results)
範例:
df_historical.cov()
|        | Price     | Demand   |
|--------|-----------|----------|
| Price  | 0.920545  | -0.85578 |
| Demand | -0.855780 | 0.98417  |
np.array([[1, -0.9], [-0.9, 1]])
cov_mat = np.array([[1,-0.9], [-0.9,1]])
results = st.multivariate_normal.rvs(
    mean=[2,6], size=500, cov=cov_mat)


df_results = pd.DataFrame(
    {"Price":results[:,0],
     "Demand":results[:,1]})
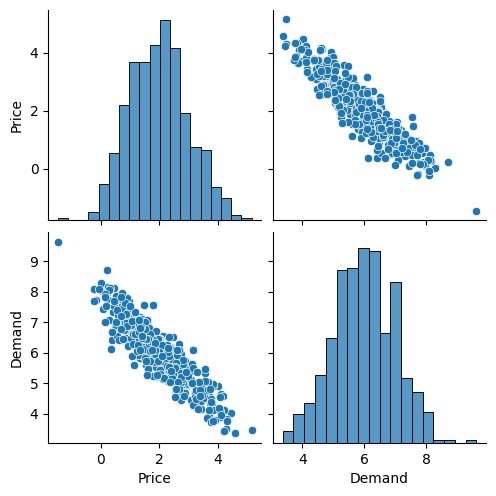
sns.pairplot(df_results)
cov_mat = np.array([[1,-0.9], [-0.9,1]]) results = st.multivariate_normal.rvs( mean=[2,6], size=500, cov=cov_mat)
df_results = pd.DataFrame( {"Price":results[:,0], "Demand":results[:,1]}) sns.pairplot(df_results)