R 中的監督式學習:回歸
Nina Zumel and John Mount
Win-Vector, LLC
$$ y \sim b0 + s1(x1) + s2(x2) + .... $$

gam(formula, family, data)
family:
較適合大型資料集
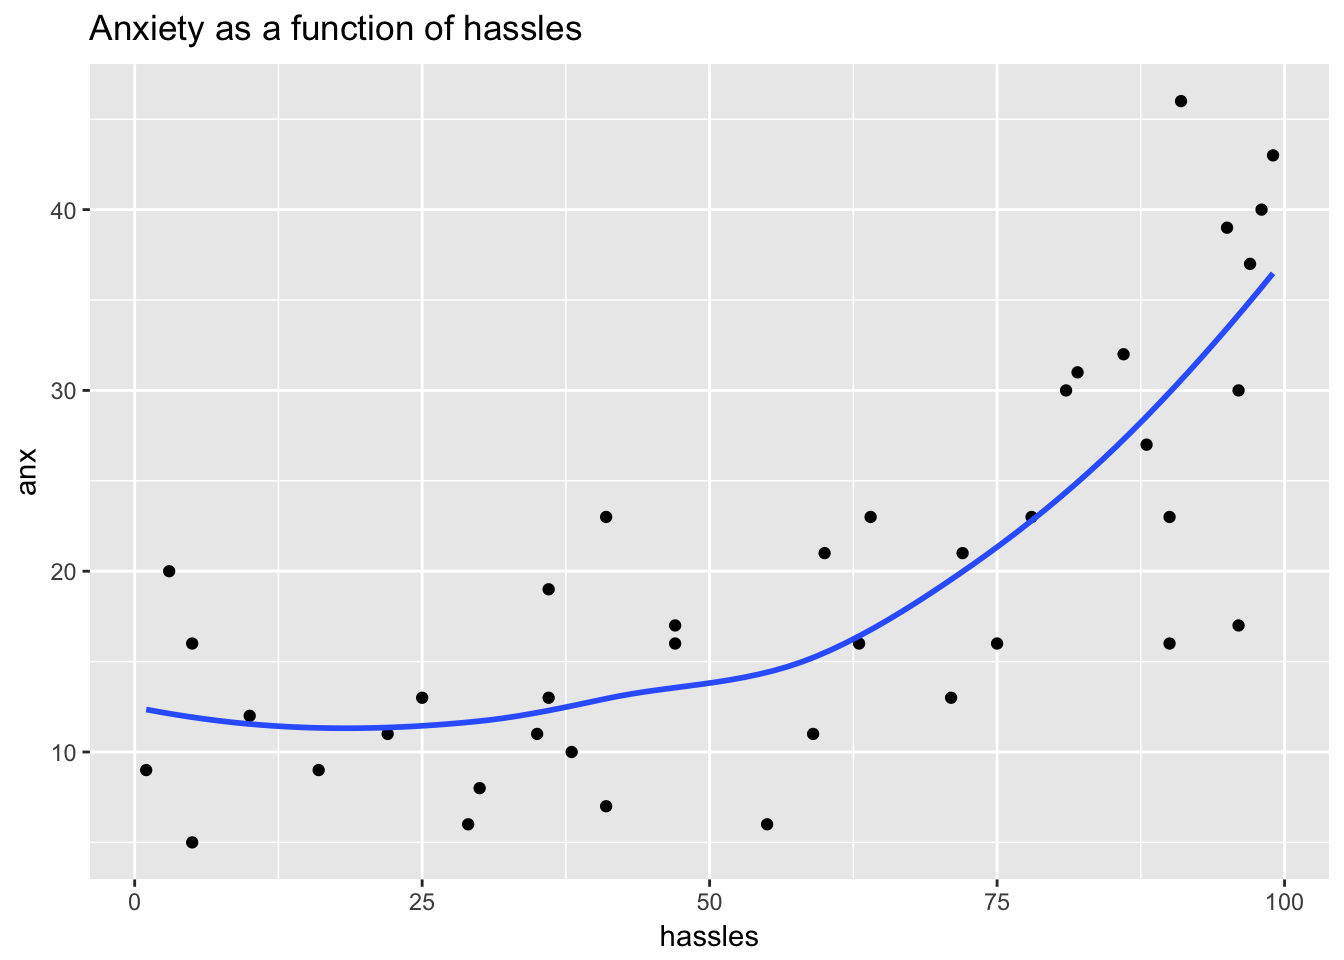
anx ~ s(hassles)
s() 表示該變數以非線性建模s() 用於連續變數
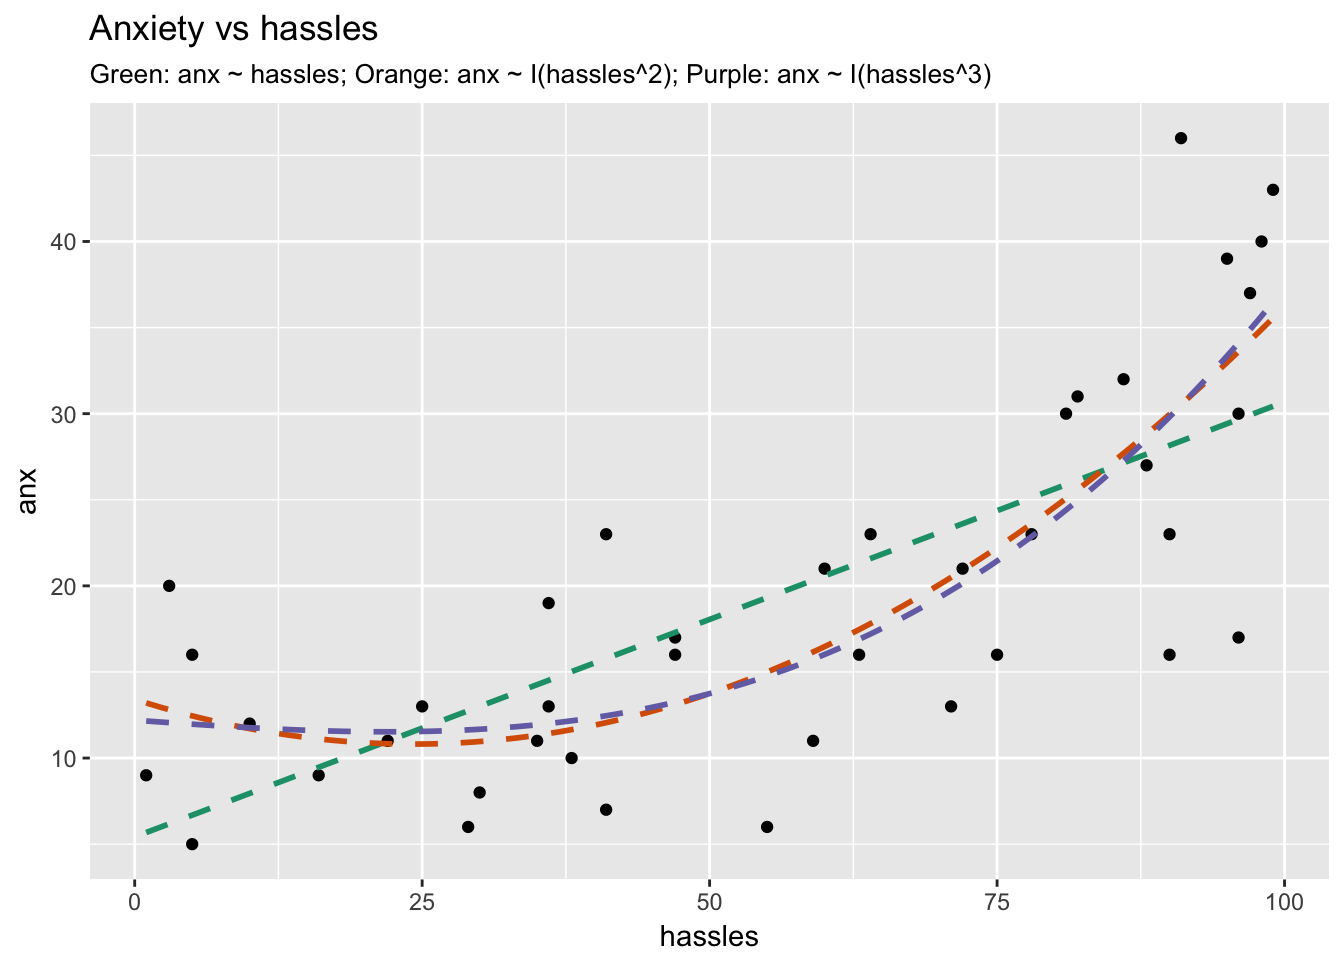
| 模型 | RMSE(交叉驗證) | $R^2$(訓練) |
|---|---|---|
| 線性($hassles$) | 7.69 | 0.53 |
| 二次($hassles^2$) | 6.89 | 0.63 |
| 三次($hassles^3$) | 6.70 | 0.65 |
model <- gam(
anx ~ s(hassles),
data = hassleframe,
family = gaussian
)
summary(model)
...
R-sq.(adj) = 0.619 Deviance explained = 64.1%
GCV = 49.132 Scale est. = 45.153 n = 40
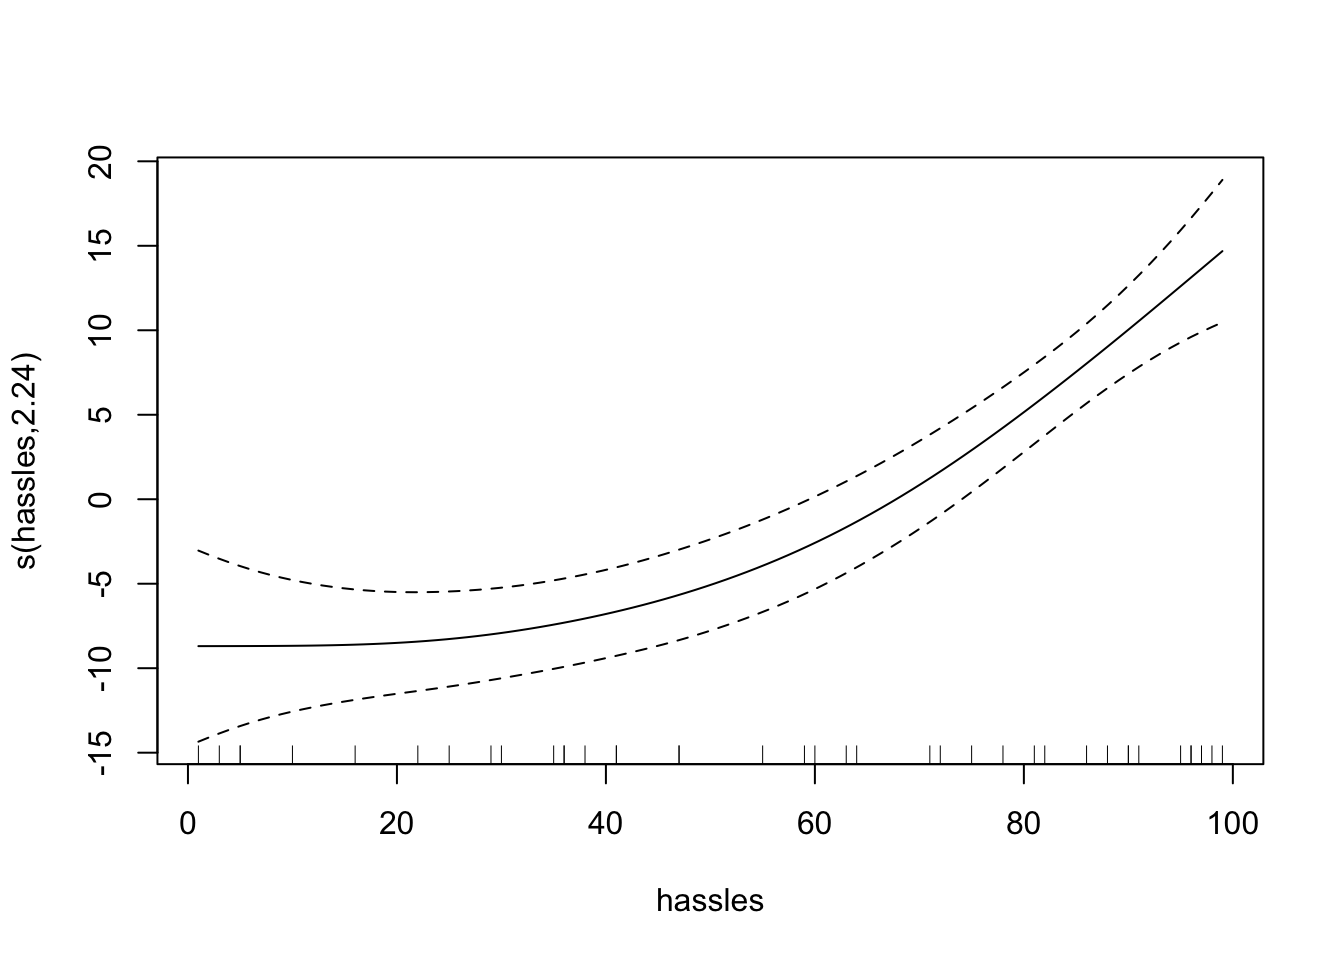
plot(model)

$y$ 值:predict(model, type = "terms")
predict(model, newdata = hassleframe, type = "response")
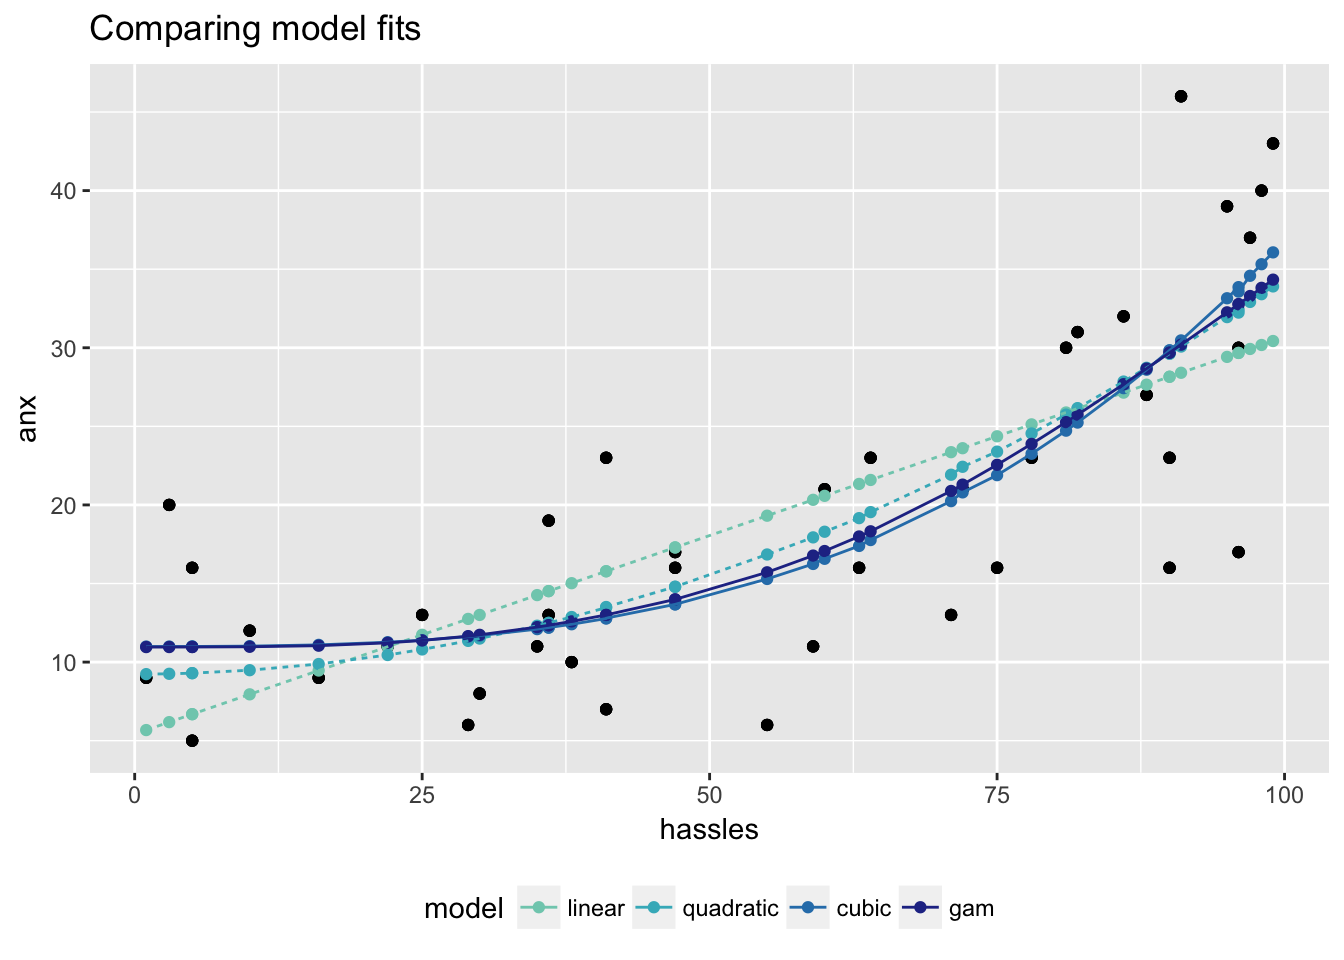
若已知正確轉換最佳;未知時,GAM 很實用。
| 模型 | RMSE(交叉驗證) | $R^2$(訓練) |
|---|---|---|
| 線性($hassles$) | 7.69 | 0.53 |
| 二次($hassles^2$) | 6.89 | 0.63 |
| 三次($hassles^3$) | 6.70 | 0.65 |
| GAM | 7.06 | 0.64 |
R 中的監督式學習:回歸