AR 與 MA 模型

R 中的 ARIMA 模型

David Stoffer

Professor of Statistics at the University of Pittsburgh

AR 與 MA 模型

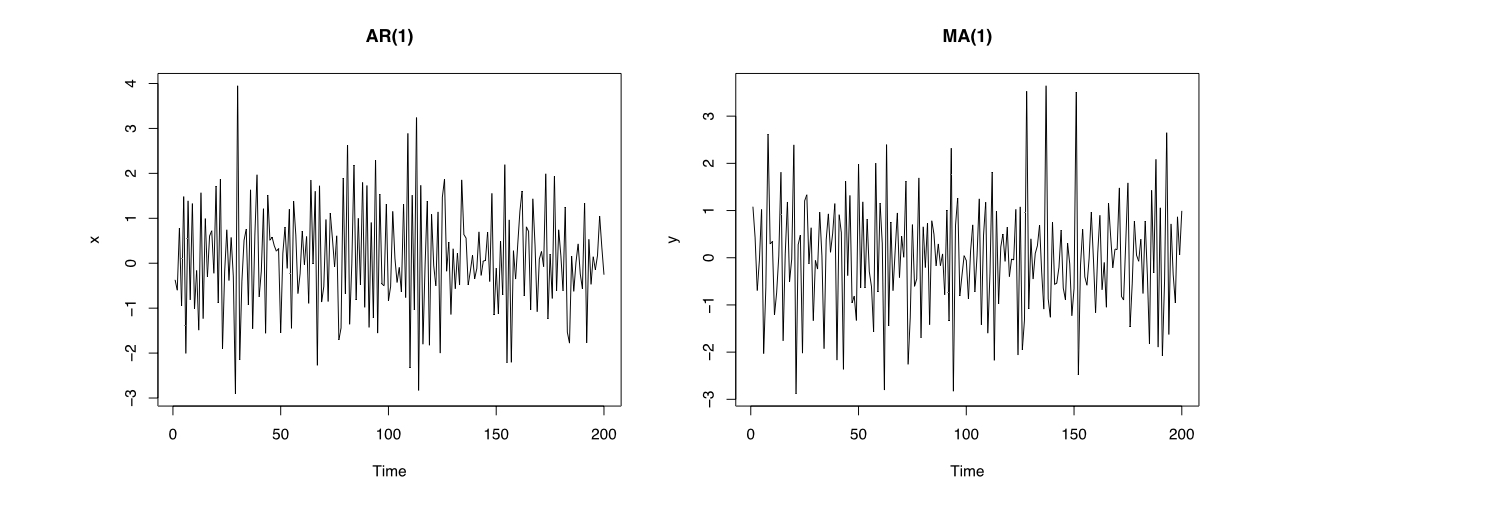
x <- arima.sim(list(order = c(1, 0, 0), ar = -.7), n = 200)
y <- arima.sim(list(order = c(0, 0, 1), ma = -.7), n = 200)
par(mfrow = c(1, 2))
plot(x, main = "AR(1)")
plot(y, main = "MA(1)")
第 2 章圖 1.004

R 中的 ARIMA 模型

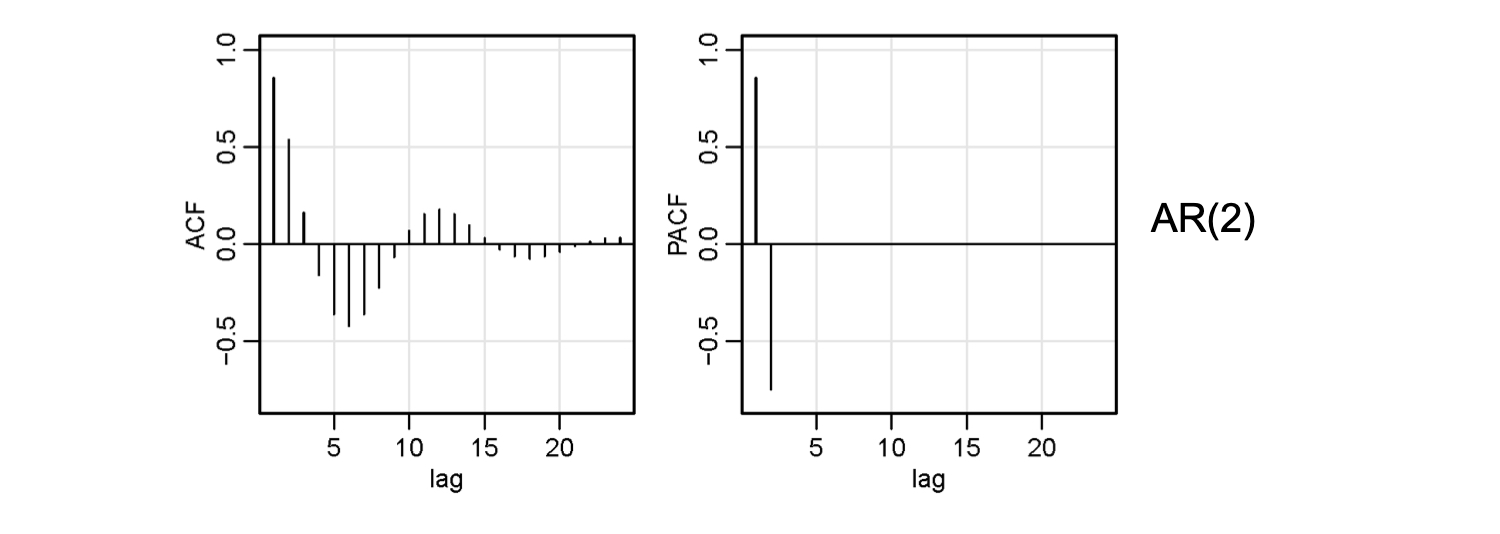
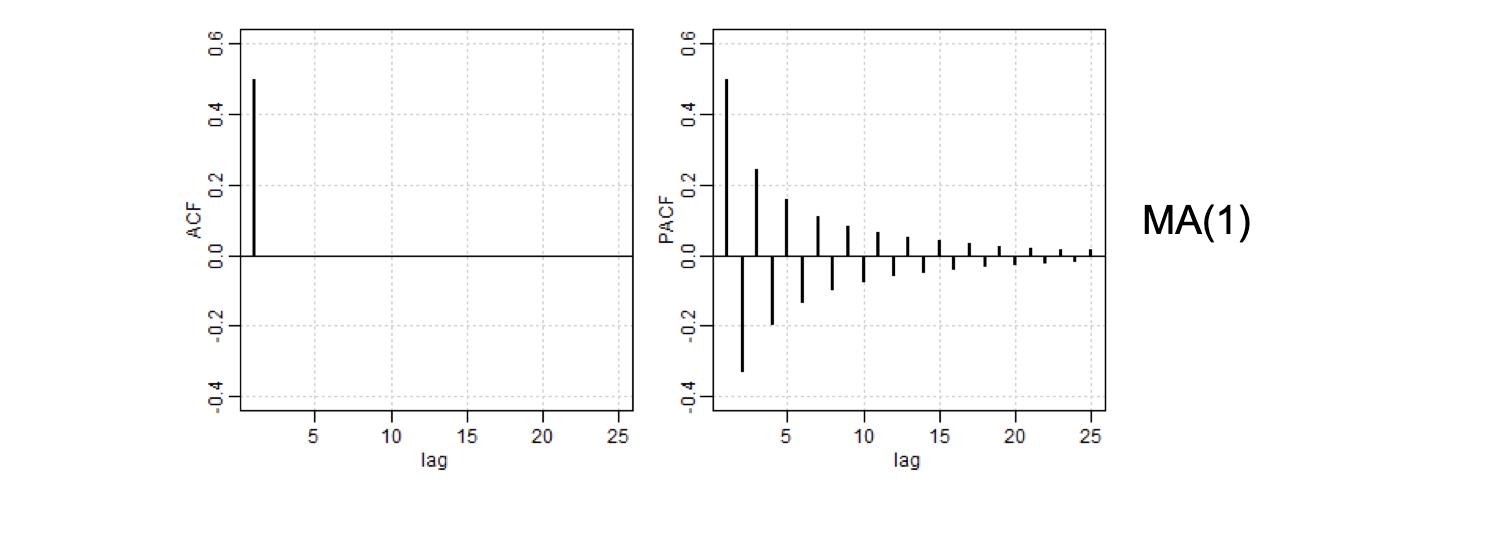
ACF 與 PACF

AR(p) MA(q) ARMA(p, q)
ACF 漸消 滯後 q 截尾 漸消
PACF 滯後 p 截尾 漸消 漸消
R 中的 ARIMA 模型

ACF 與 PACF

AR(p) MA(q) ARMA(p, q)
ACF 漸消 滯後 q 截尾 漸消
PACF 滯後 p 截尾 漸消 漸消

第 2 章圖 1.007

R 中的 ARIMA 模型

ACF 與 PACF

AR(p) MA(q) ARMA(p, q)
ACF 漸消 滯後 q 截尾 漸消
PACF 滯後 p 截尾 漸消 漸消
R 中的 ARIMA 模型

ACF 與 PACF

AR(p) MA(q) ARMA(p, q)
ACF 漸消 滯後 q 截尾 漸消
PACF 滯後 p 截尾 漸消 漸消

第 2 章圖 1.009

R 中的 ARIMA 模型

估計

  • 時間序列的估計類似以最小平方法做迴歸
  • 估計以高斯—牛頓法數值取得

第 2 章圖 1.013

R 中的 ARIMA 模型

使用 astsa 估計

  • 平均為 50 的 AR(2):

$$W_t = 50 + 1.5(X_{t-1} - 50) -.75(X_{t-2}- 50) + W_t $$

x <- arima.sim(list(order = c(2, 0, 0), 
                    ar = c(1.5, -.75)), 
                    n = 200) + 50
x_fit <- sarima(x, p = 2, d = 0, q = 0)
x_fit$ttable
      Estimate     SE  t.value p.value
ar1     1.5429 0.0435  35.4417       0
ar2    -0.7752 0.0434 -17.8650       0
xmean  49.6984 0.3057 162.5788       0
R 中的 ARIMA 模型

使用 astsa 估計

  • 平均為 0 的 MA(1):

$$X_t = W_t - .7W_{t-1}$$

y <- arima.sim(list(order = c(0, 0, 1), ma = -.7), n = 200)
y_fit <- sarima(y, p = 0, d = 0, q = 1)
y_fit$ttable
      Estimate      SE   t.value  p.value
ma1    -0.7459  0.0513  -14.5470   0.0000
xmean   0.0324  0.0191    1.6946   0.0917
R 中的 ARIMA 模型

一起來練習吧!

R 中的 ARIMA 模型

Preparing Video For Download...