先從基本開始

R 中的 ARIMA 模型

David Stoffer

Professor of Statistics at the University of Pittsburgh

關於我
 

  • 統計學教授

第 1 章圖 1

R 中的 ARIMA 模型

關於我


  • 統計學教授
  • 共同撰寫兩本時間序列教材
  • astsa 套件

第 1 章圖 2

R 中的 ARIMA 模型

時間序列資料(一)

library(astsa)
plot(jj, main = "Johnson & Johnson Quarterly Earnings per Share", type = "c") 
text(jj, labels = 1:4, col = 1:4)
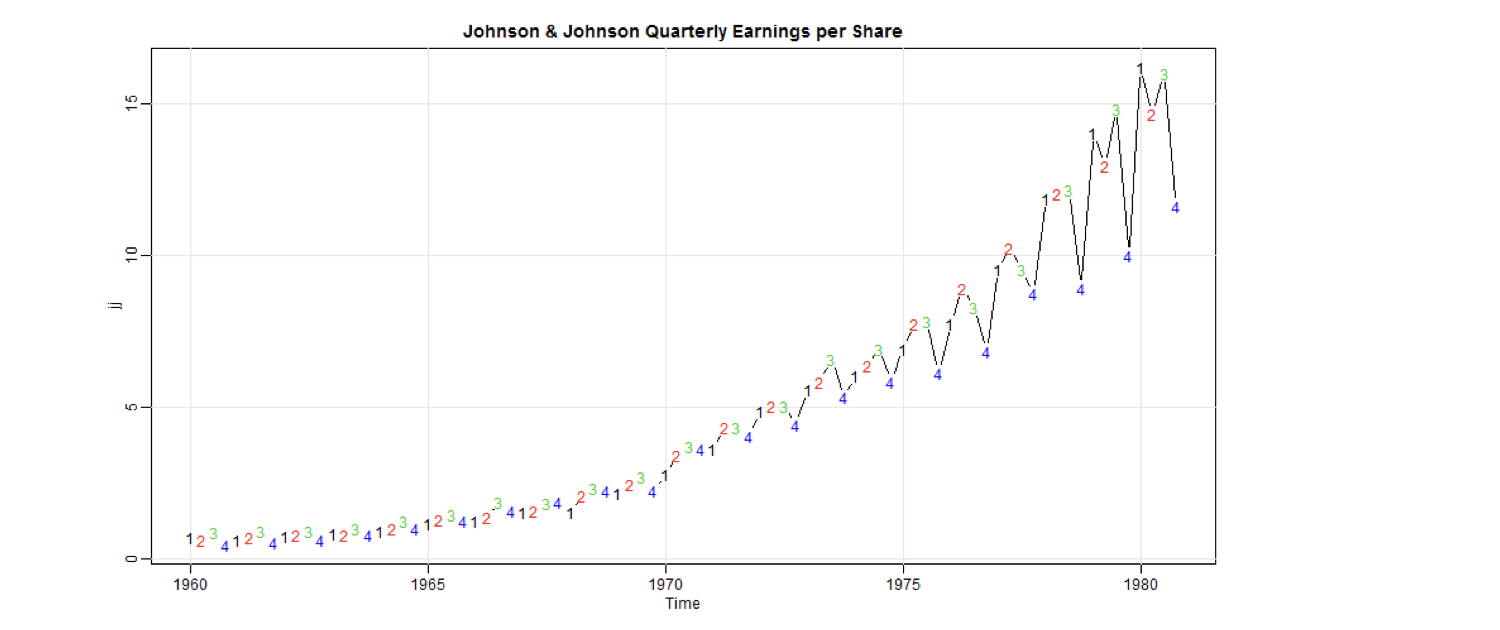
第 1 章圖 3

R 中的 ARIMA 模型

時間序列資料(二)

library(astsa)
plot(globtemp, main = "Global Temperature Deviations", type= "o")
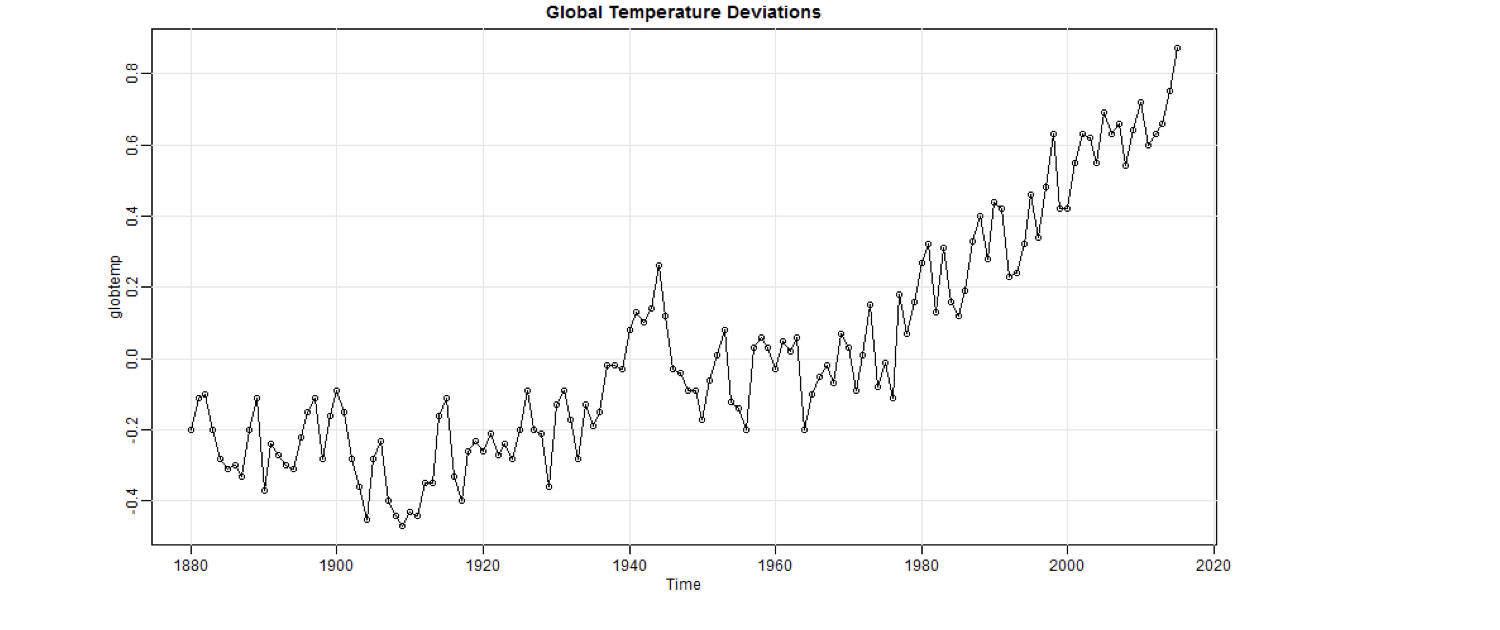
第 1 章圖 4

R 中的 ARIMA 模型

時間序列資料(三)

library(xts)
plot(sp500w, main = "S&P 500 Weekly Returns")
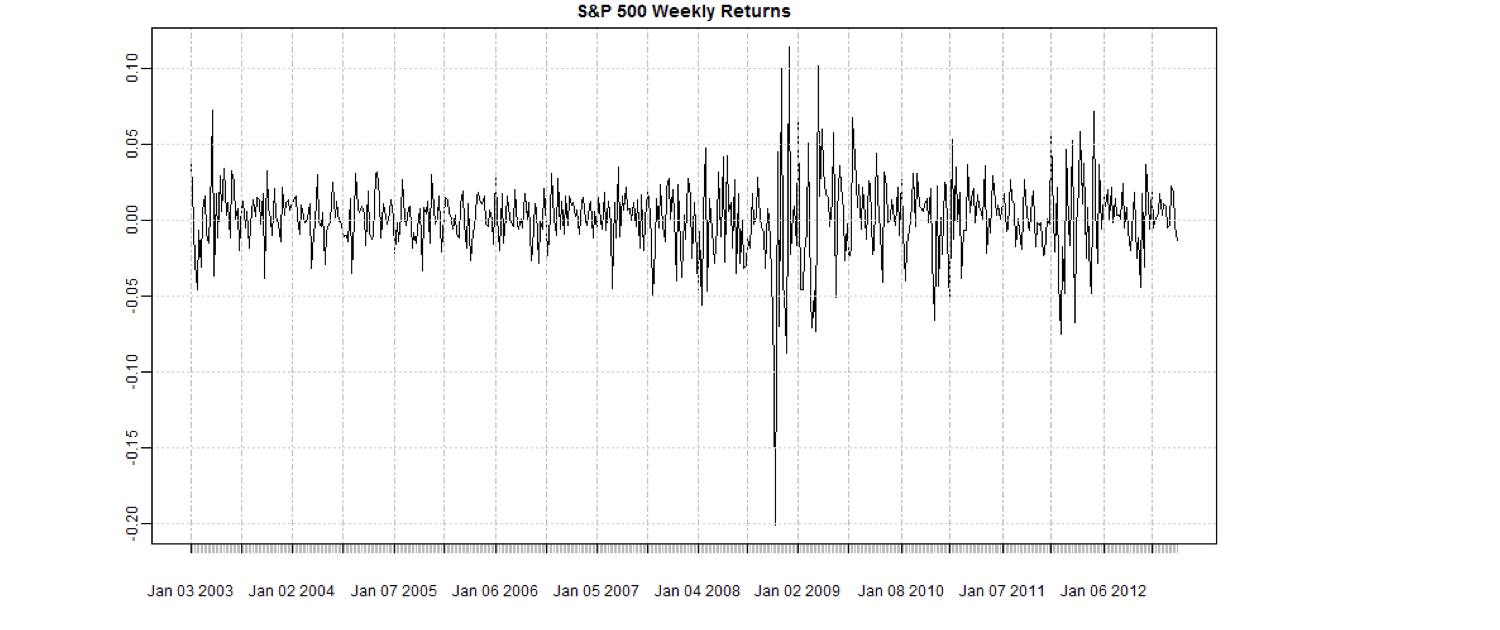
第 1 章圖 5

R 中的 ARIMA 模型

時間序列迴歸模型

迴歸:$Y_i = \beta X_i + \epsilon_i$,其中 $\epsilon_i$ 為白雜訊

白雜訊:

  • 具相同變異數的獨立常態
  • 時間序列的基礎積木

自我迴歸:$X_t = \phi X_{t-1} + \epsilon_t \ $($\epsilon_t$ 為白雜訊)

移動平均:$\epsilon_t = W_t + \theta W_{t-1} \ $($W_t$ 為白雜訊)

ARMA:$X_t = \phi X_{t-1} + W_t + \theta W_{t-1} \ $

R 中的 ARIMA 模型

一起來練習吧!

R 中的 ARIMA 模型

Preparing Video For Download...