ARIMA-整合型 ARMA
R 中的 ARIMA 模型

David Stoffer
Professor of Statistics at the University of Pittsburgh
辨識 ARIMA
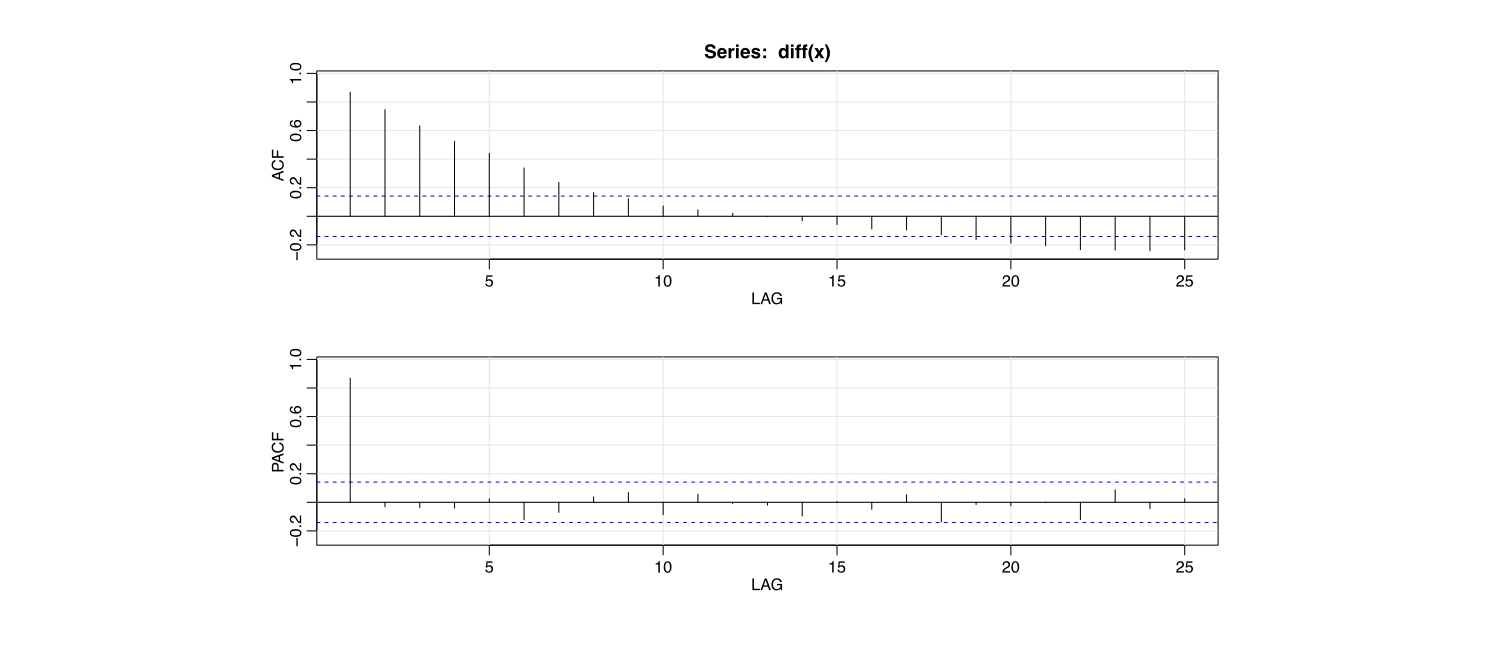
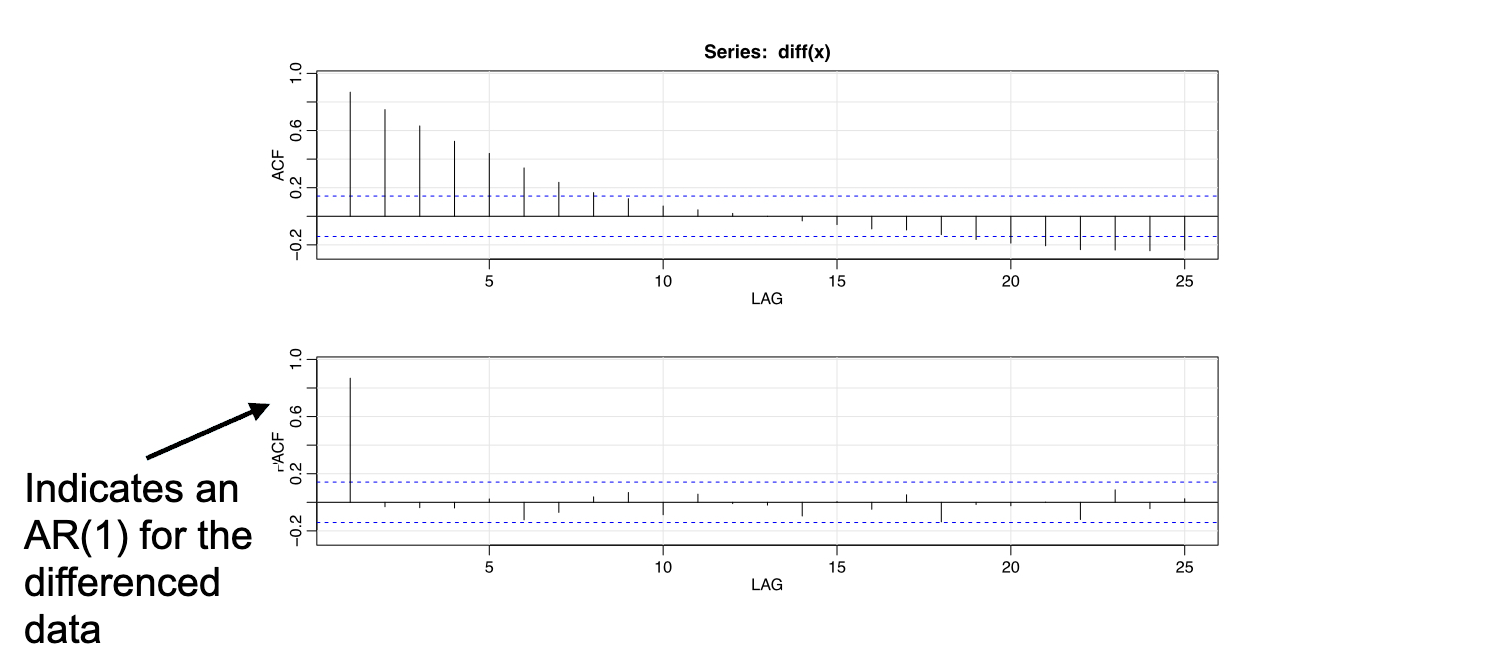
- 若差分後的資料呈現 ARMA 行為,則此時間序列具 ARIMA 行為
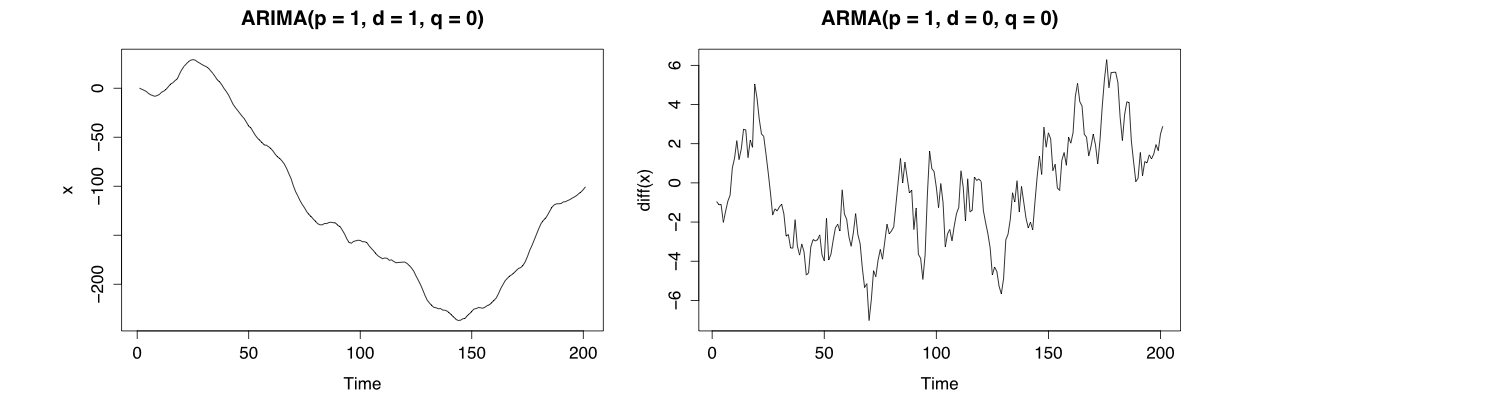
# Simulation  ARIMA(p = 1, d = 1, q = 0)
x <- arima.sim(list(order = c(1, 1, 0),  ar = .9), n = 200)
plot(x, main = "ARIMA(p = 1, d = 1, q = 0)")
plot(diff(x), main = "ARMA(p = 1, d = 0, q = 0)")
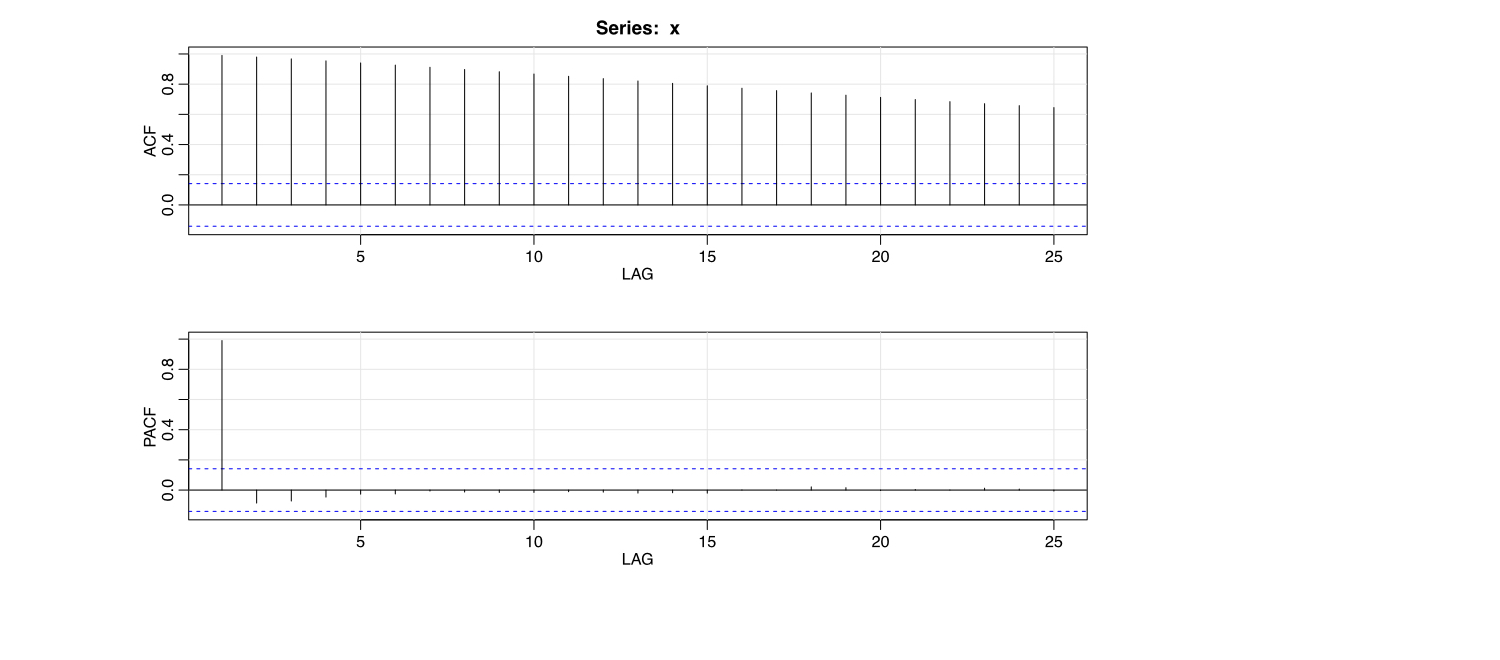
整合型 ARMA 的 ACF 與 PACF
x <- arima.sim(list(order = c(1, 1, 0),  ar = .9), n = 200)
acf2(x)
差分後 ARIMA 的 ACF 與 PACF
x <- arima.sim(list(order = c(1, 1, 0),  ar = .9), n = 200)
acf2(diff(x))
差分後 ARIMA 的 ACF 與 PACF
x <- arima.sim(list(order = c(1, 1, 0),  ar = .9), n = 200)
acf2(diff(x))
每週油價
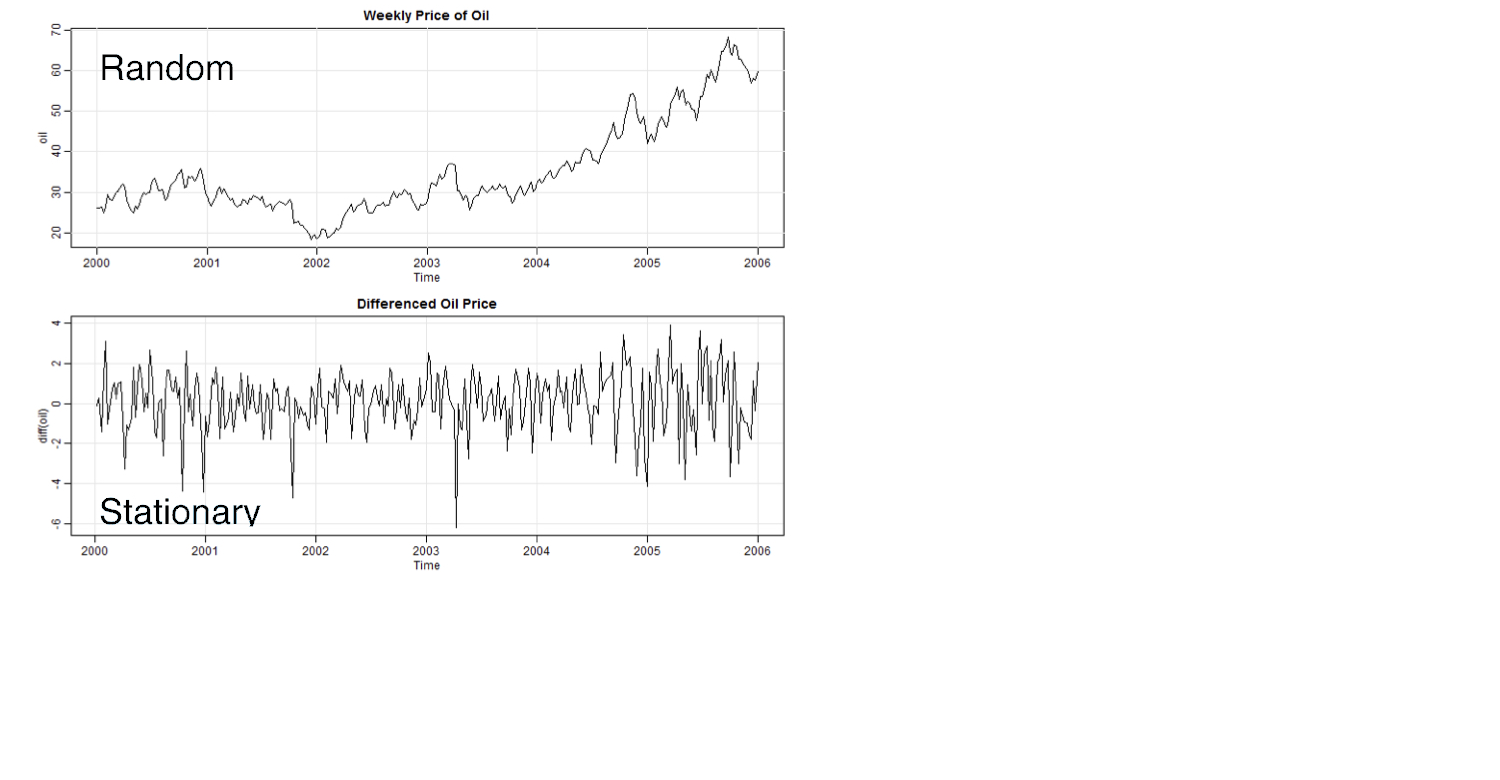
每週油價
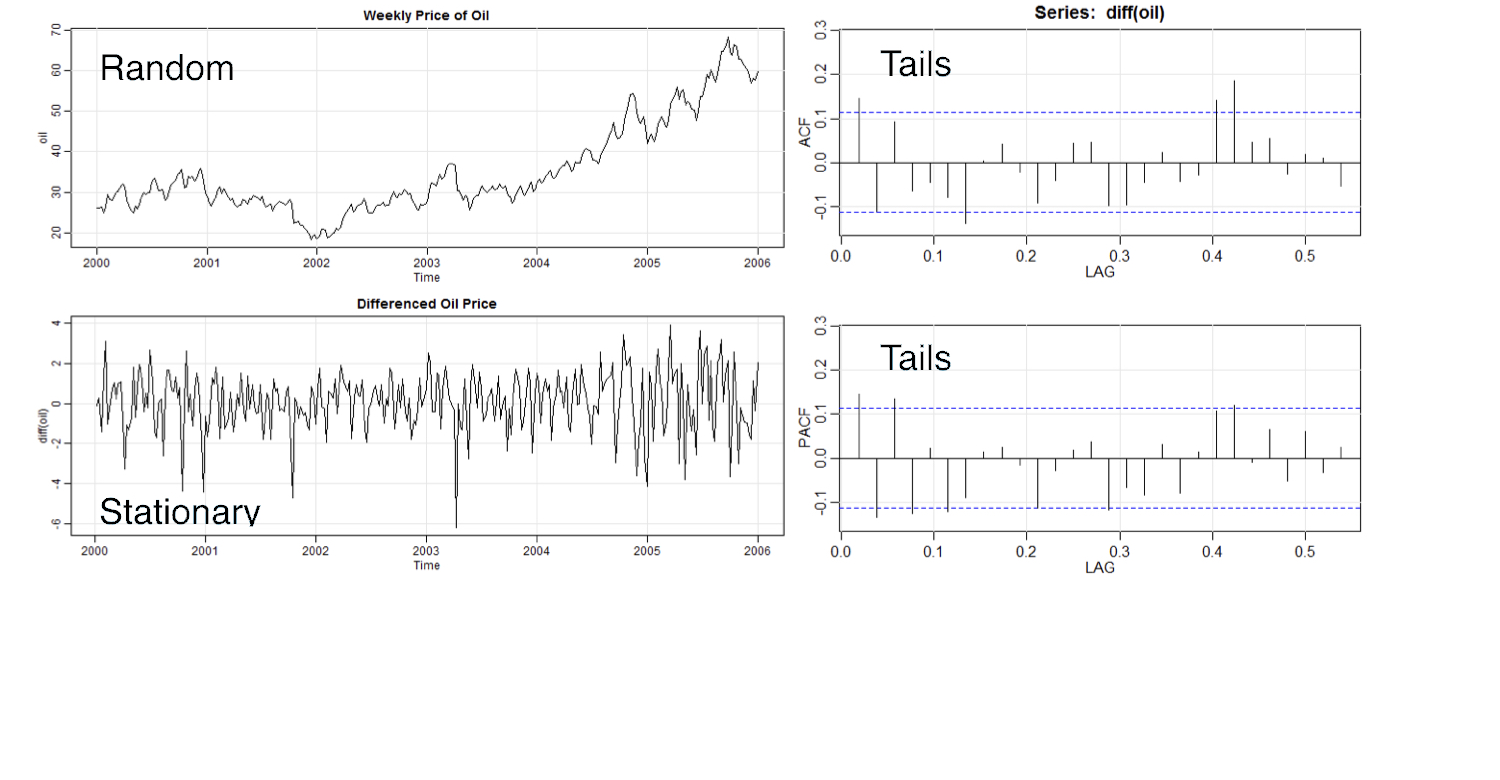
- 看起來像
ARIMA(1, 1, 1)

