定態時間序列:ARMA
R 中的 ARIMA 模型

David Stoffer
Professor of Statistics at the University of Pittsburgh
Wold 分解
 Wold 證明任何定態時間序列都可表示為白雜訊的線性組合:
$$X_t = W_t + a_1 W_{t-1} + a_2 W_{t-2} + ...$$
其中常數為 $ \ a_1,a_2,...$
任何 ARMA 模型都符合此形式,因此適合用來建模時間序列。
注意:MA(q) 是此形式的特例,q 之後的常數皆為 0。
產生並繪製 MA(1)
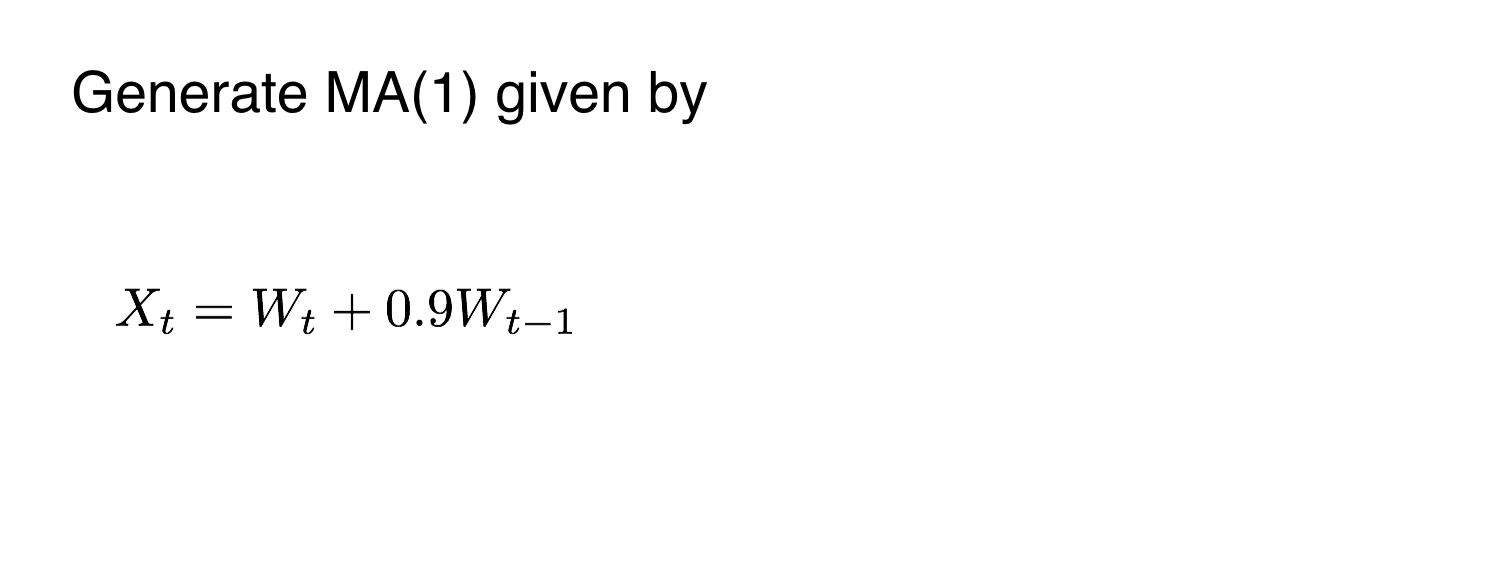
產生並繪製 MA(1)
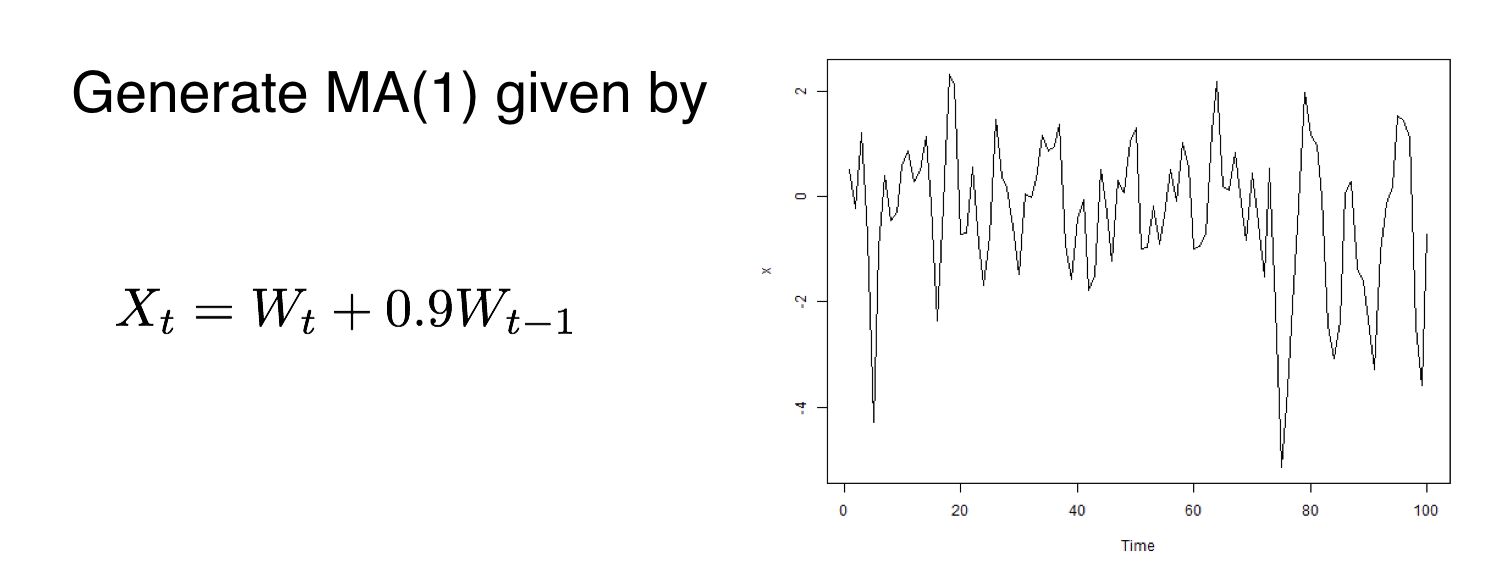
x <- arima.sim(list(order = c(0, 0, 1), ma = 0.9), n = 100)
plot(x)
產生並繪製 AR(2)
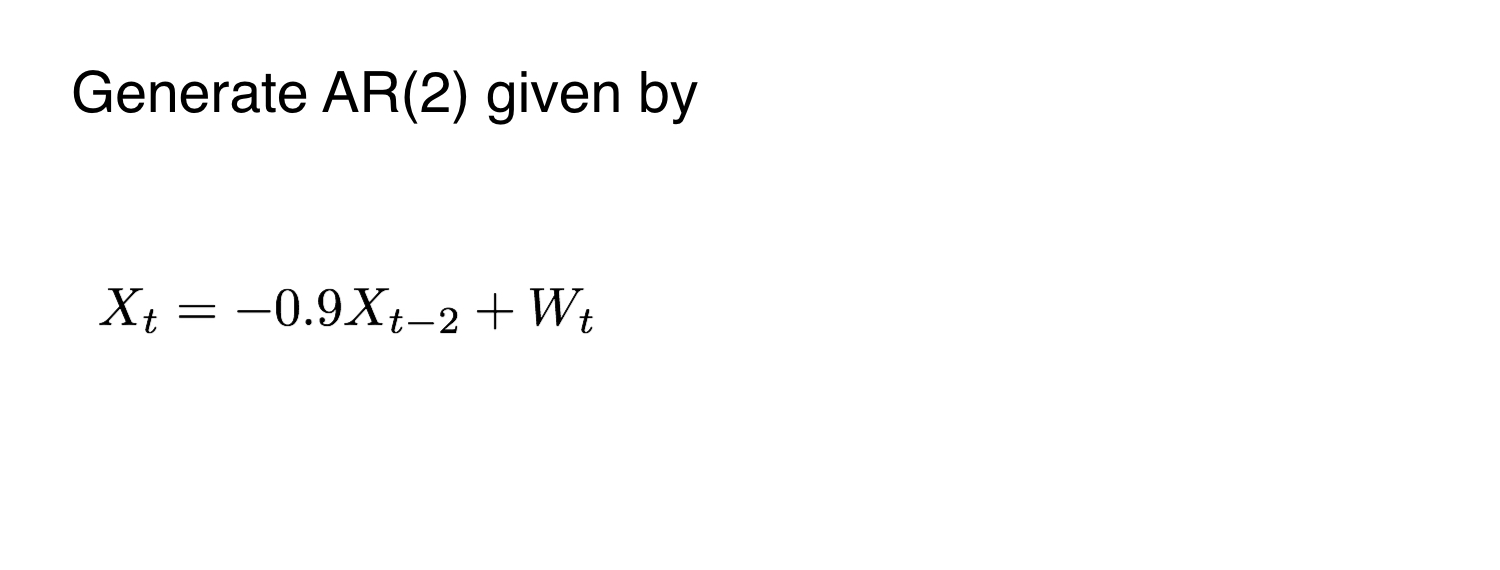
產生並繪製 AR(2)
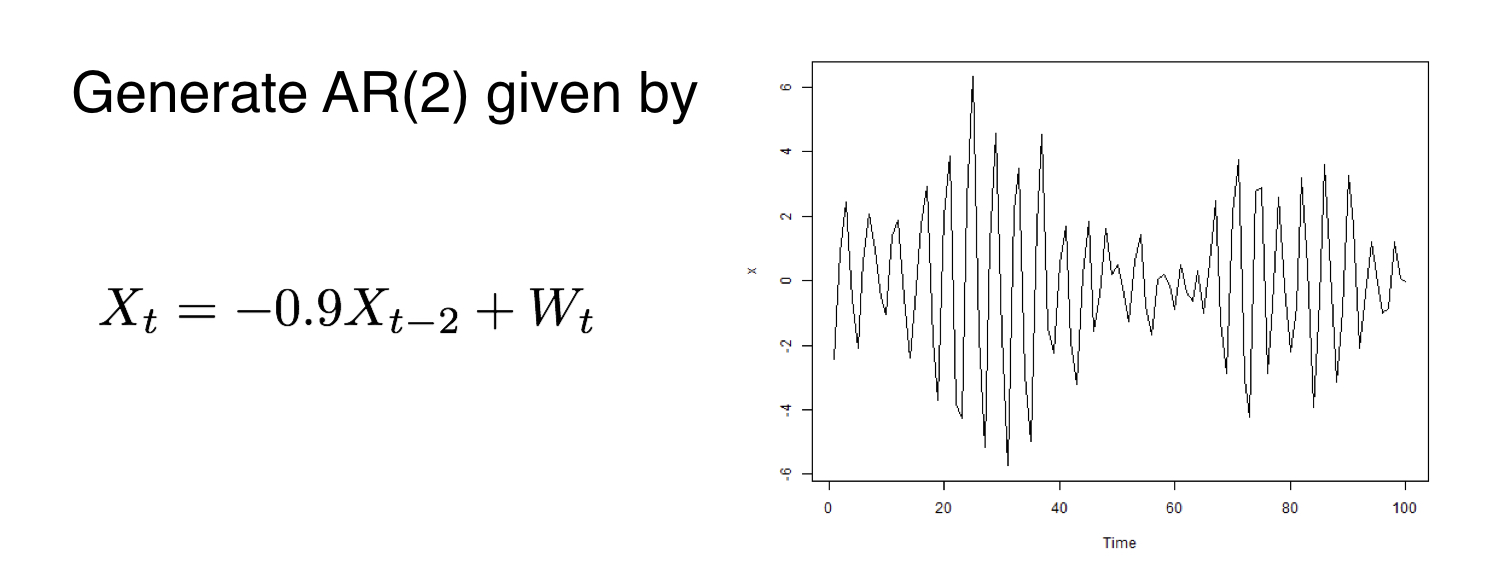
x <- arima.sim(list(order = c(2, 0, 0), ar = c(0, -0.9)), n = 100)
plot(x)

