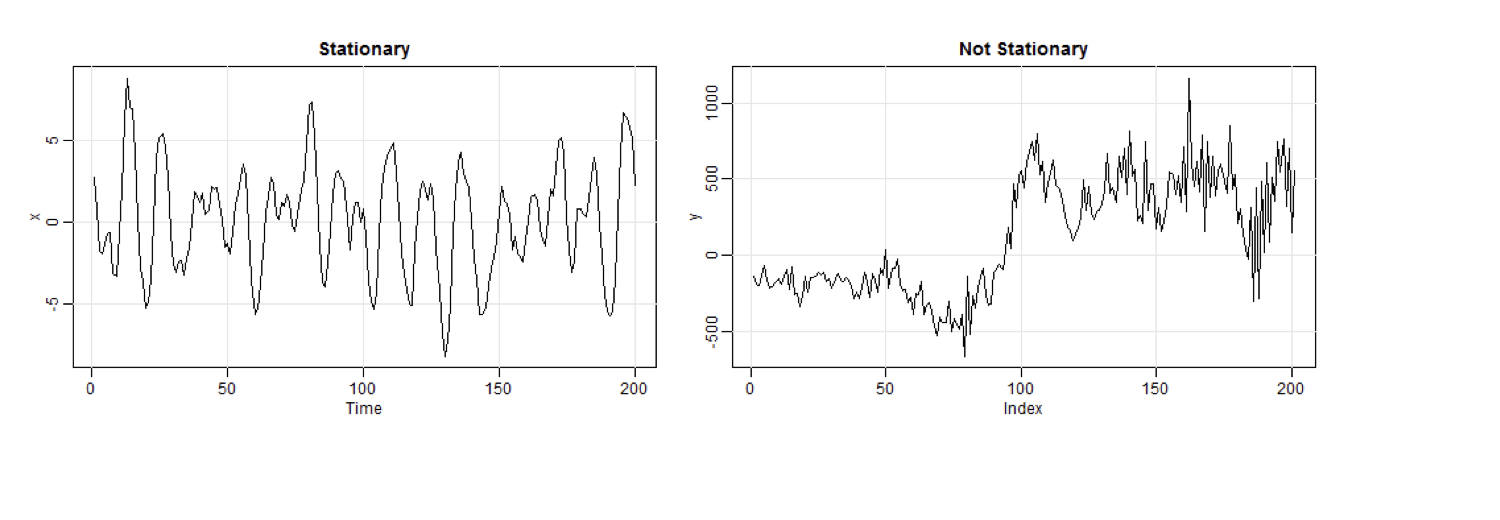
定態與非定態

R 中的 ARIMA 模型

David Stoffer

Professor of Statistics at the University of Pittsburgh

定態(Stationarity)

當時間序列「穩定」時稱為定態,意指:

  • 平均值隨時間不變(無趨勢)
  • 相關結構隨時間不變

ch1_2.005.png

R 中的 ARIMA 模型

定態(Stationarity)

給定資料 $ \ x_1,...,x_n \ $,可用取平均來估計。

例如,若平均值為常數,可用樣本平均 $\bar x$ 估計。

可用成對資料在不同延遲估計相關

$(x_1, x_3), (x_2, x_4), (x_3, x_5), ...$ 為延遲 2

R 中的 ARIMA 模型

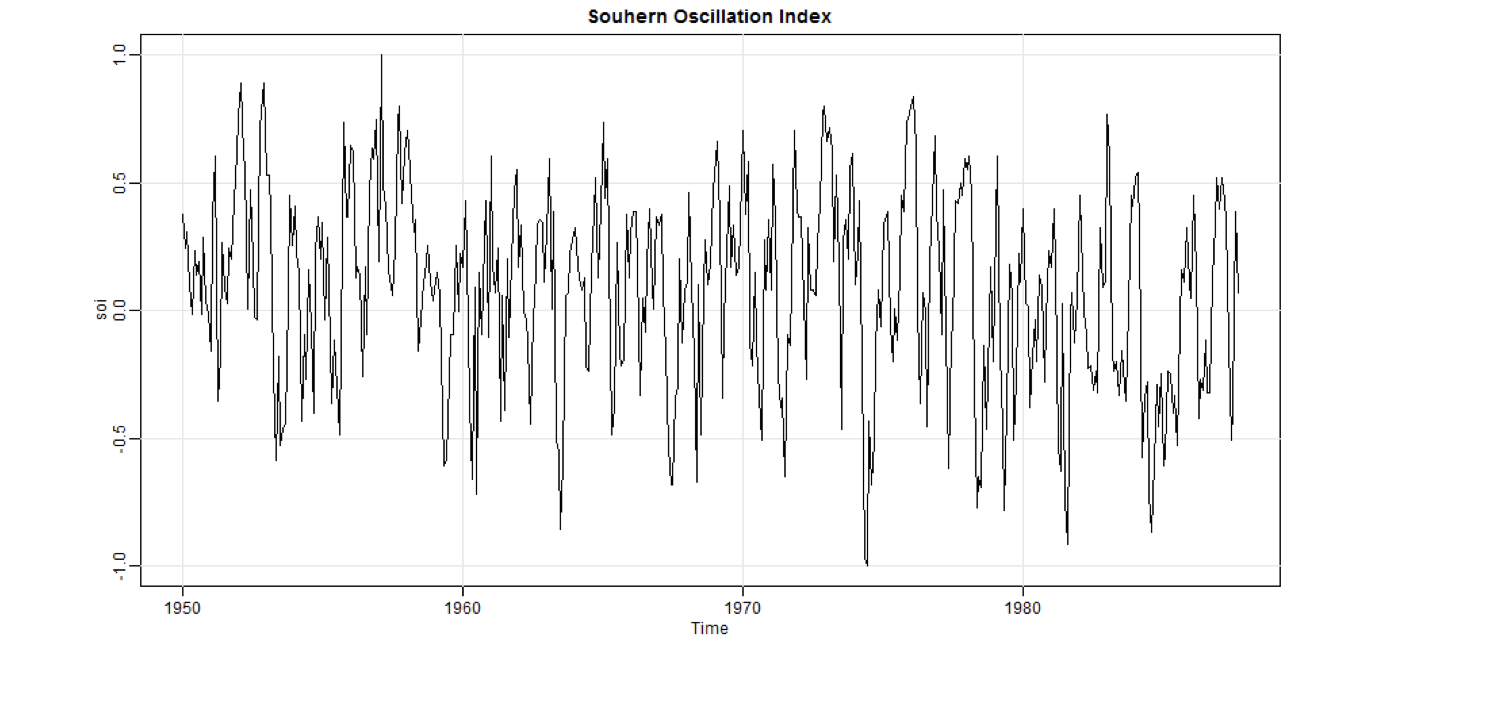
南方震盪指數(SOI)

合理假設近似定態,但可能有輕微趨勢。

ch1_2.014.png

R 中的 ARIMA 模型

南方震盪指數(SOI)

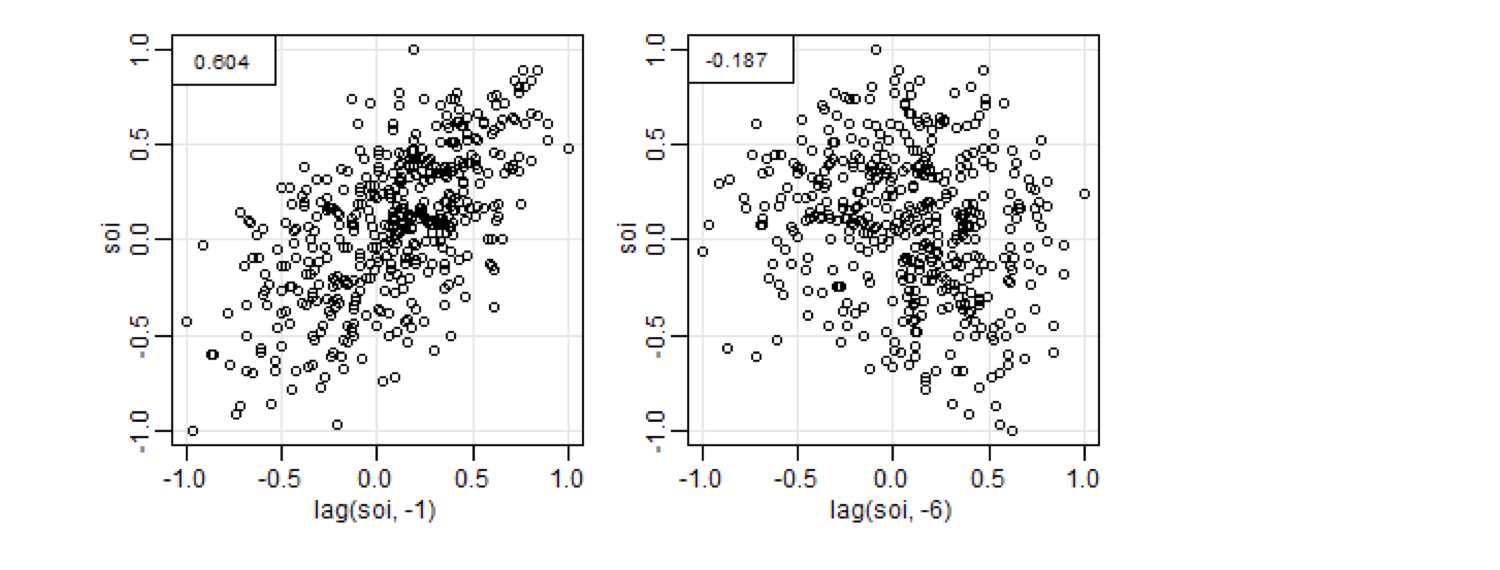
要估計自相關,計算此序列與自身在各延遲的相關係數。

下圖示範如何取得延遲 1 與延遲 6 的相關。
ch1_2.018.png

R 中的 ARIMA 模型

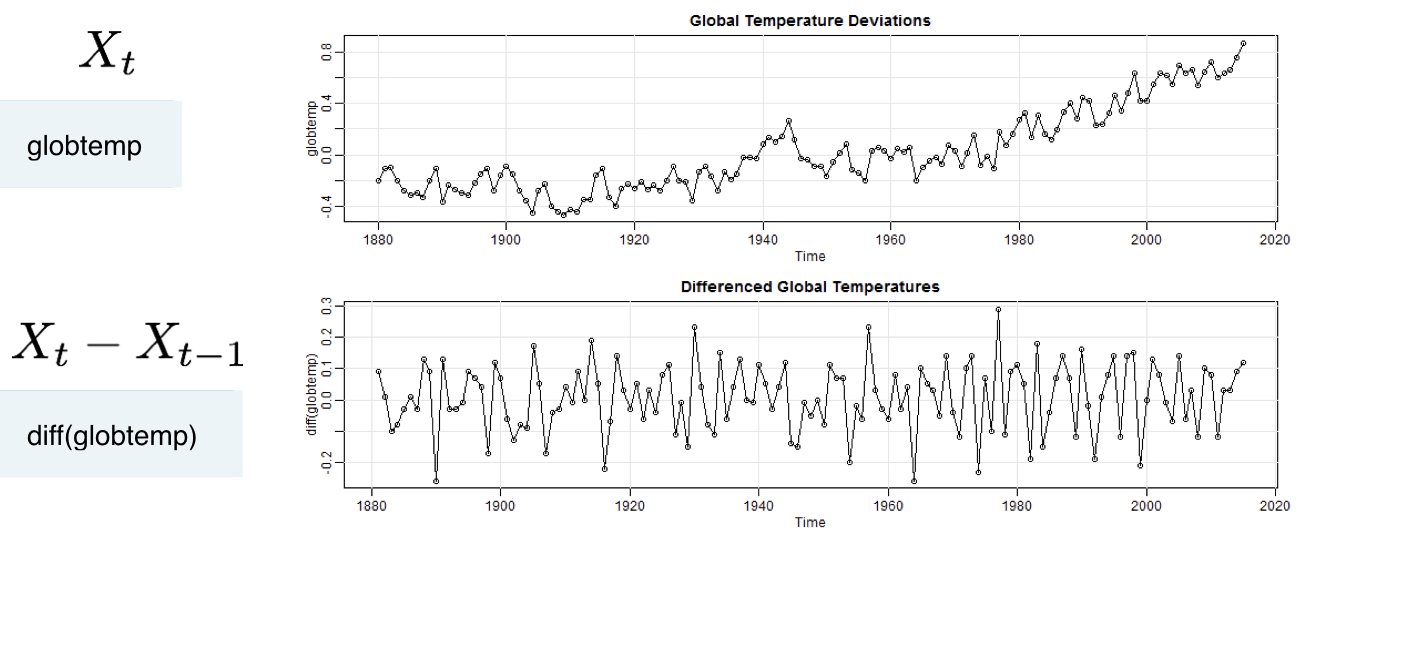
隨機漫步趨勢

非定態,但差分後為定態。

ch1_2.021.png

R 中的 ARIMA 模型

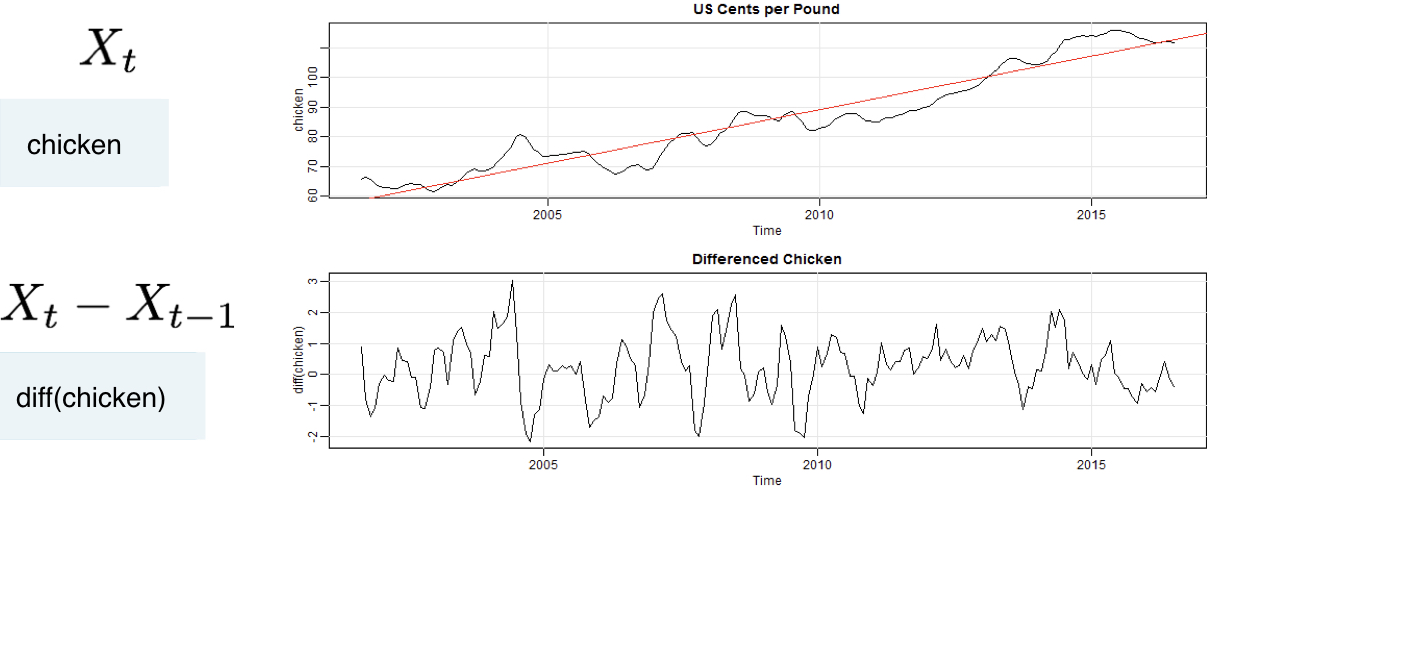
趨勢定態

繞趨勢的定態,差分仍有效!

ch1_2.024.png

R 中的 ARIMA 模型

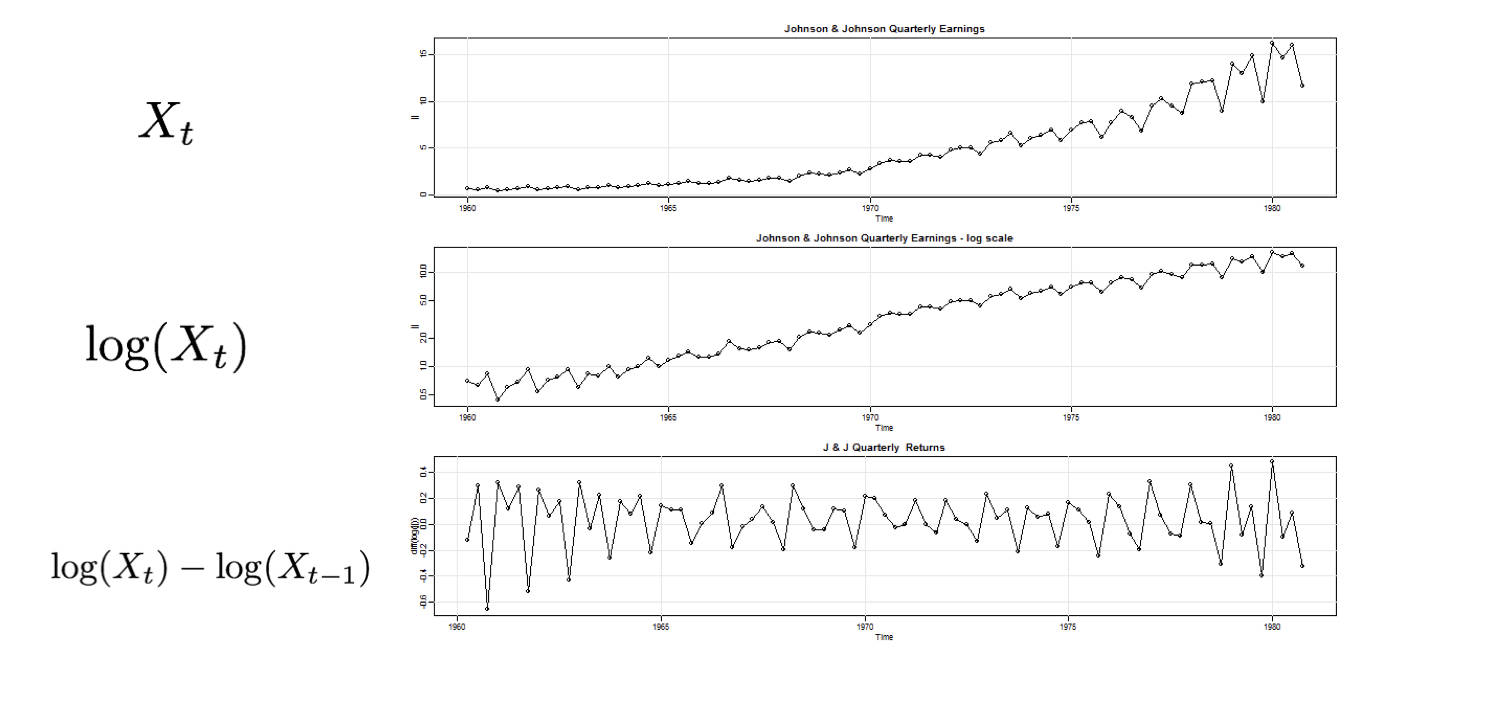
趨勢與變異的非定態

先取對數,再做差分。

ch1_2.027.png

R 中的 ARIMA 模型

一起來練習吧!

R 中的 ARIMA 模型

Preparing Video For Download...