純季節性模型
R 中的 ARIMA 模型

David Stoffer
Professor of Statistics at the University of Pittsburgh
純季節性模型
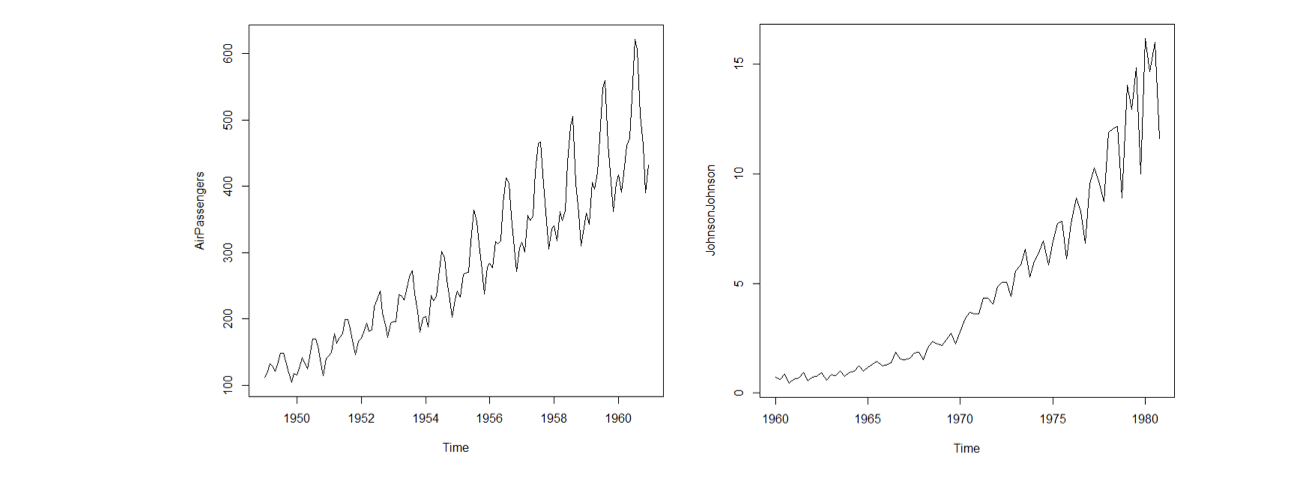
- 常見資料含已知的季節性成分
- Air Passengers(每 S = 12 個月 1 個循環)
- Johnson & Johnson Earnings(每 S = 4 個季度 1 個循環)
純季節性模型
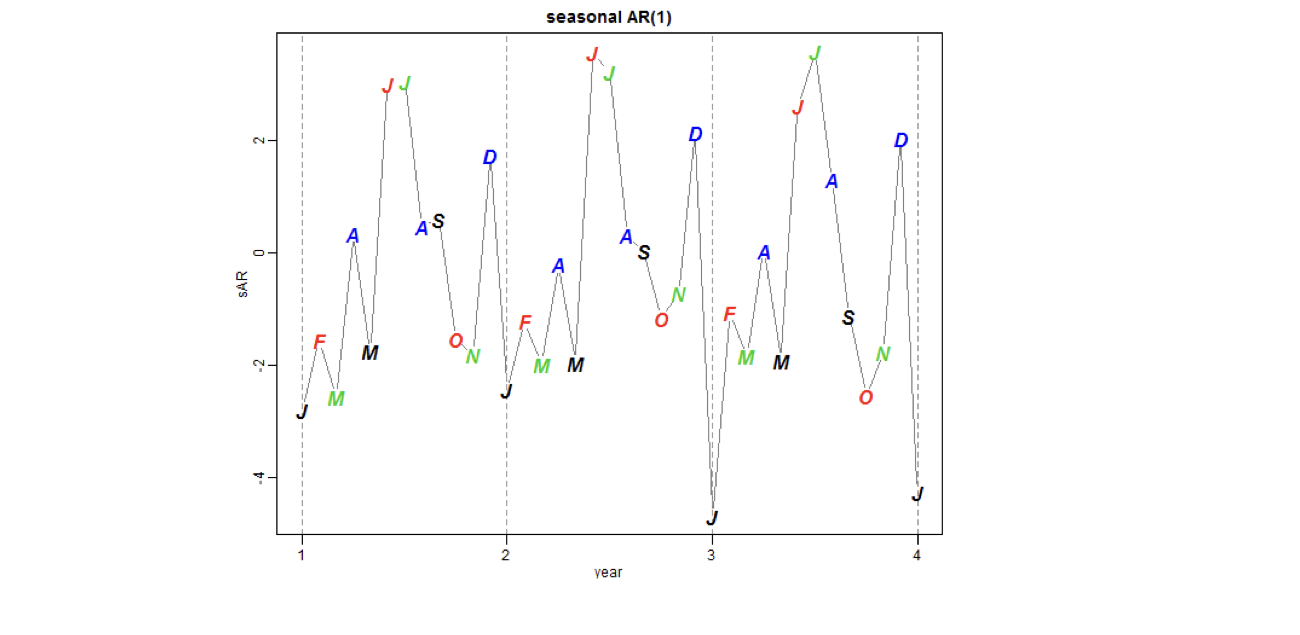
考慮純季節性模型,例如 SAR$(P = 1)_{s = 12}$
$$X_t = \Phi X_{t-12} + W_t$$
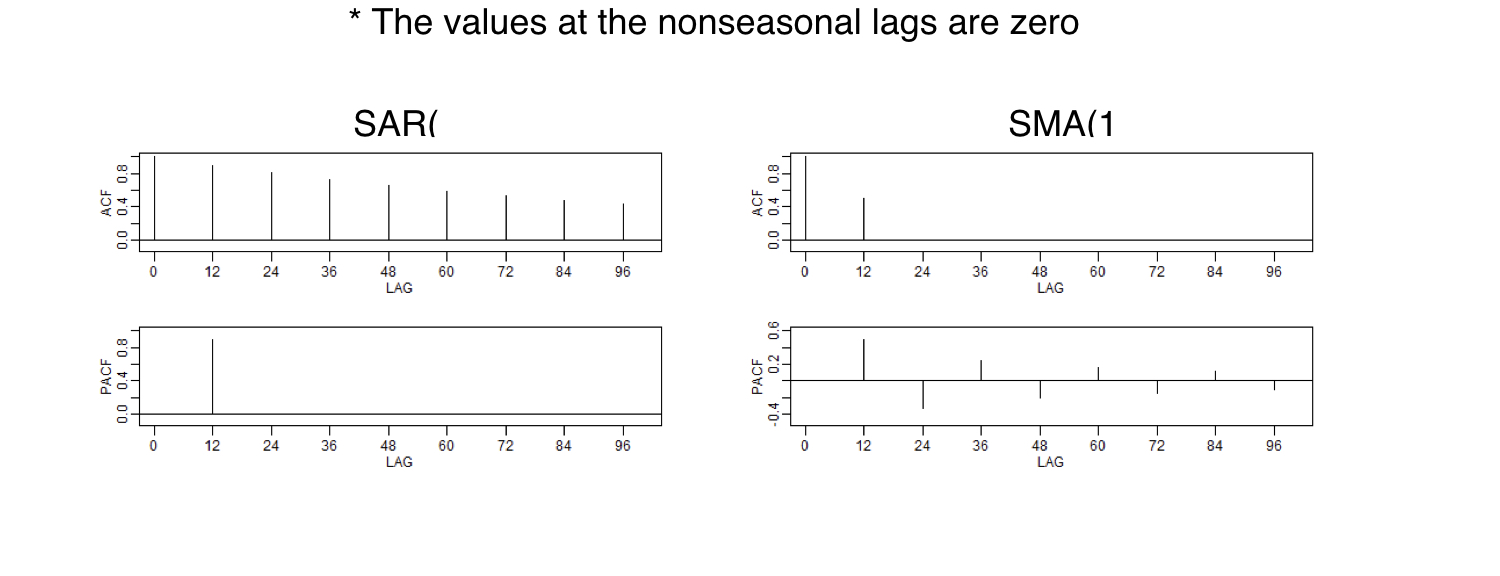
純季節性模型的 ACF 與 PACF
| $$SAR(P)_s$$ | $$SMA(Q)_s$$ | $$SARMA(P, Q)_s$$ | |
|---|---|---|---|
| ACF* | 漸滅 | 在落後期數 QS 截尾 | 漸滅 |
| PACF* | 在落後期數 PS 截尾 | 漸滅 | 漸滅 |