投資組合管理中的動態 Beta

Python 中的 GARCH 模型

Chelsea Yang

Data Science Instructor

什麼是 Beta

  • 股票 Beta:

衡量股票相對於整體市場的波動性

  • 系統性風險:

無法透過分散化消除的那部分風險

Python 中的 GARCH 模型

投資組合管理中的 Beta

衡量投資風險

市場 Beta = 1:作為基準

Beta > 1:該股風險高於大盤

Beta < 1:該股風險低於大盤

Python 中的 GARCH 模型

CAPM 中的 Beta

  • 估計股票的風險溢酬

CAPM:資本資產定價模型

$E(R_s)$ = $R_f$ + $\beta $($E(R_m)- R_f$)

  • $E(R_s)$:股票必要報酬率
  • $R_f$:無風險利率(如公債)
  • $E(R_m)$:市場預期報酬(如 S&P 500)
  • $E(R_m)- R_f$:市場溢酬
Python 中的 GARCH 模型

以 GARCH 估計動態 Beta

$Beta$ = $\rho$ * $\sigma$_stock / $\sigma$__market
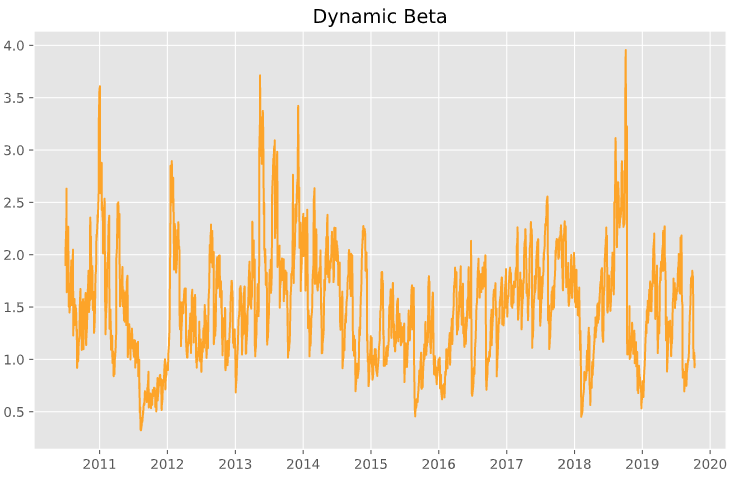
Beta 圖

Python 中的 GARCH 模型

在 Python 計算動態 Beta

1). 計算 S&P500 與個股的相關係數

resid_stock = stock_gm.resid / stock_gm.conditional_volatility
resid_sp500 = sp500_gm.resid / sp500_gm.conditional_volatility
correlation = numpy.corrcoef(resid_stock, resid_sp500)[0, 1]

2). 計算該股的動態 Beta

stock_beta = correlation * (stock_gm.conditional_volatility / 
                            sp500_gm.conditional_volatility)
Python 中的 GARCH 模型

一起來練習吧!

Python 中的 GARCH 模型

Preparing Video For Download...