為何需要 GARCH 模型
Python 中的 GARCH 模型

Chelsea Yang
Data Science Instructor
什麼是波動度
- 描述金融資產報酬隨時間的離散程度
- 常以報酬的標準差或變異數計算
- 波動愈高,資產風險愈大
波動建模的挑戰
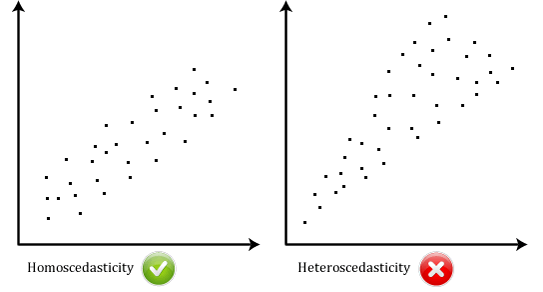
異質變異(Heteroskedasticity):
- 古希臘文:「不同」(hetero)+「離散」(skedasis)
- 時間序列的波動會隨時間系統性改變
檢測異質變異
同質變異 vs 異質變異
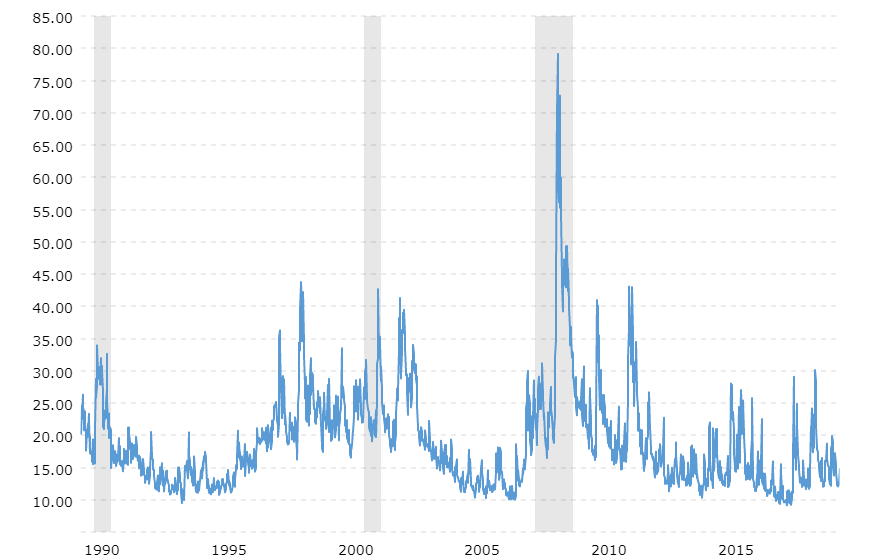
波動叢聚
VIX 歷史價格:
Python 中的 GARCH 模型
Chelsea Yang
Data Science Instructor
異質變異(Heteroskedasticity):
同質變異 vs 異質變異
VIX 歷史價格:

