非對稱衝擊的波動度模型
Python 中的 GARCH 模型

Chelsea Yang
Data Science Instructor
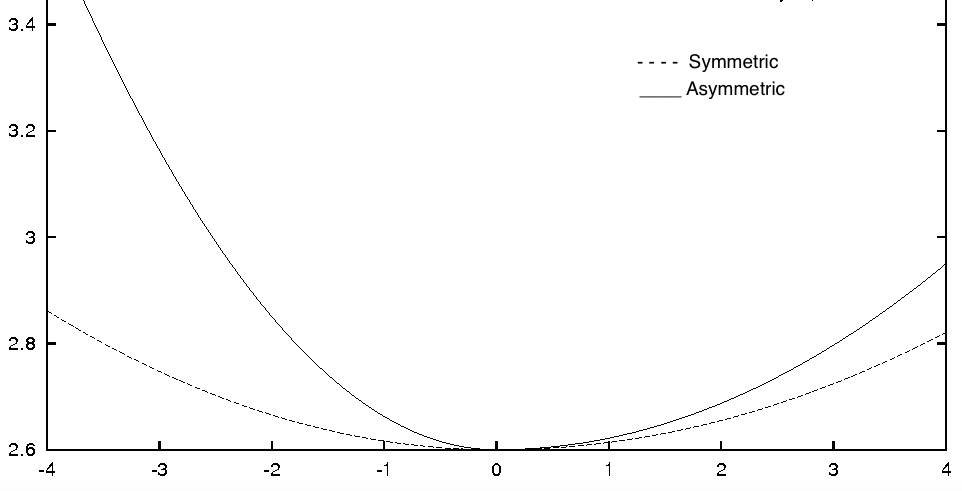
財務資料中的非對稱衝擊
新聞衝擊曲線:
槓桿效應
負債股本比=Debt $/$ Equity
股價下跌,負債股本比上升
風險更高!
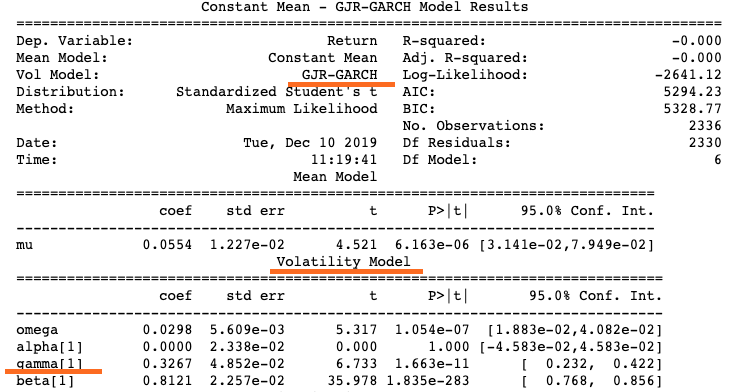
GJR-GARCH
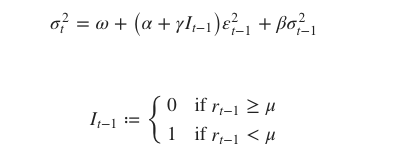
在 Python 中使用 GJR-GARCH
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'GARCH')
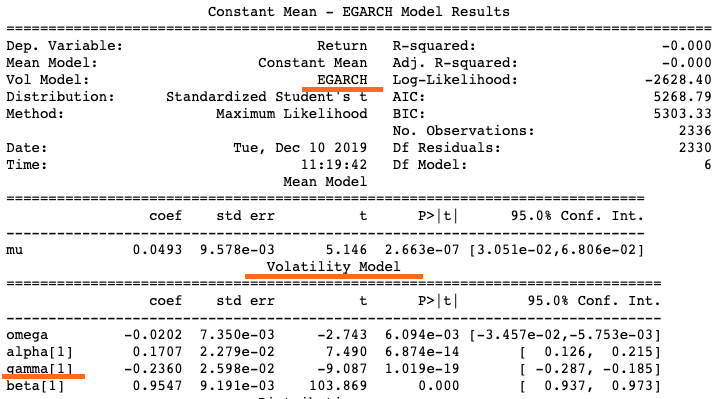
在 Python 中使用 EGARCH
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'EGARCH')
該用哪個模型
GJR-GARCH 還是 EGARCH?
哪個模型較好取決於資料