R 的時間序列分析
David S. Matteson
Associate Professor at Cornell University
自回歸(AR)遞迴:
$Today = Constant + Slope * Yesterday + Noise $
去平均版本:
$(Today - Mean) = $
$ Slope*(Yesterday - Mean) + Noise $
$$(Today - Mean) = $$
$$Slope * (Yesterday - Mean) + Noise$$
更正式地寫: $$ Y_t - \mu = \phi (Y_{t-1} - \mu ) + \epsilon_t$$ 其中 $ \epsilon_t$ 為均值為 0 的白噪音(WN)。
$$Y_t - \mu = \phi(Y_{t-1} - \mu) + \epsilon_t$$
$Y_t$ 為白噪音: $(\mu, \sigma _{\epsilon}^2)$
而過程 {${Y_t}$} 具自我相關
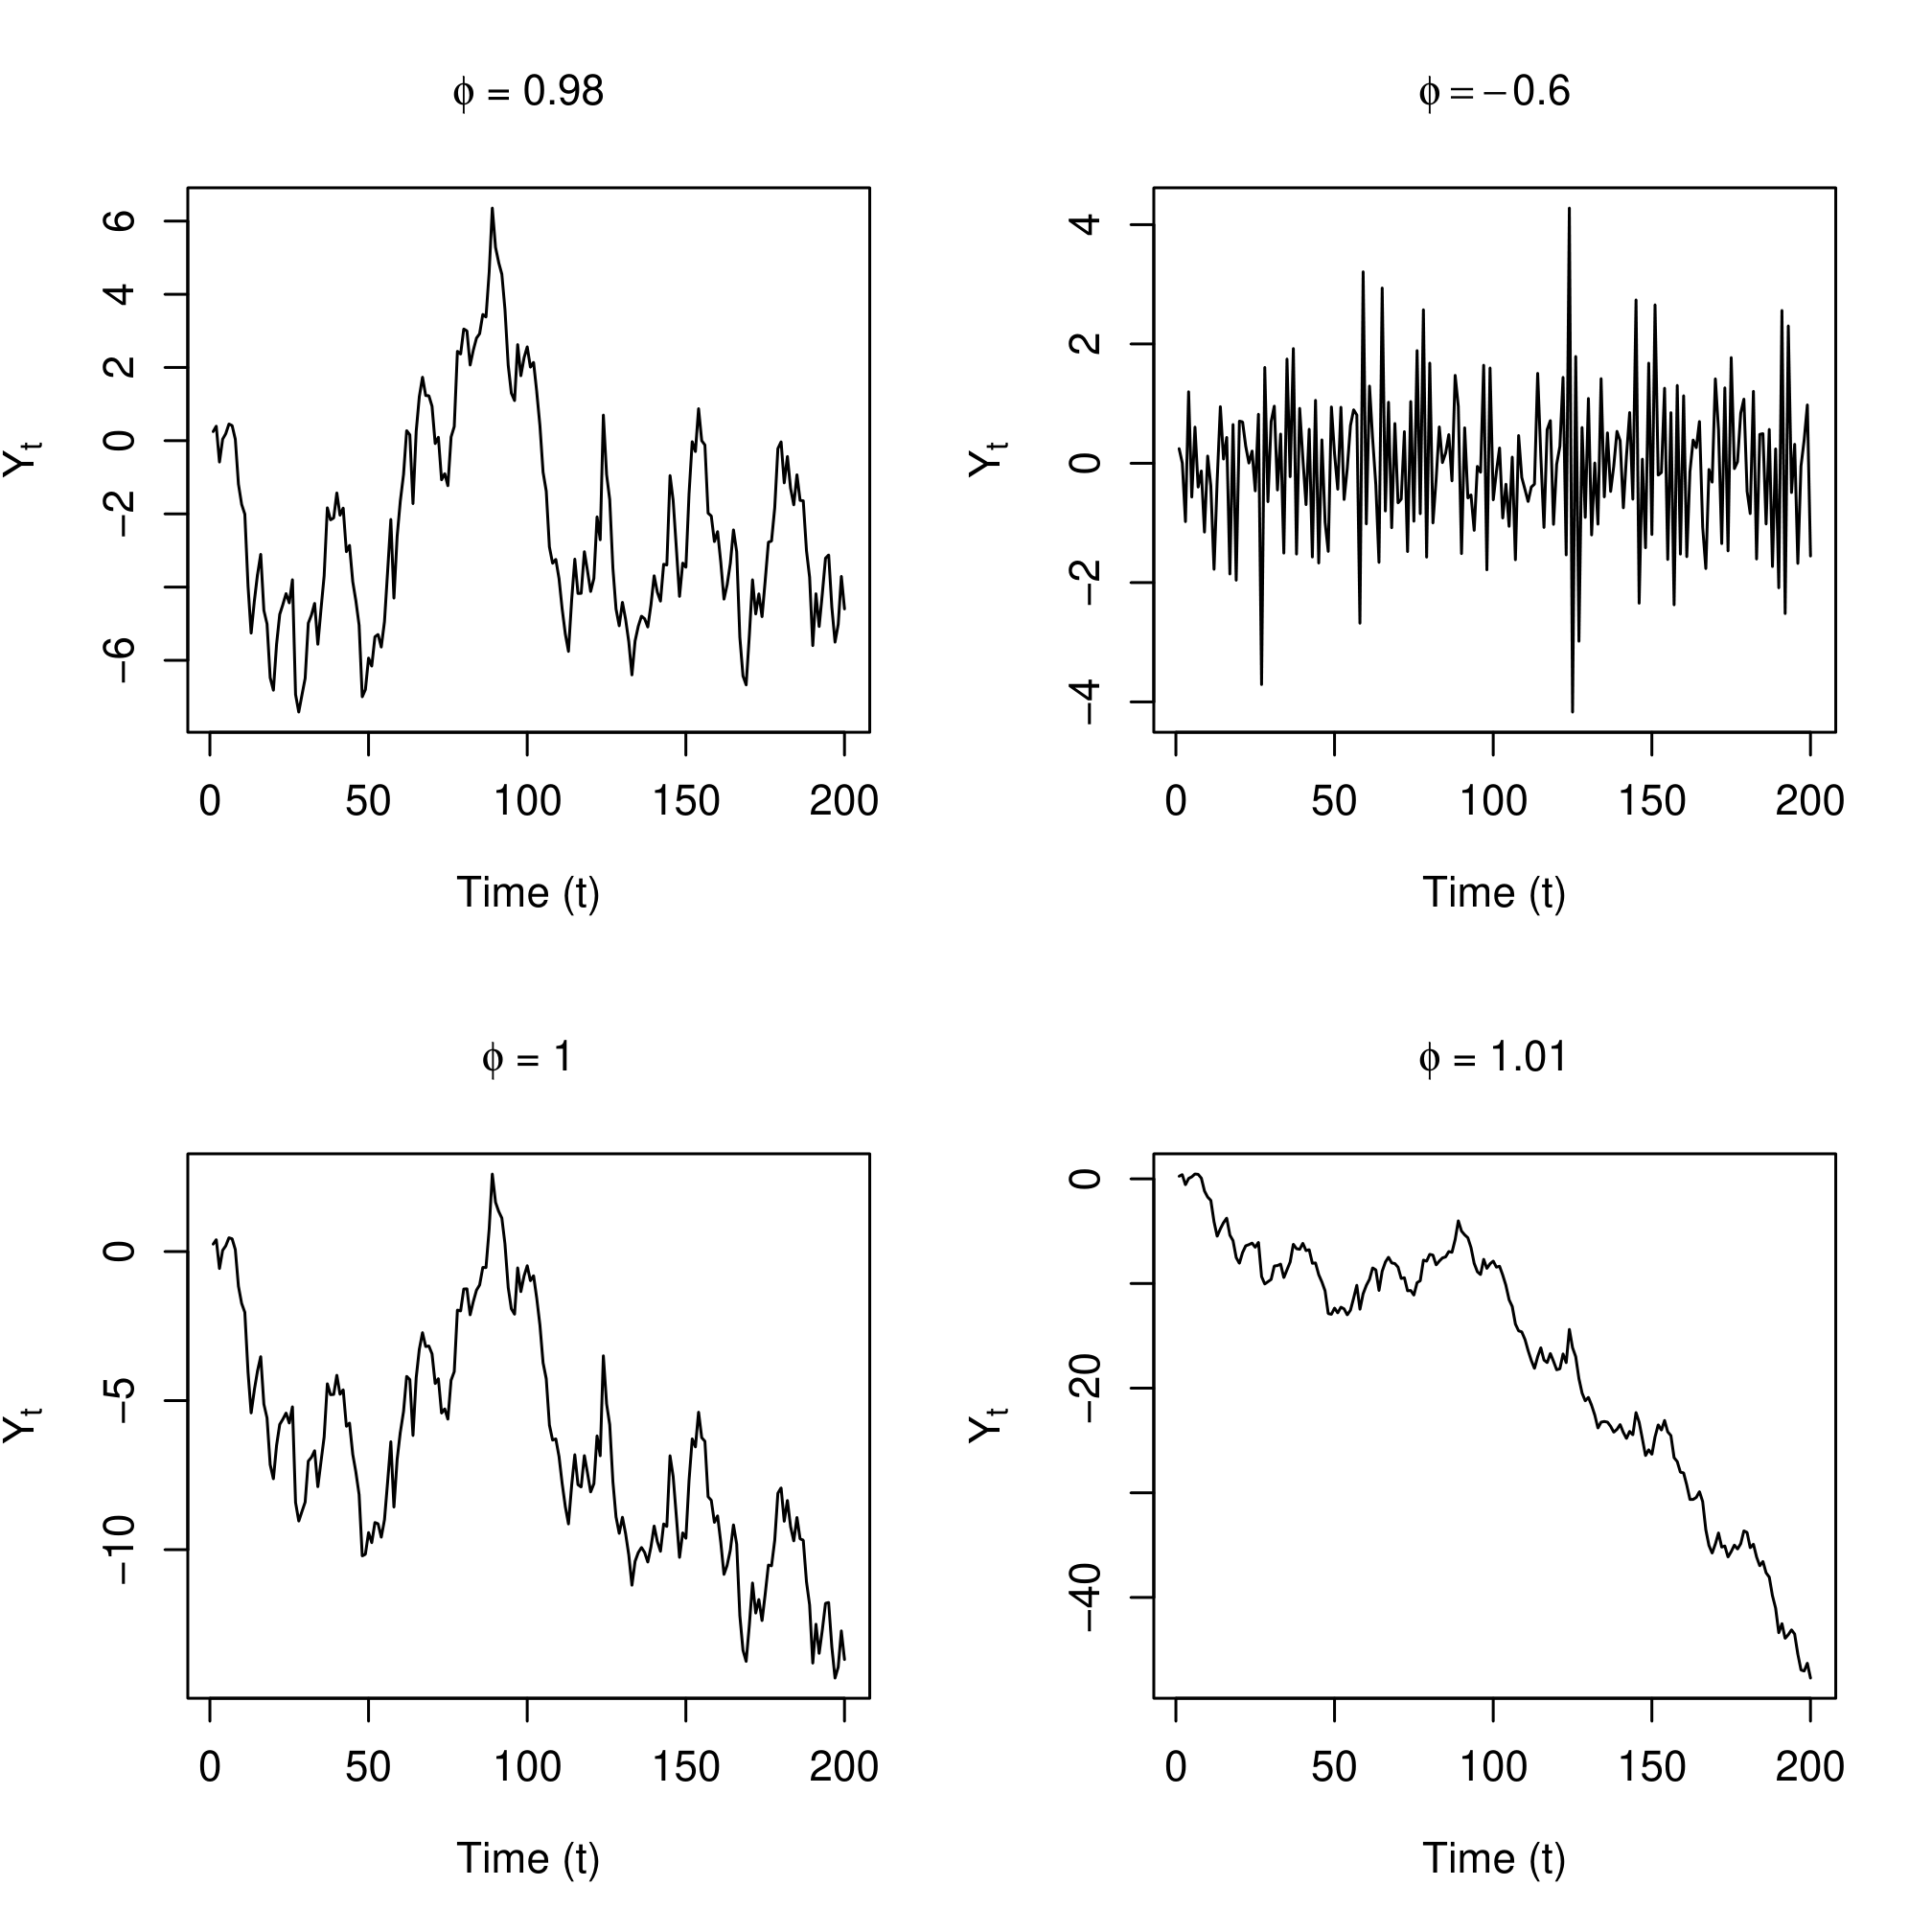
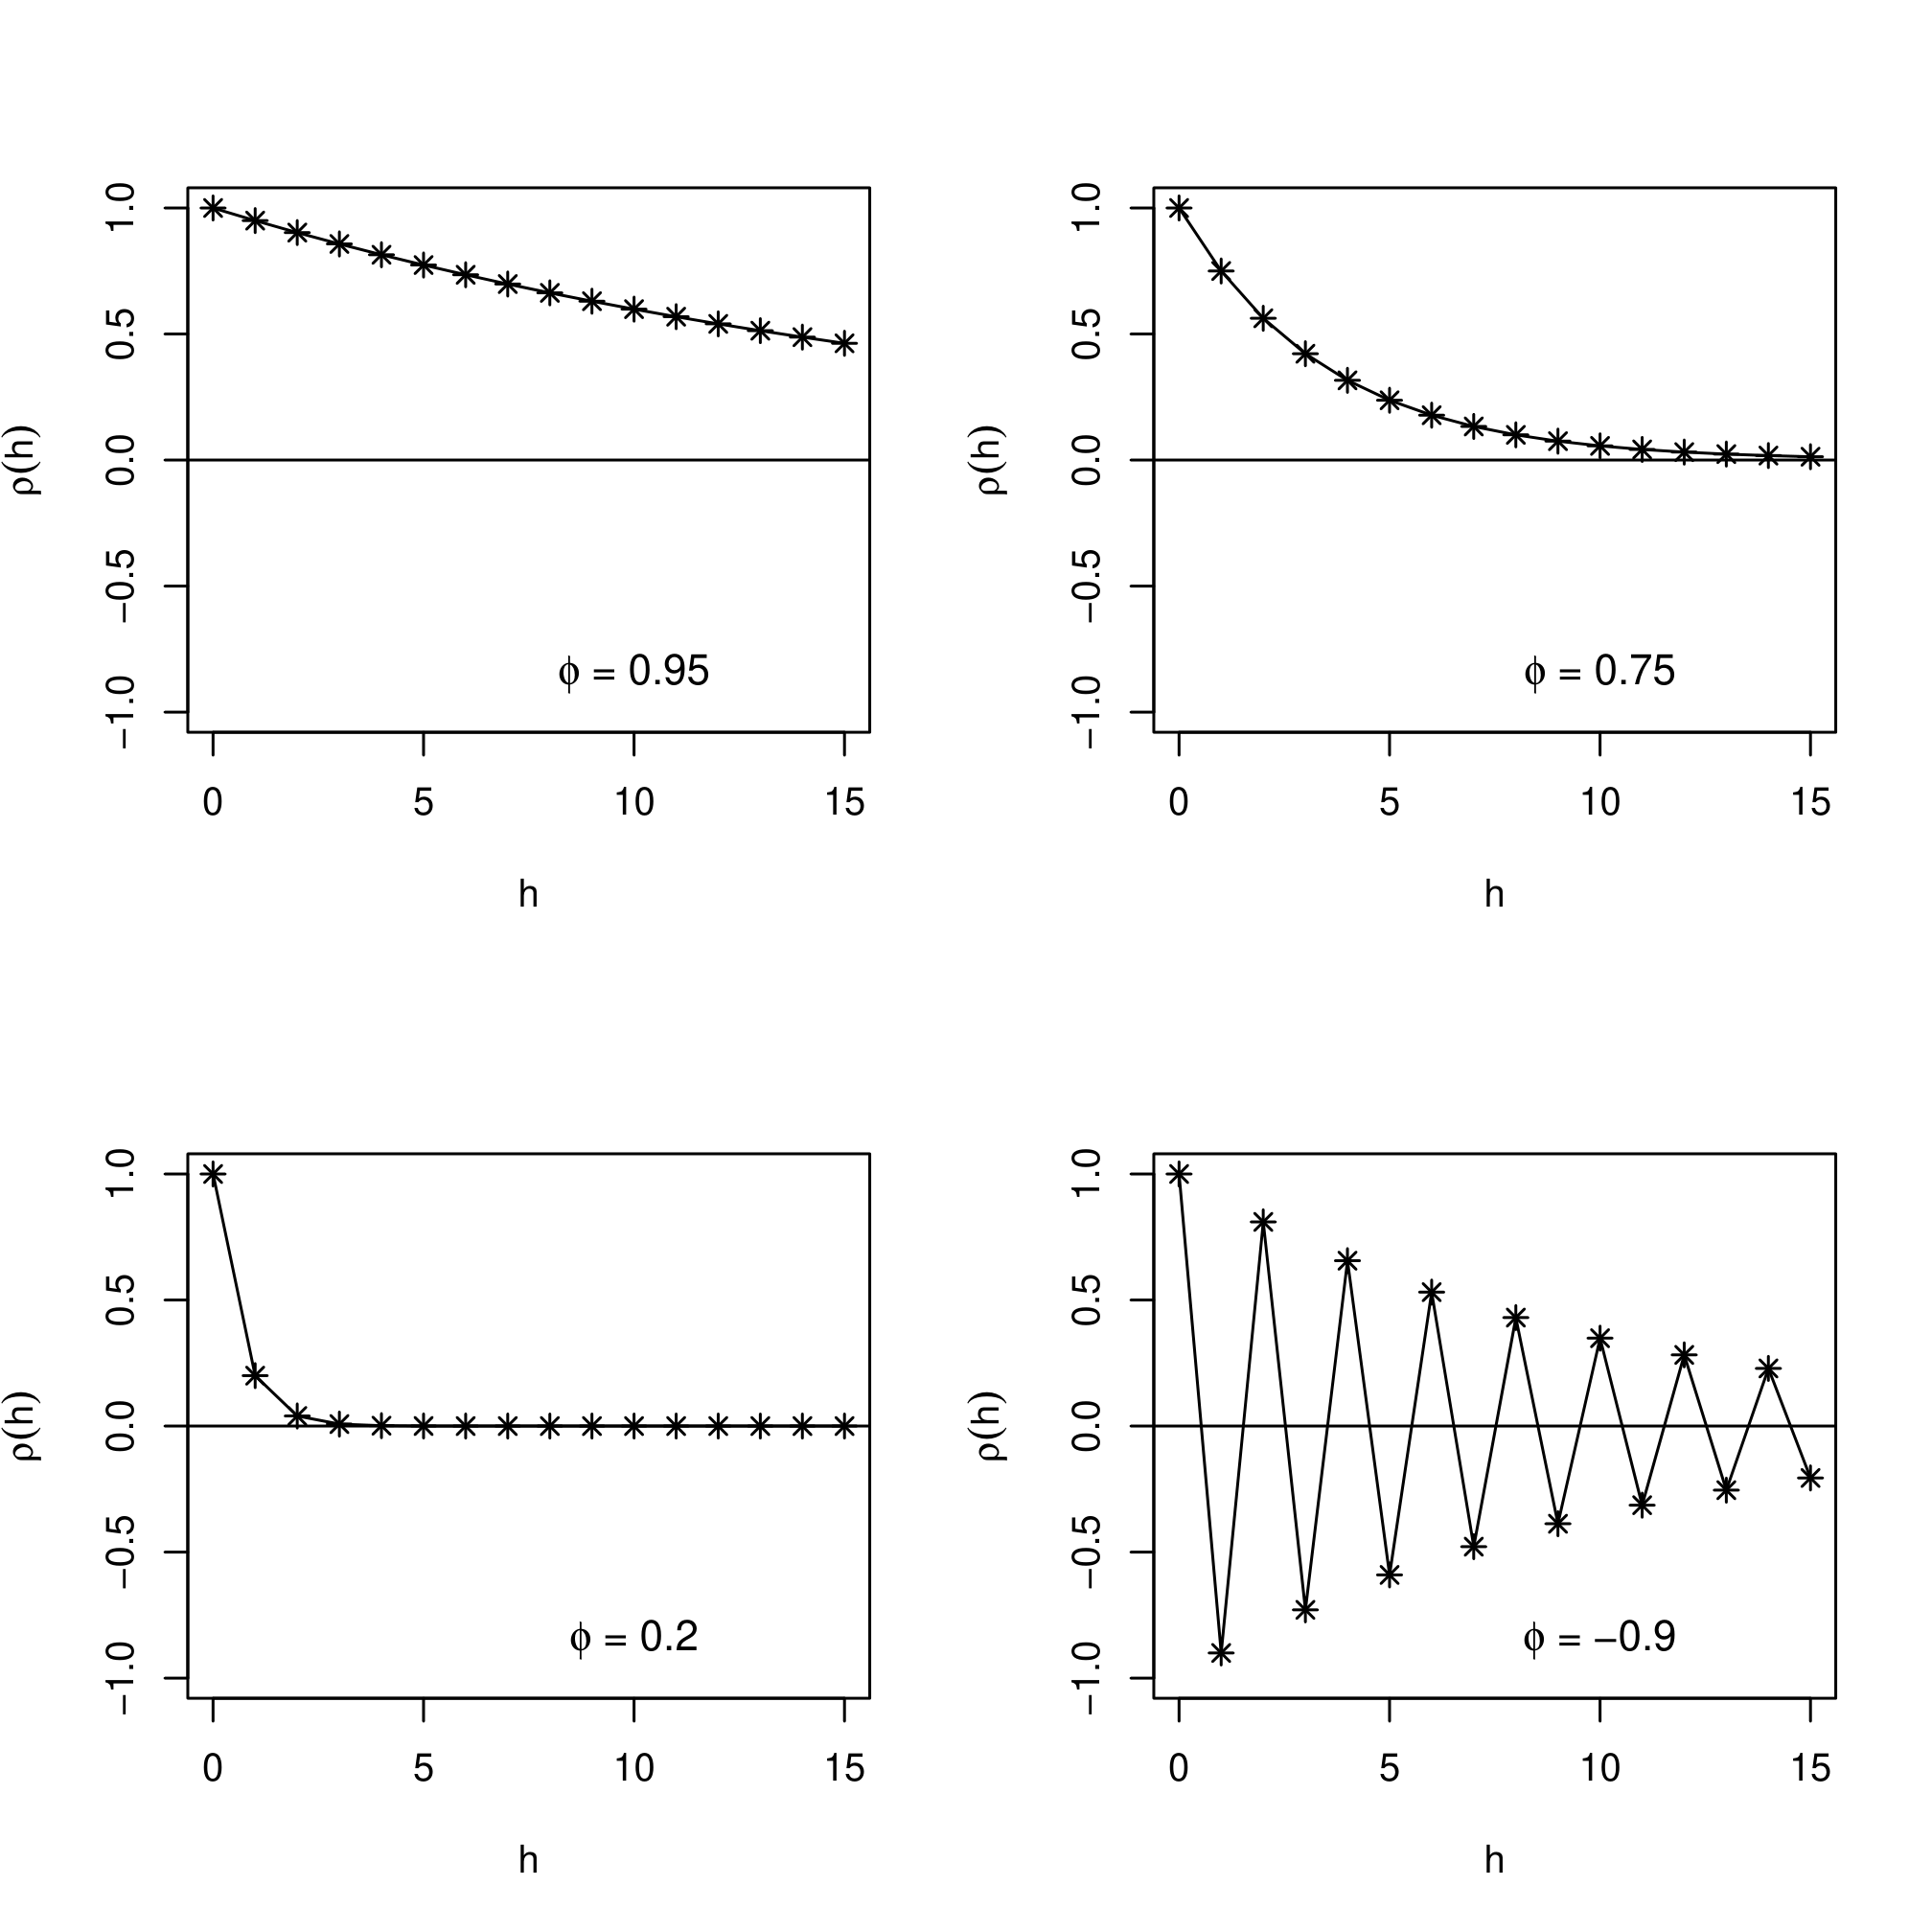
$ \phi$ 越大,自我相關越強
$ \phi$ 為負會導致震盪型時間序列
若 $ \mu = 0$ 且斜率 $ \phi = 1$,則:
$$Y_t = Y_{t-1} + \epsilon_t$$
也就是:
$Today = Yesterday + Noise $
這是隨機漫步。
此時 {$ Y_t $} 不是定態的。