自我相關

R 的時間序列分析

David S. Matteson

Associate Professor at Cornell University

自我相關 - I

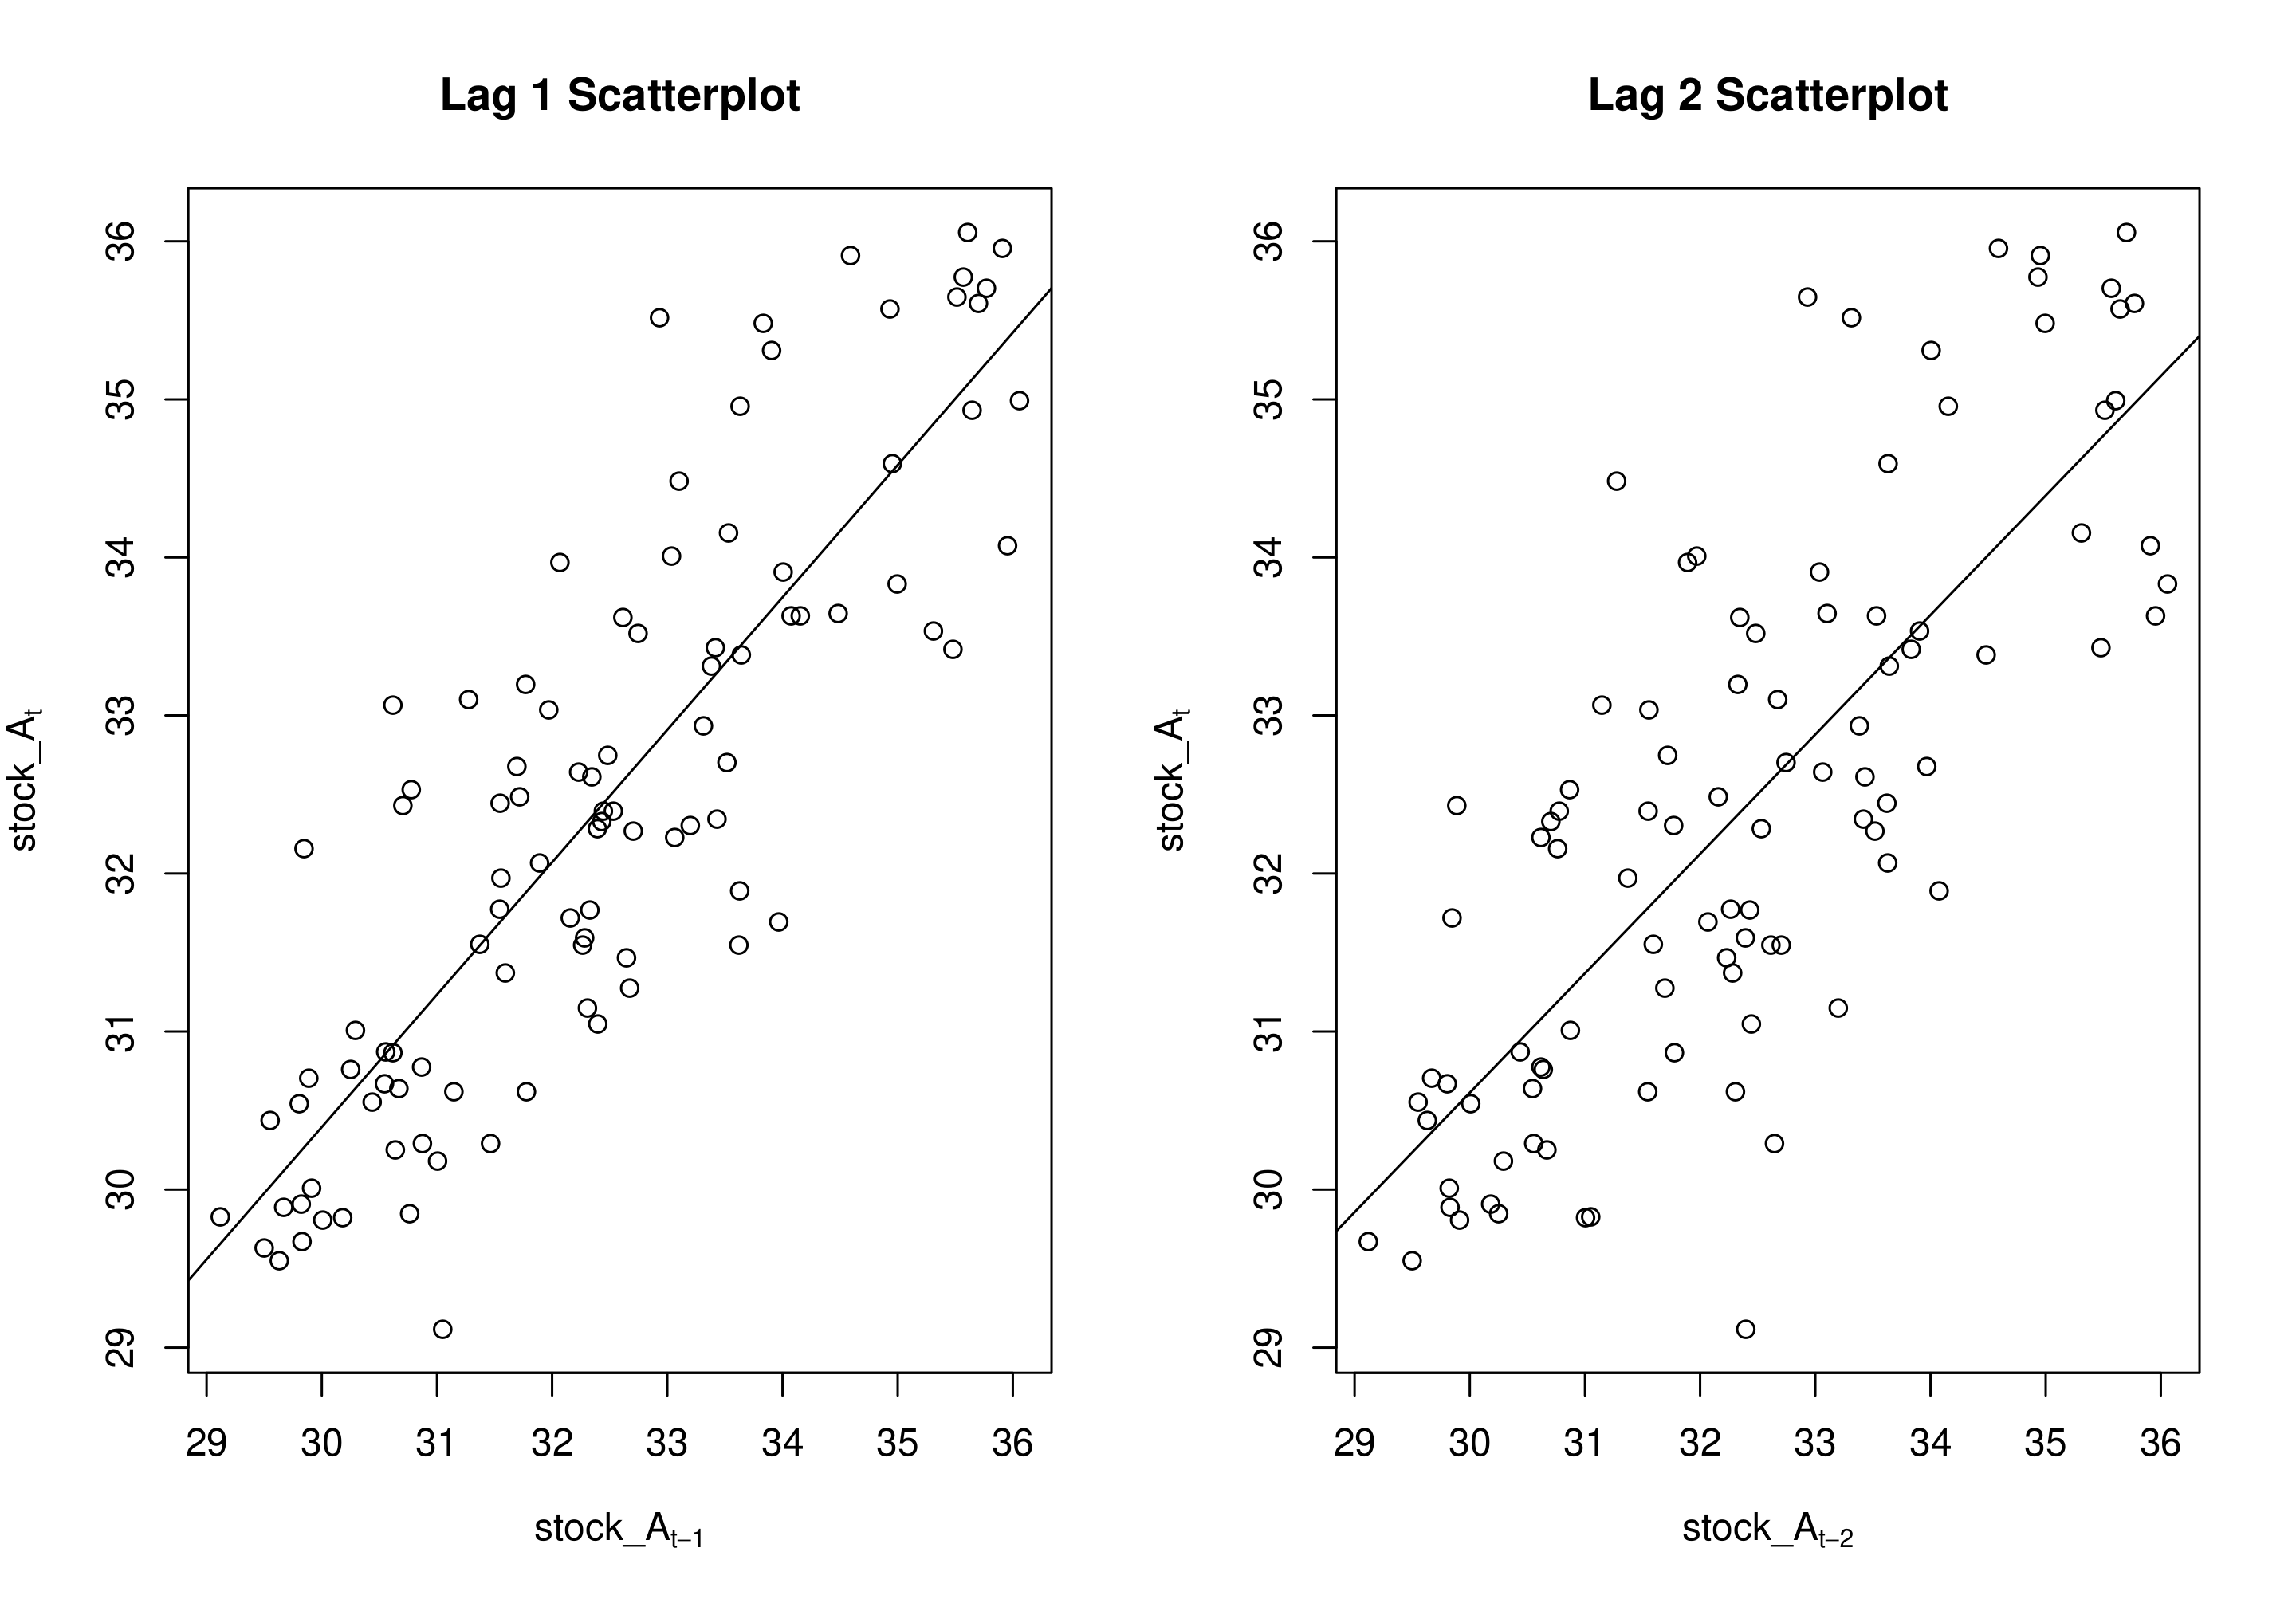
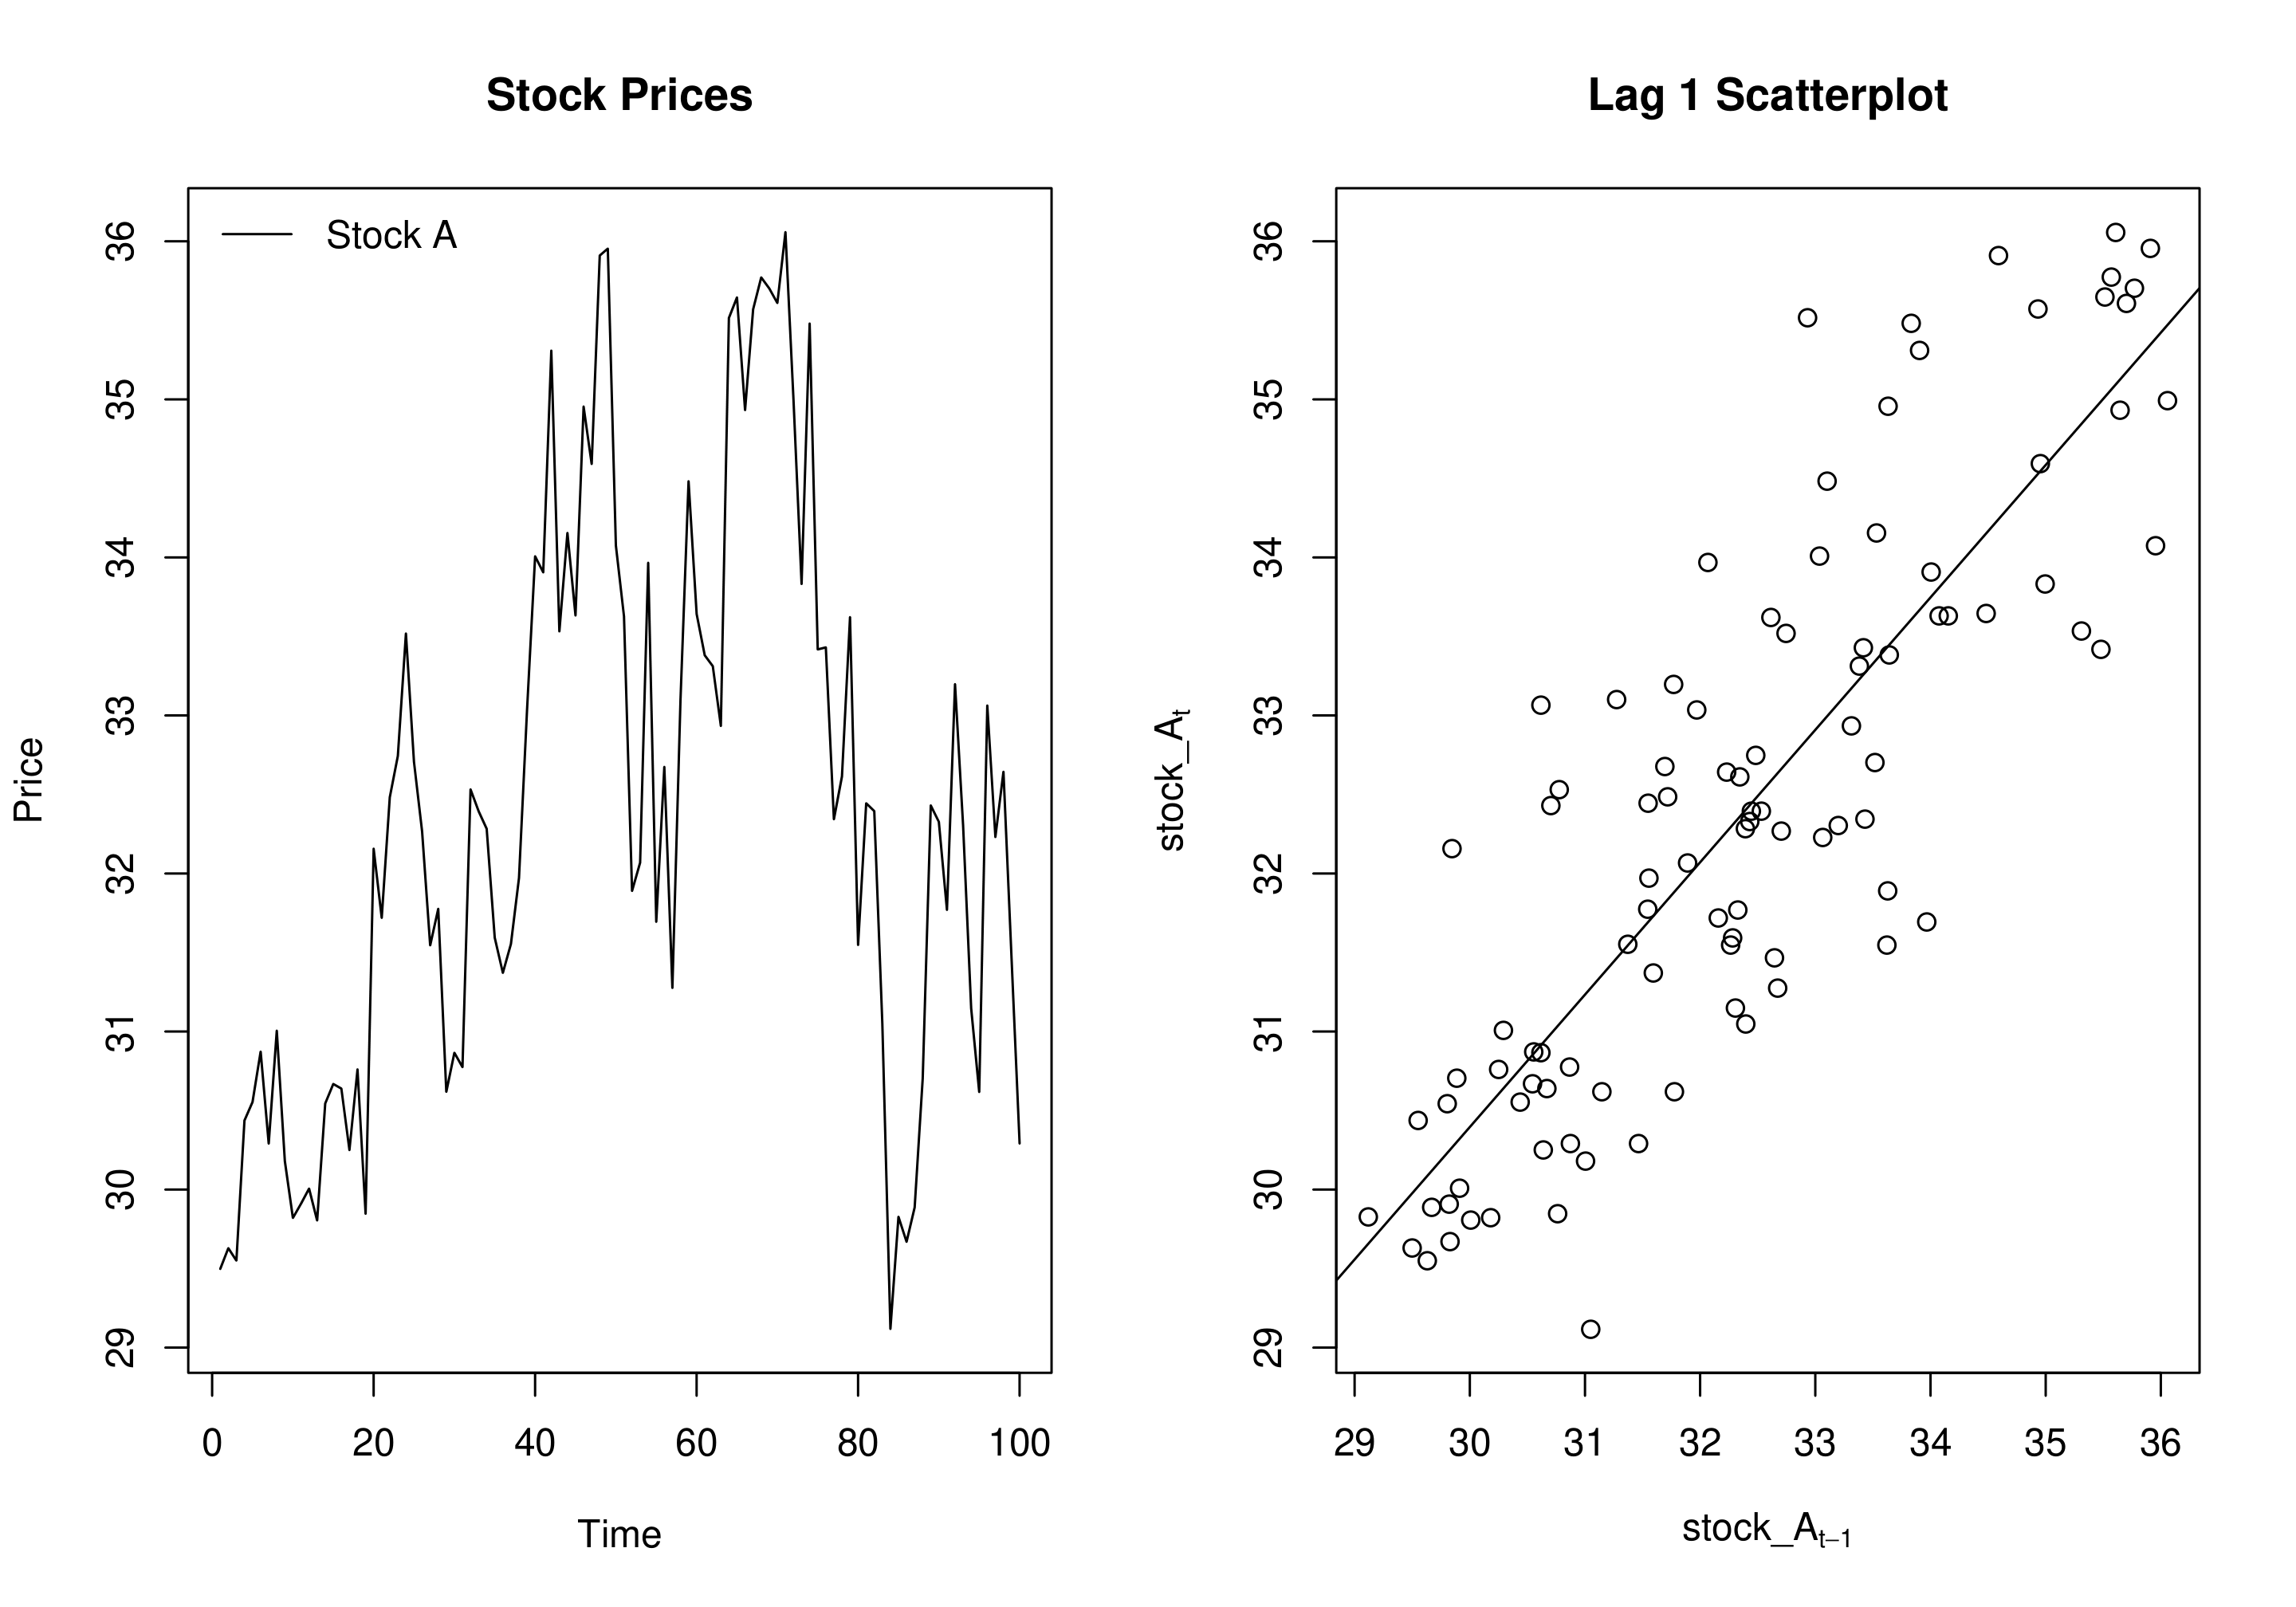
# Lag 1 Autocorrelation: 
# Correlation of stock A "today" and stock A "yesterday"
cor(stock_A[-100], stock_A[-1])
0.84
R 的時間序列分析

自我相關 - II

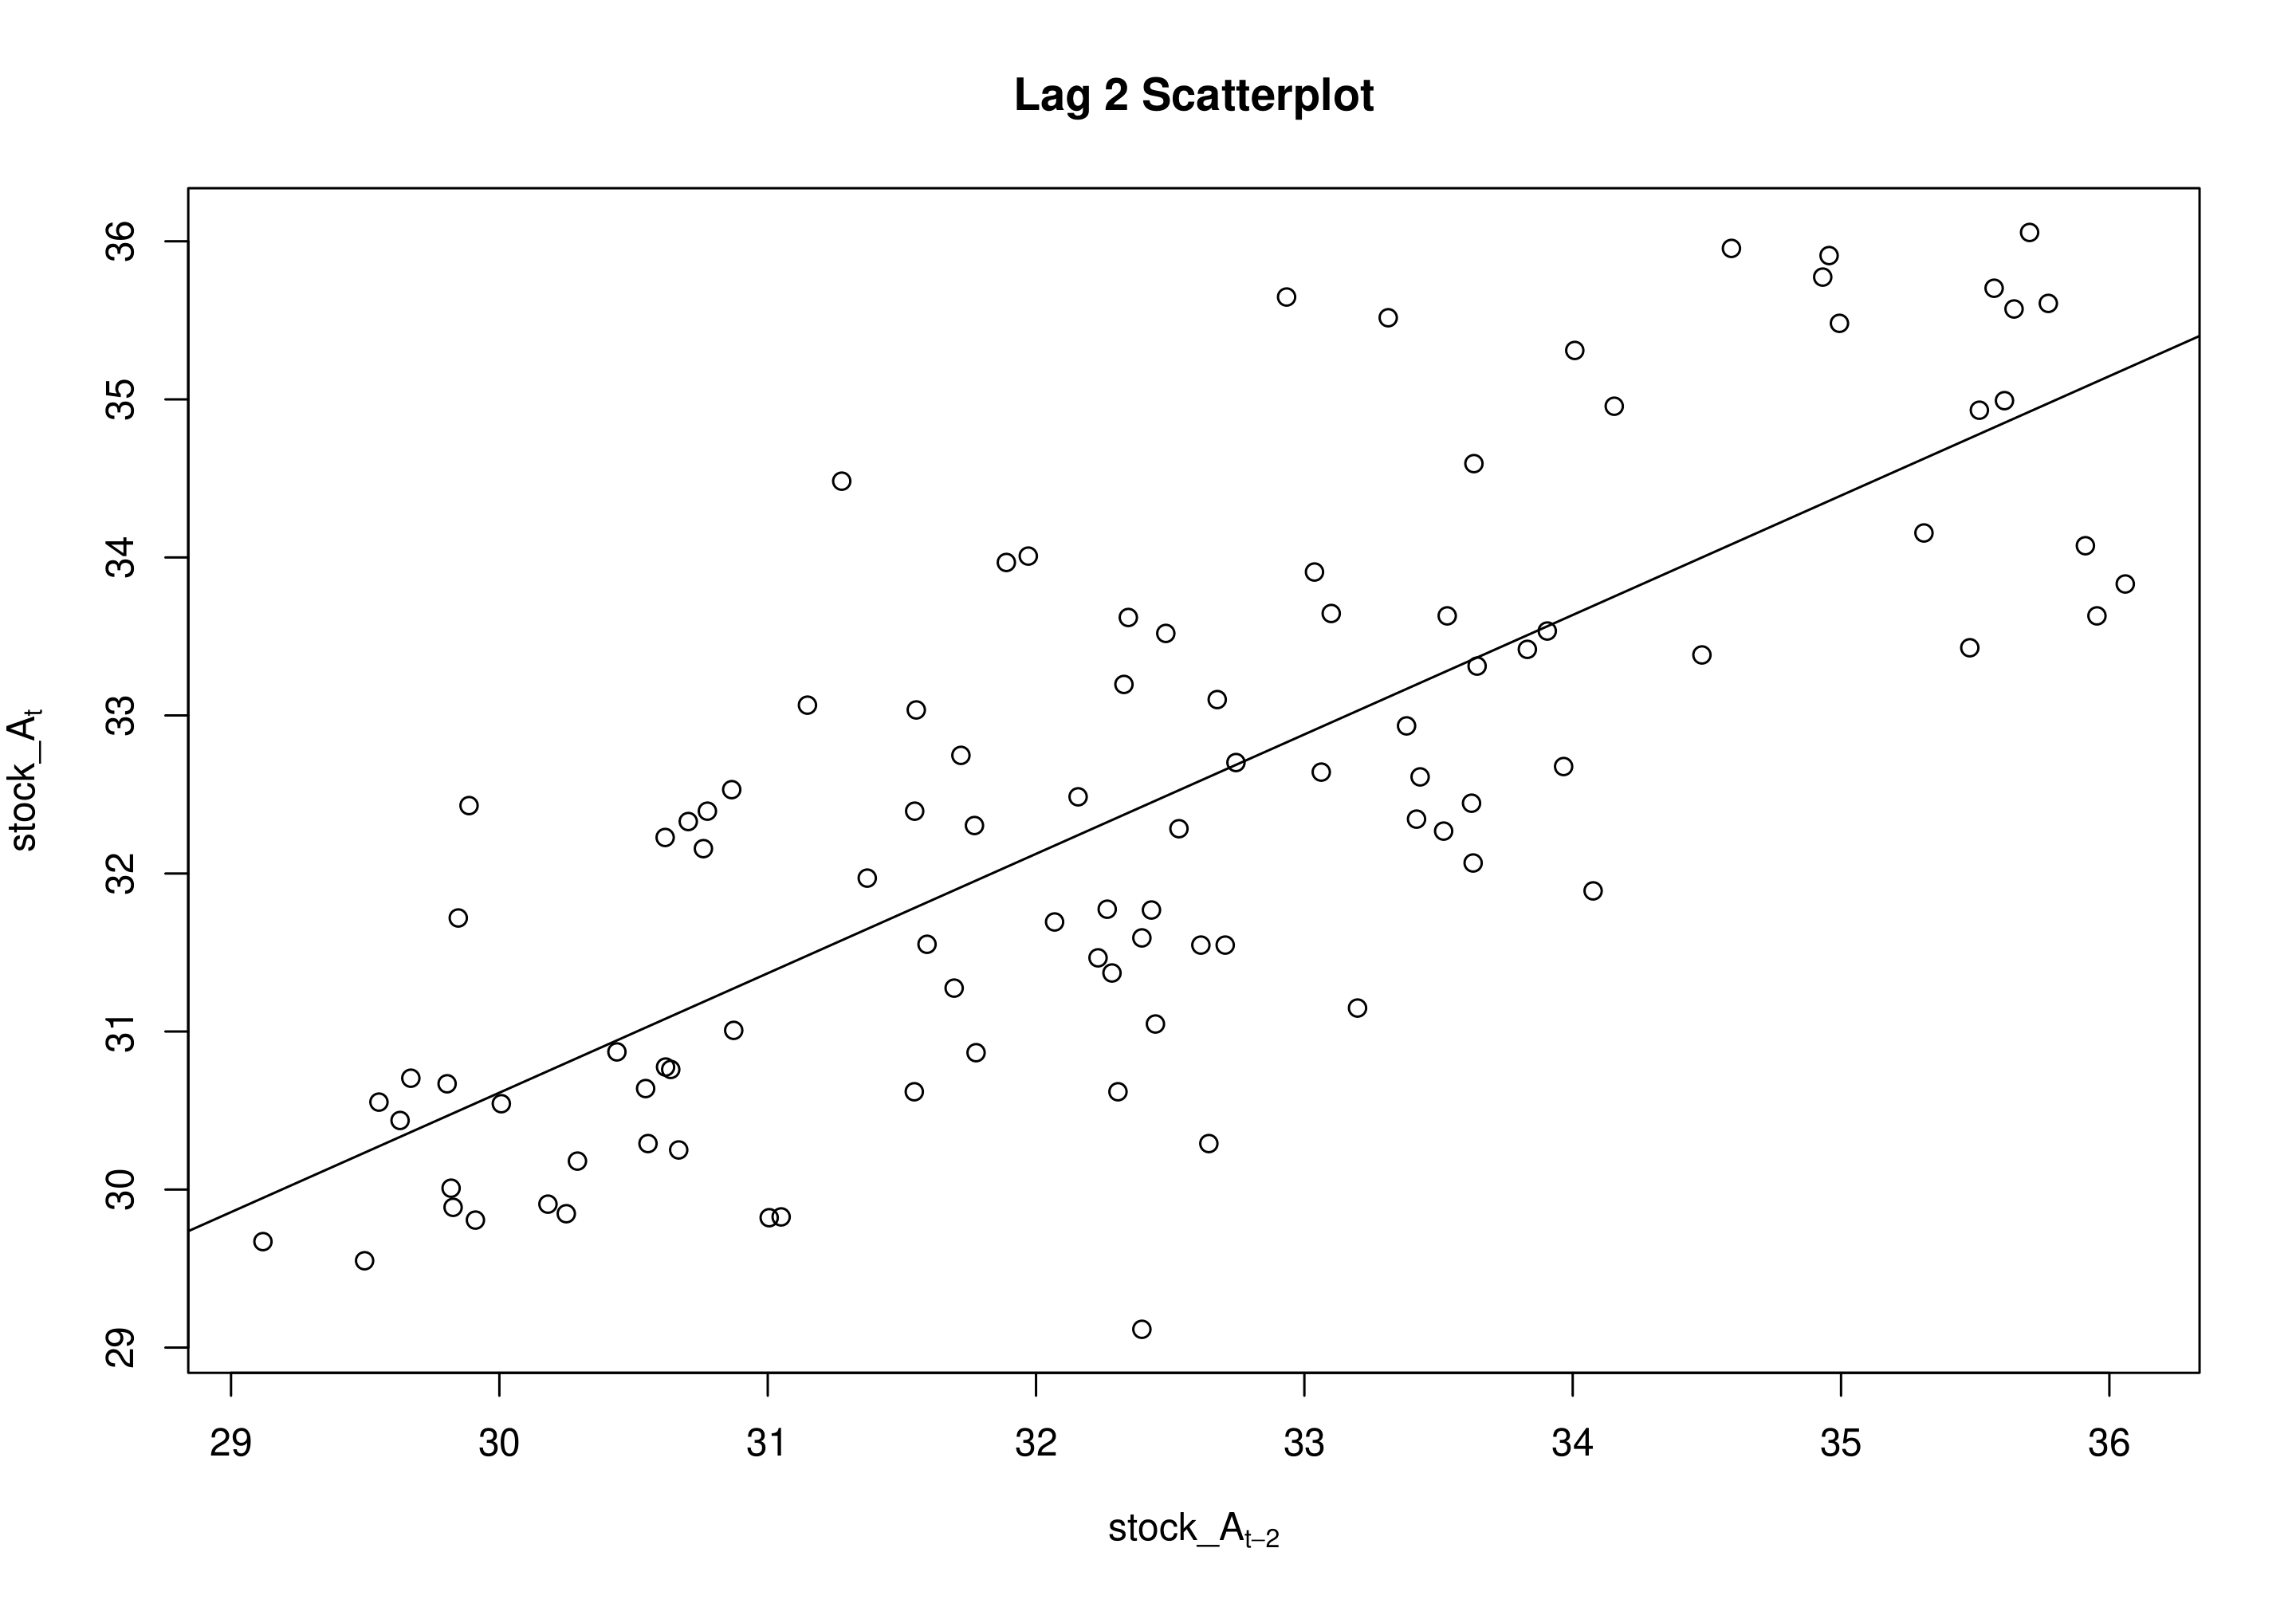
# Lag 2 Autocorrelation:
# Correlation of Stock A "today" and stock A "Two Days Earlier"
cor(stock_A[-(99:100)],stock_A[-(1:2)])
0.76
R 的時間序列分析

落後 1 與 2 的自我相關 - I

cor(stock_A[-100],stock_A[-1])
0.84
cor(stock_A[-(99:100)],stock_A[-(1:2)])
0.76
acf(stock_A, lag.max = 2, plot = FALSE)
Autocorrelations of series 'stock_A', by lag
  1    2
0.84  0.76
R 的時間序列分析

落後 1 與 2 的自我相關 - II

R 的時間序列分析

自我相關函式 - I

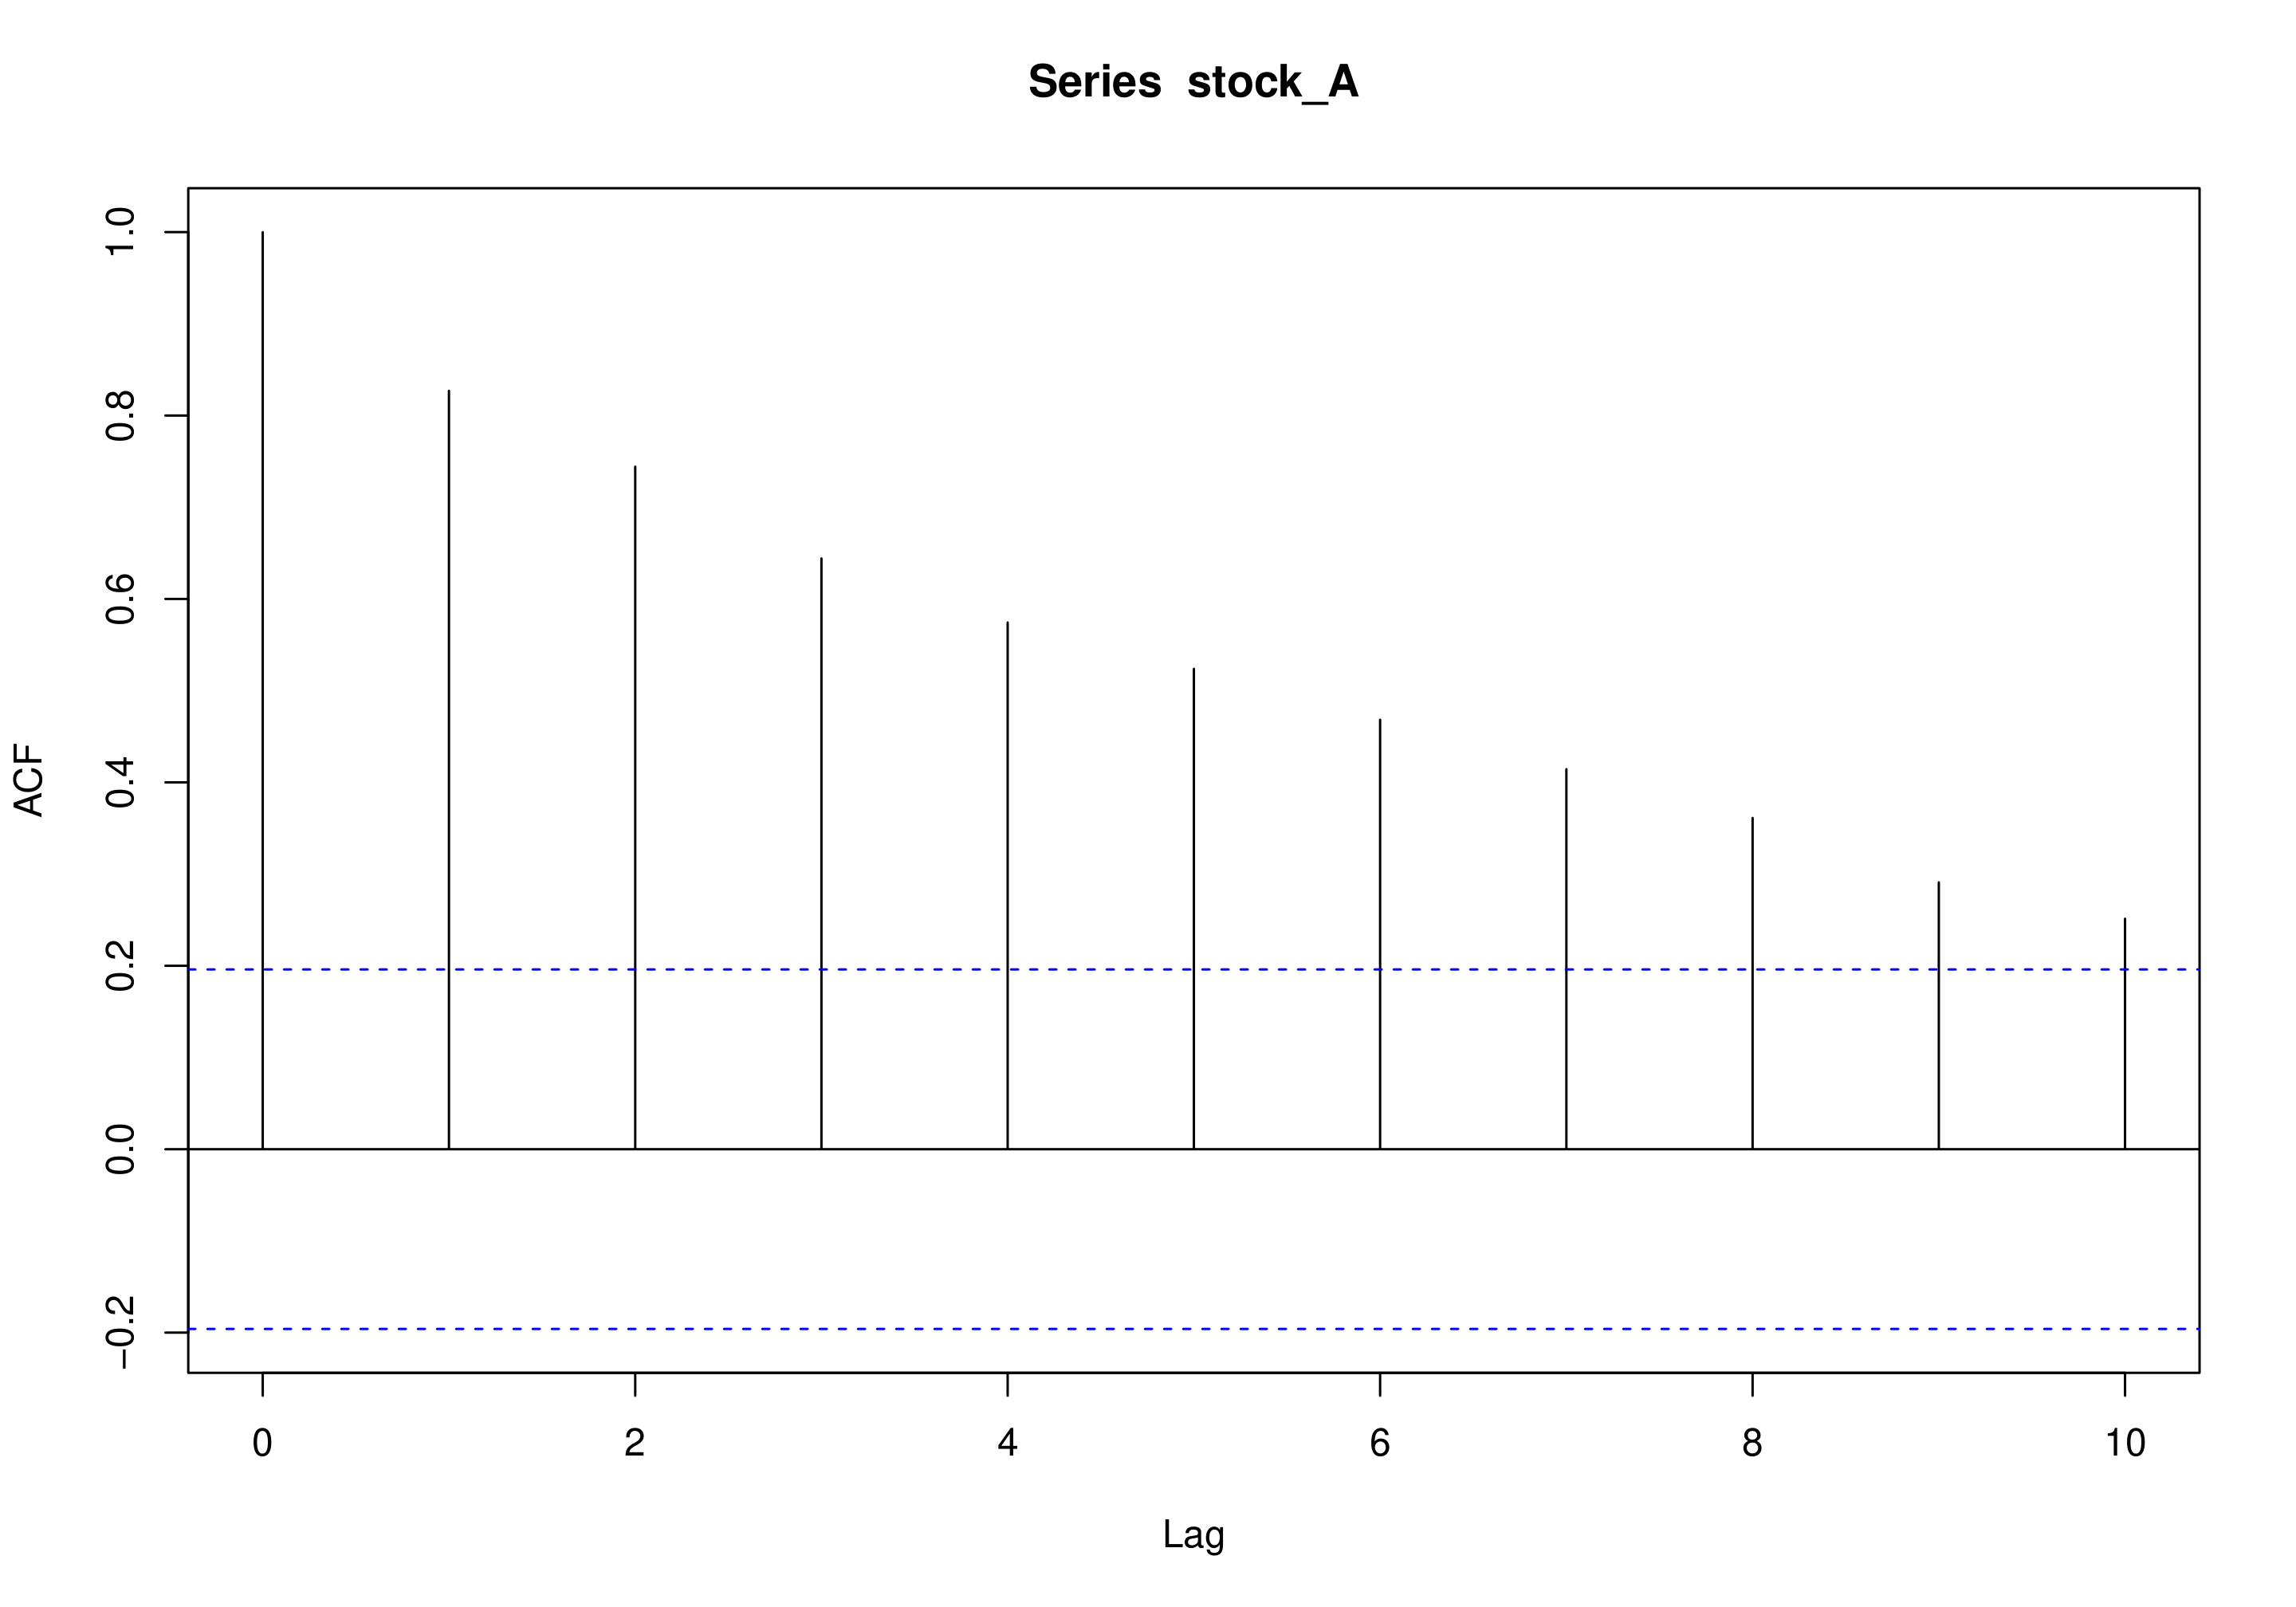
# Autocorrelation by lag: "The Autocorrelation Function" 
(ACF)acf(stock_A, plot = FALSE)
Autocorrelations of series 'stock_A', by lag
  1    2    3    4    5    6    7    8    9   10
0.84 0.76 0.64 0.57 0.52 0.46 0.41 0.36 0.29 0.25
R 的時間序列分析

自我相關函式 - II

acf(stock_A, plot = TRUE)
R 的時間序列分析

一起來練習吧!

R 的時間序列分析

Preparing Video For Download...