R 的時間序列分析
David S. Matteson
Associate Professor at Cornell University
觀測到的時間序列:
弱定態:平均、變異、共變異在時間上為常數。
$Y_1, Y_2$, ... 若為一個弱定態程序,則:
$ Y_t$ 與 $ Y_s$ 的共變異在所有 $ \vert t - s \vert = h$、所有 $ h$ 下皆相同(為常數)。
$$ Cov(Y_2, Y_5) = Cov(Y_7, Y_{10})$$
因為每一對都相隔 3 個時間單位。
定態程序可用更少的參數建模。
例如,不需為每個 $ Y_t$ 設不同期望;它們共享同一個期望 $ \mu$。
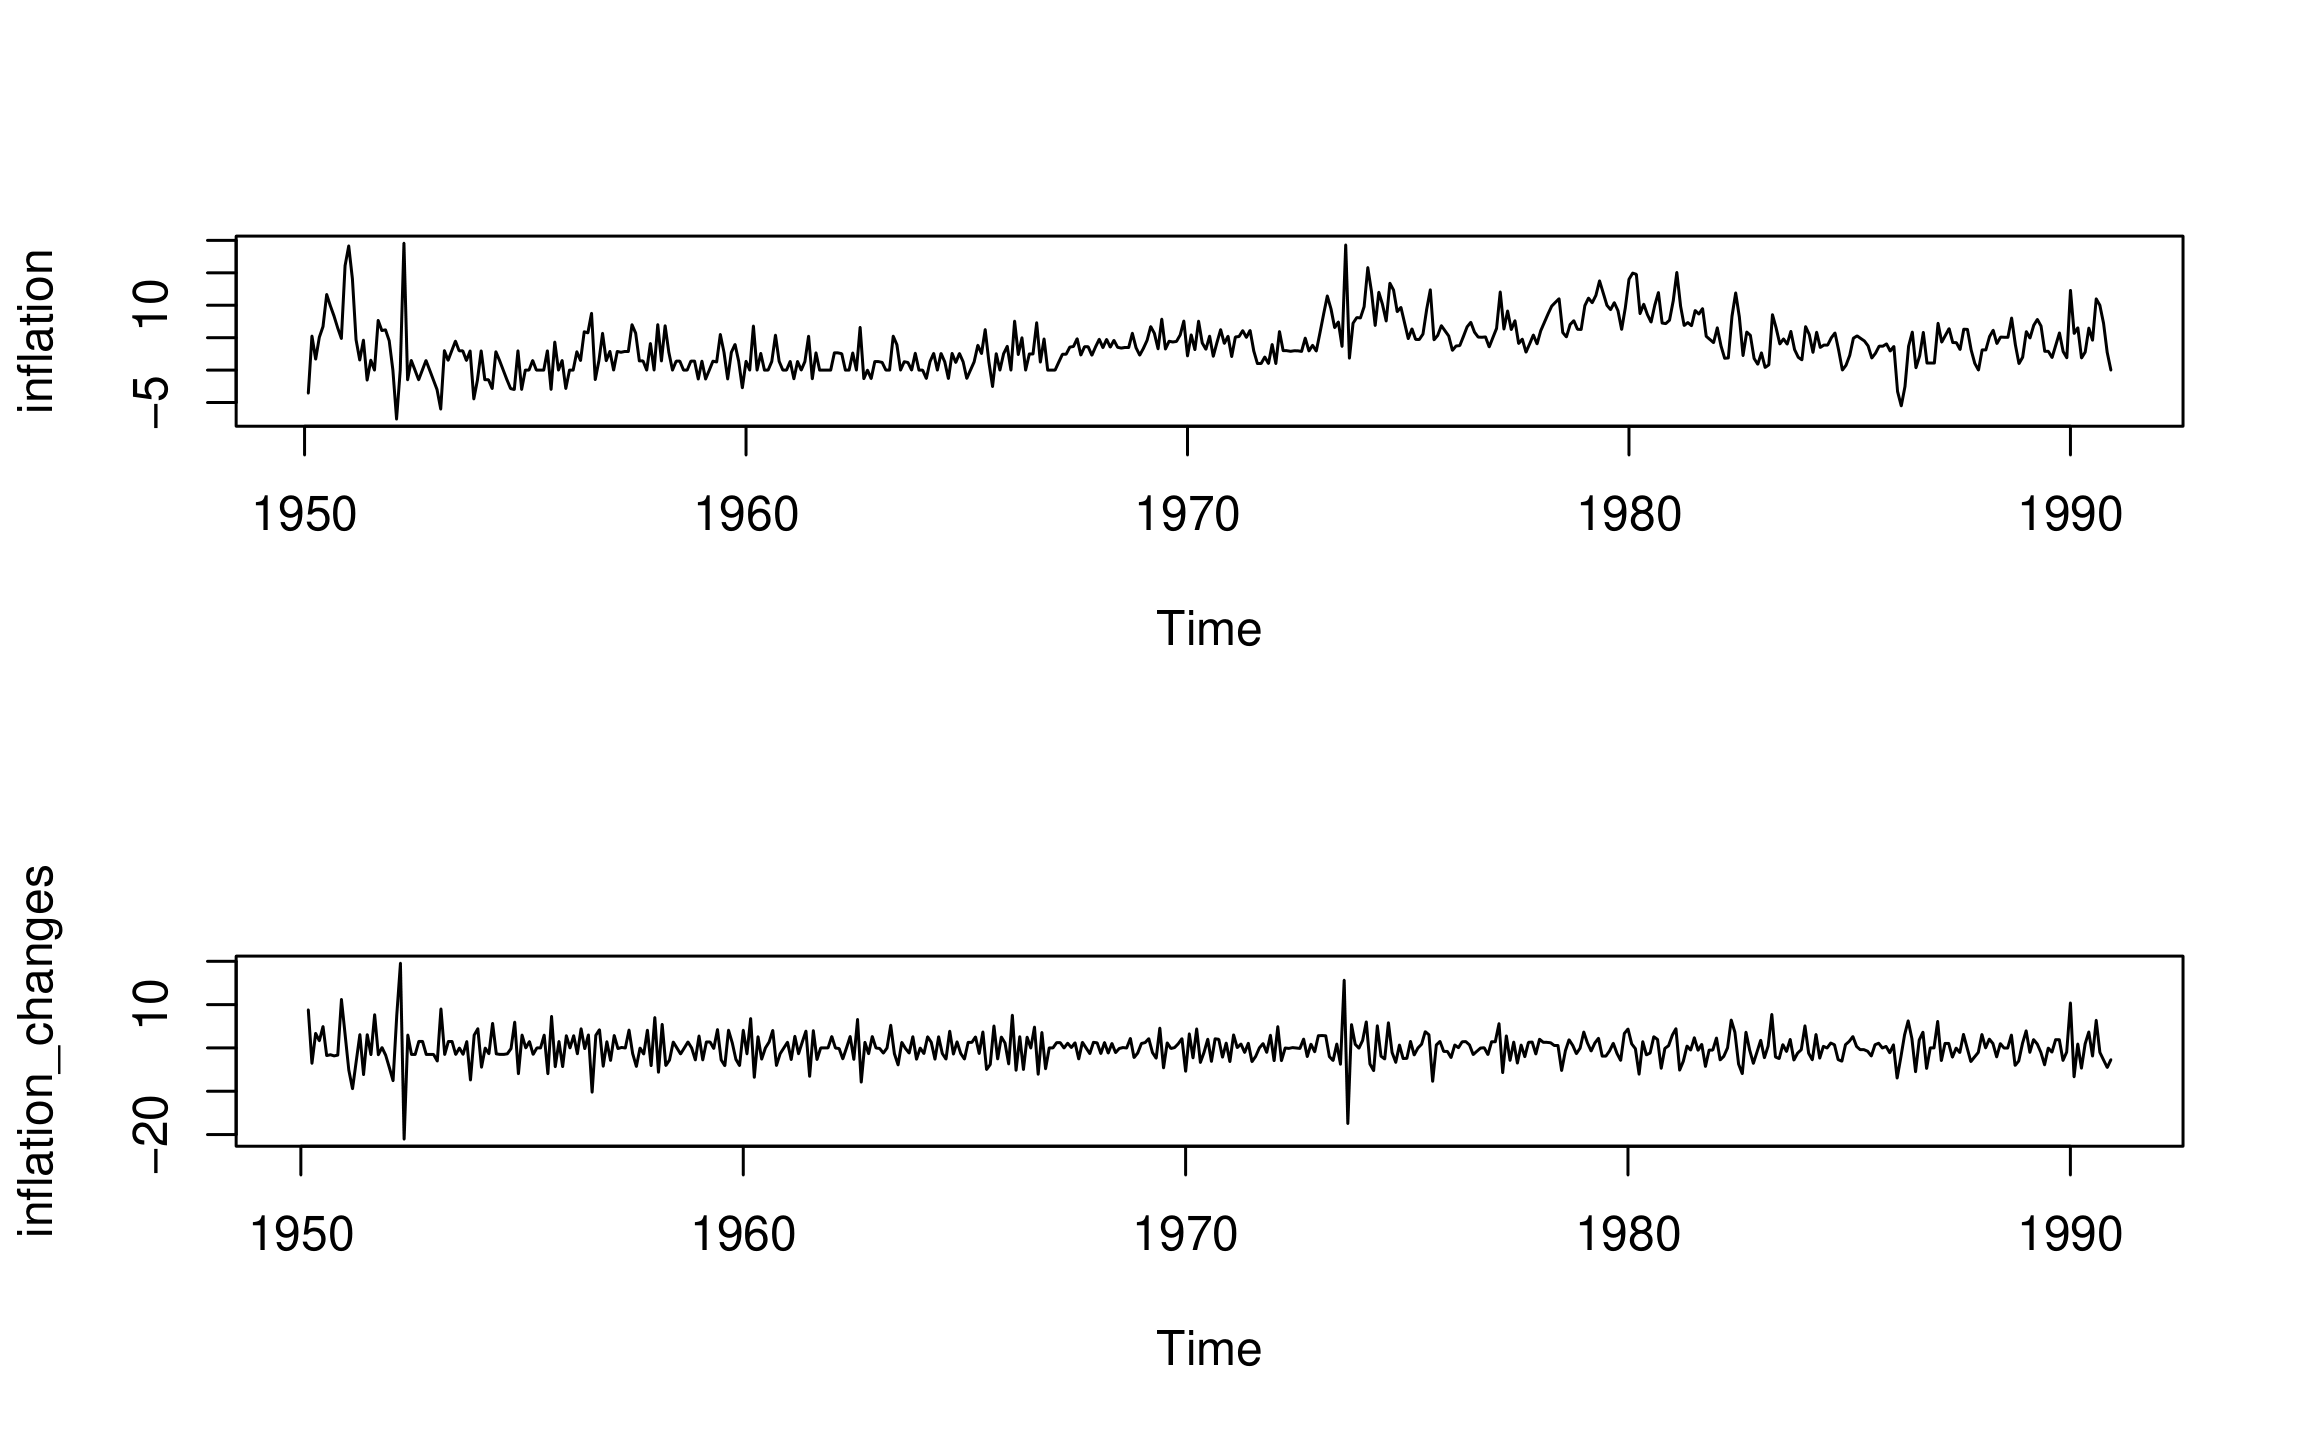
然而,許多財務時間序列不具定態性:
通膨率與通膨率的變化量: