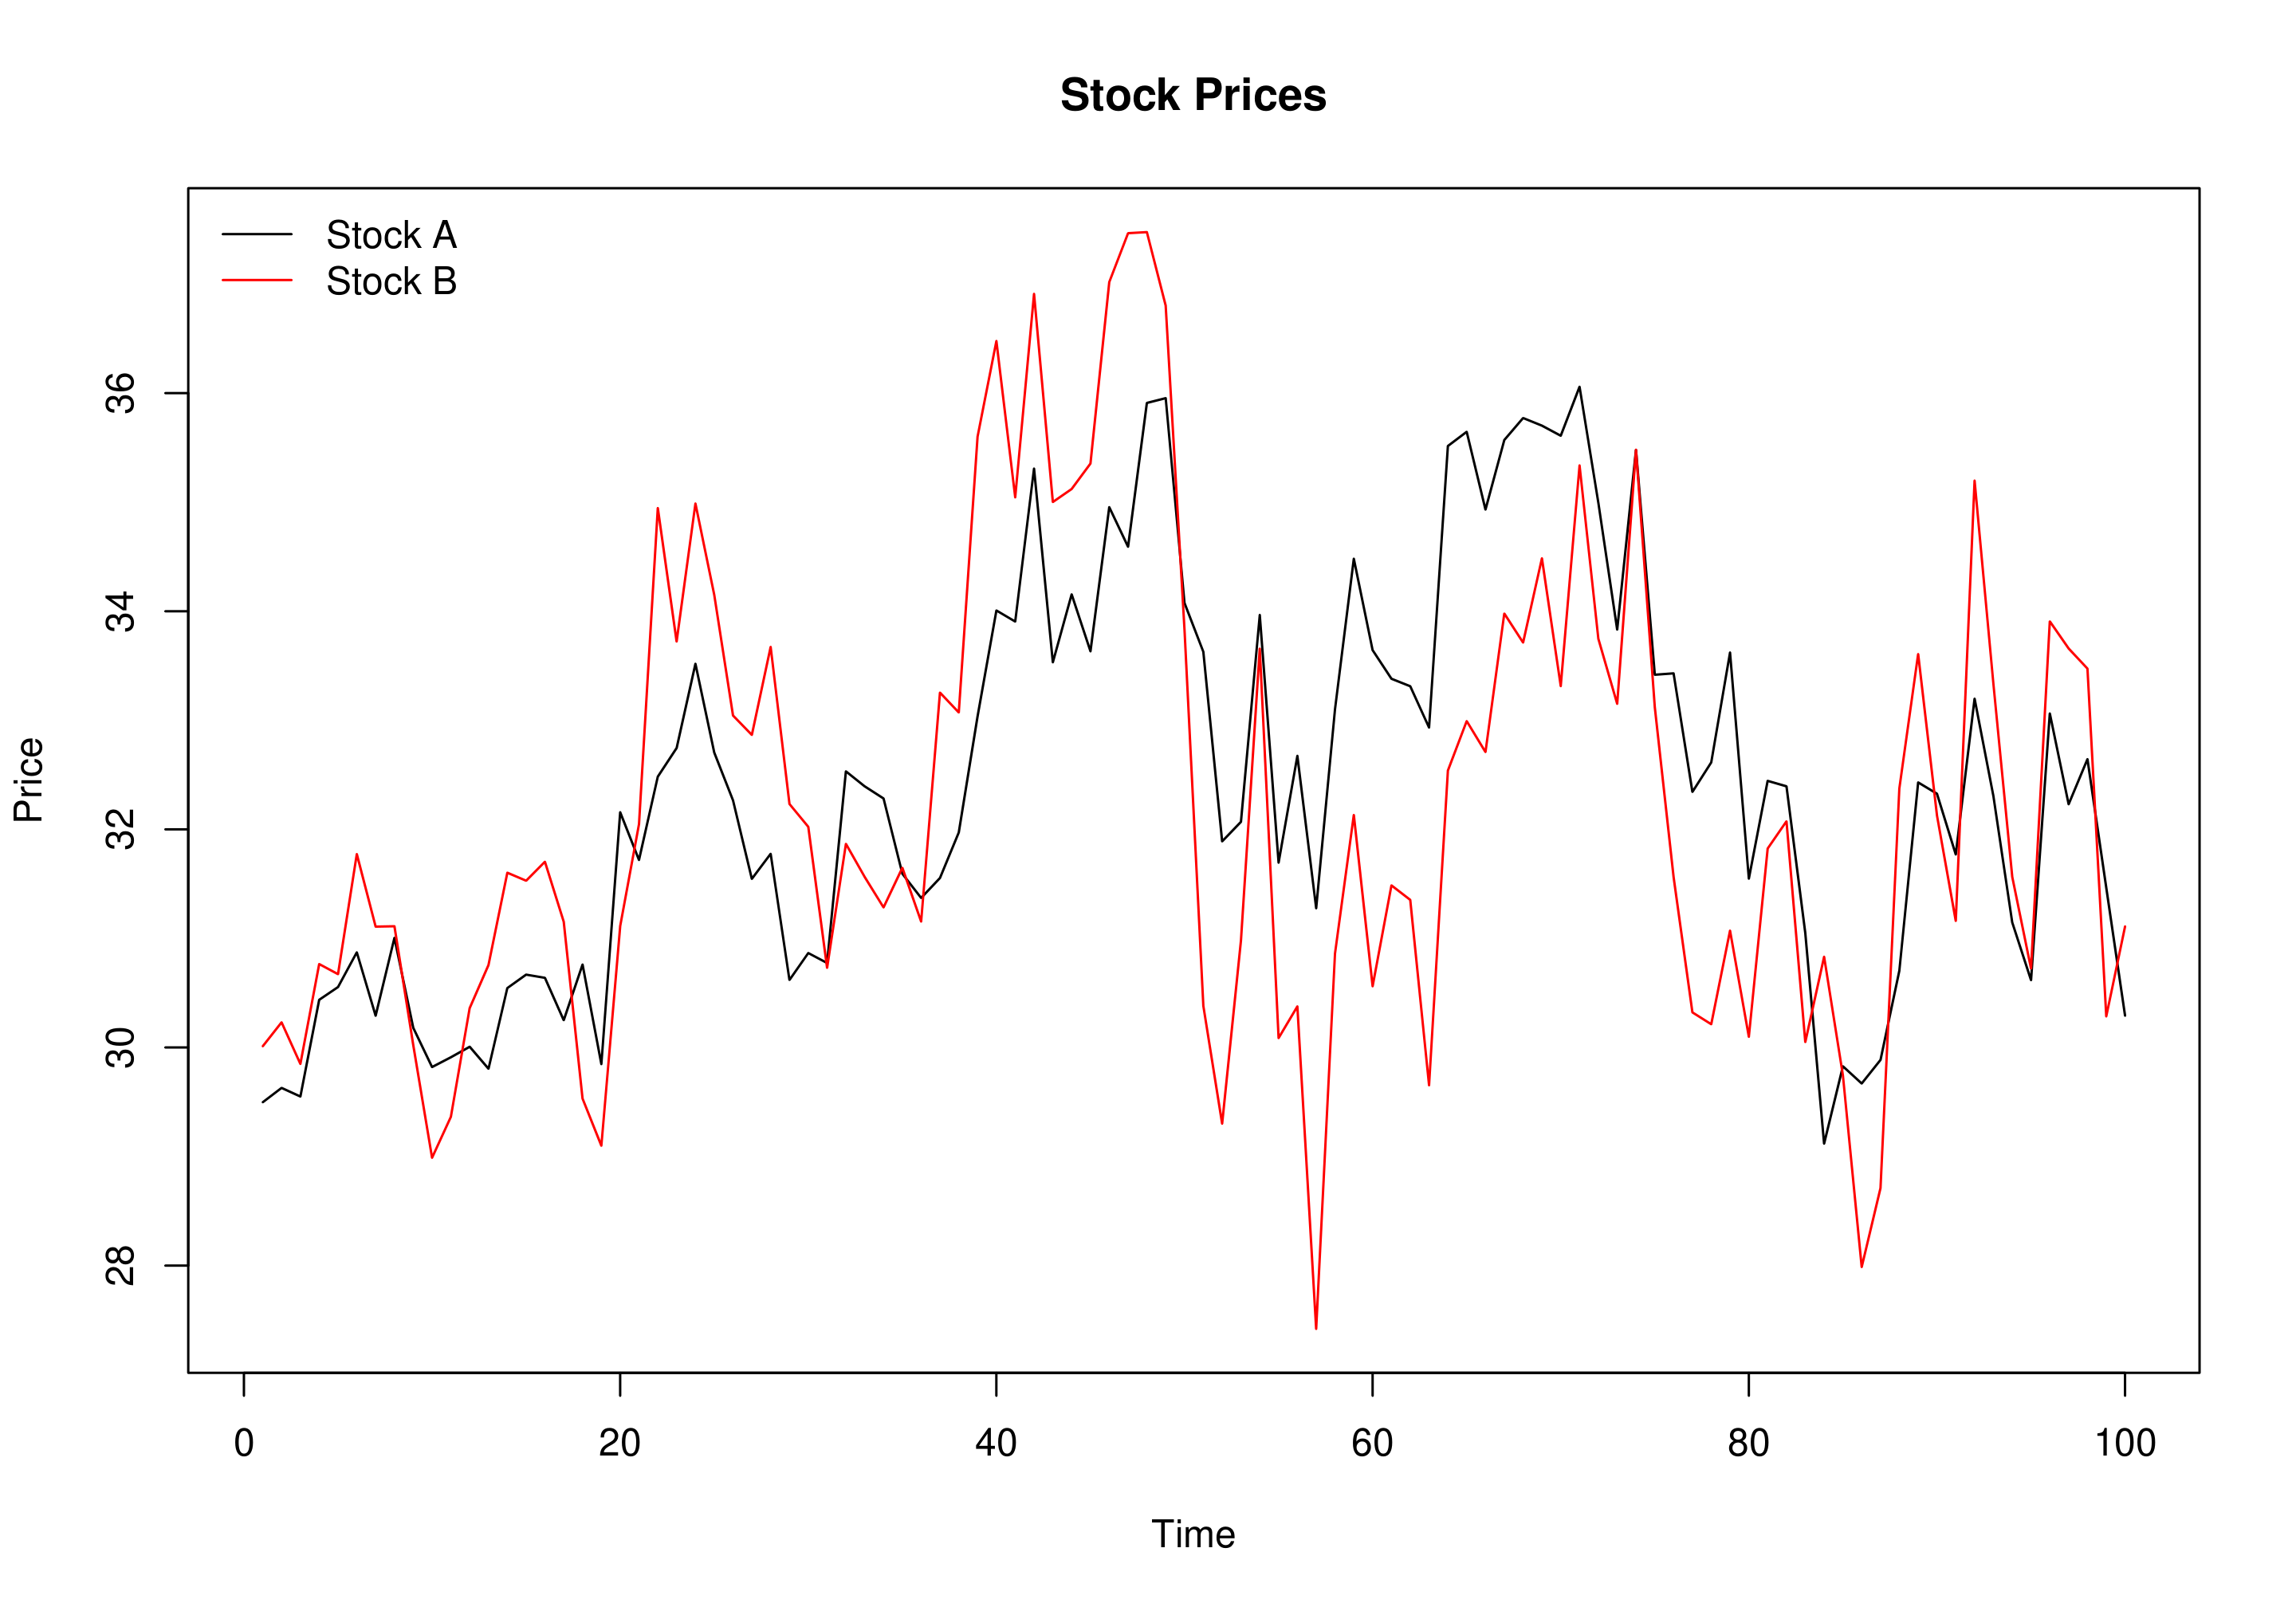
共變異數與相關性

R 的時間序列分析

David S. Matteson

Associate Professor at Cornell University

股票 A 的價格
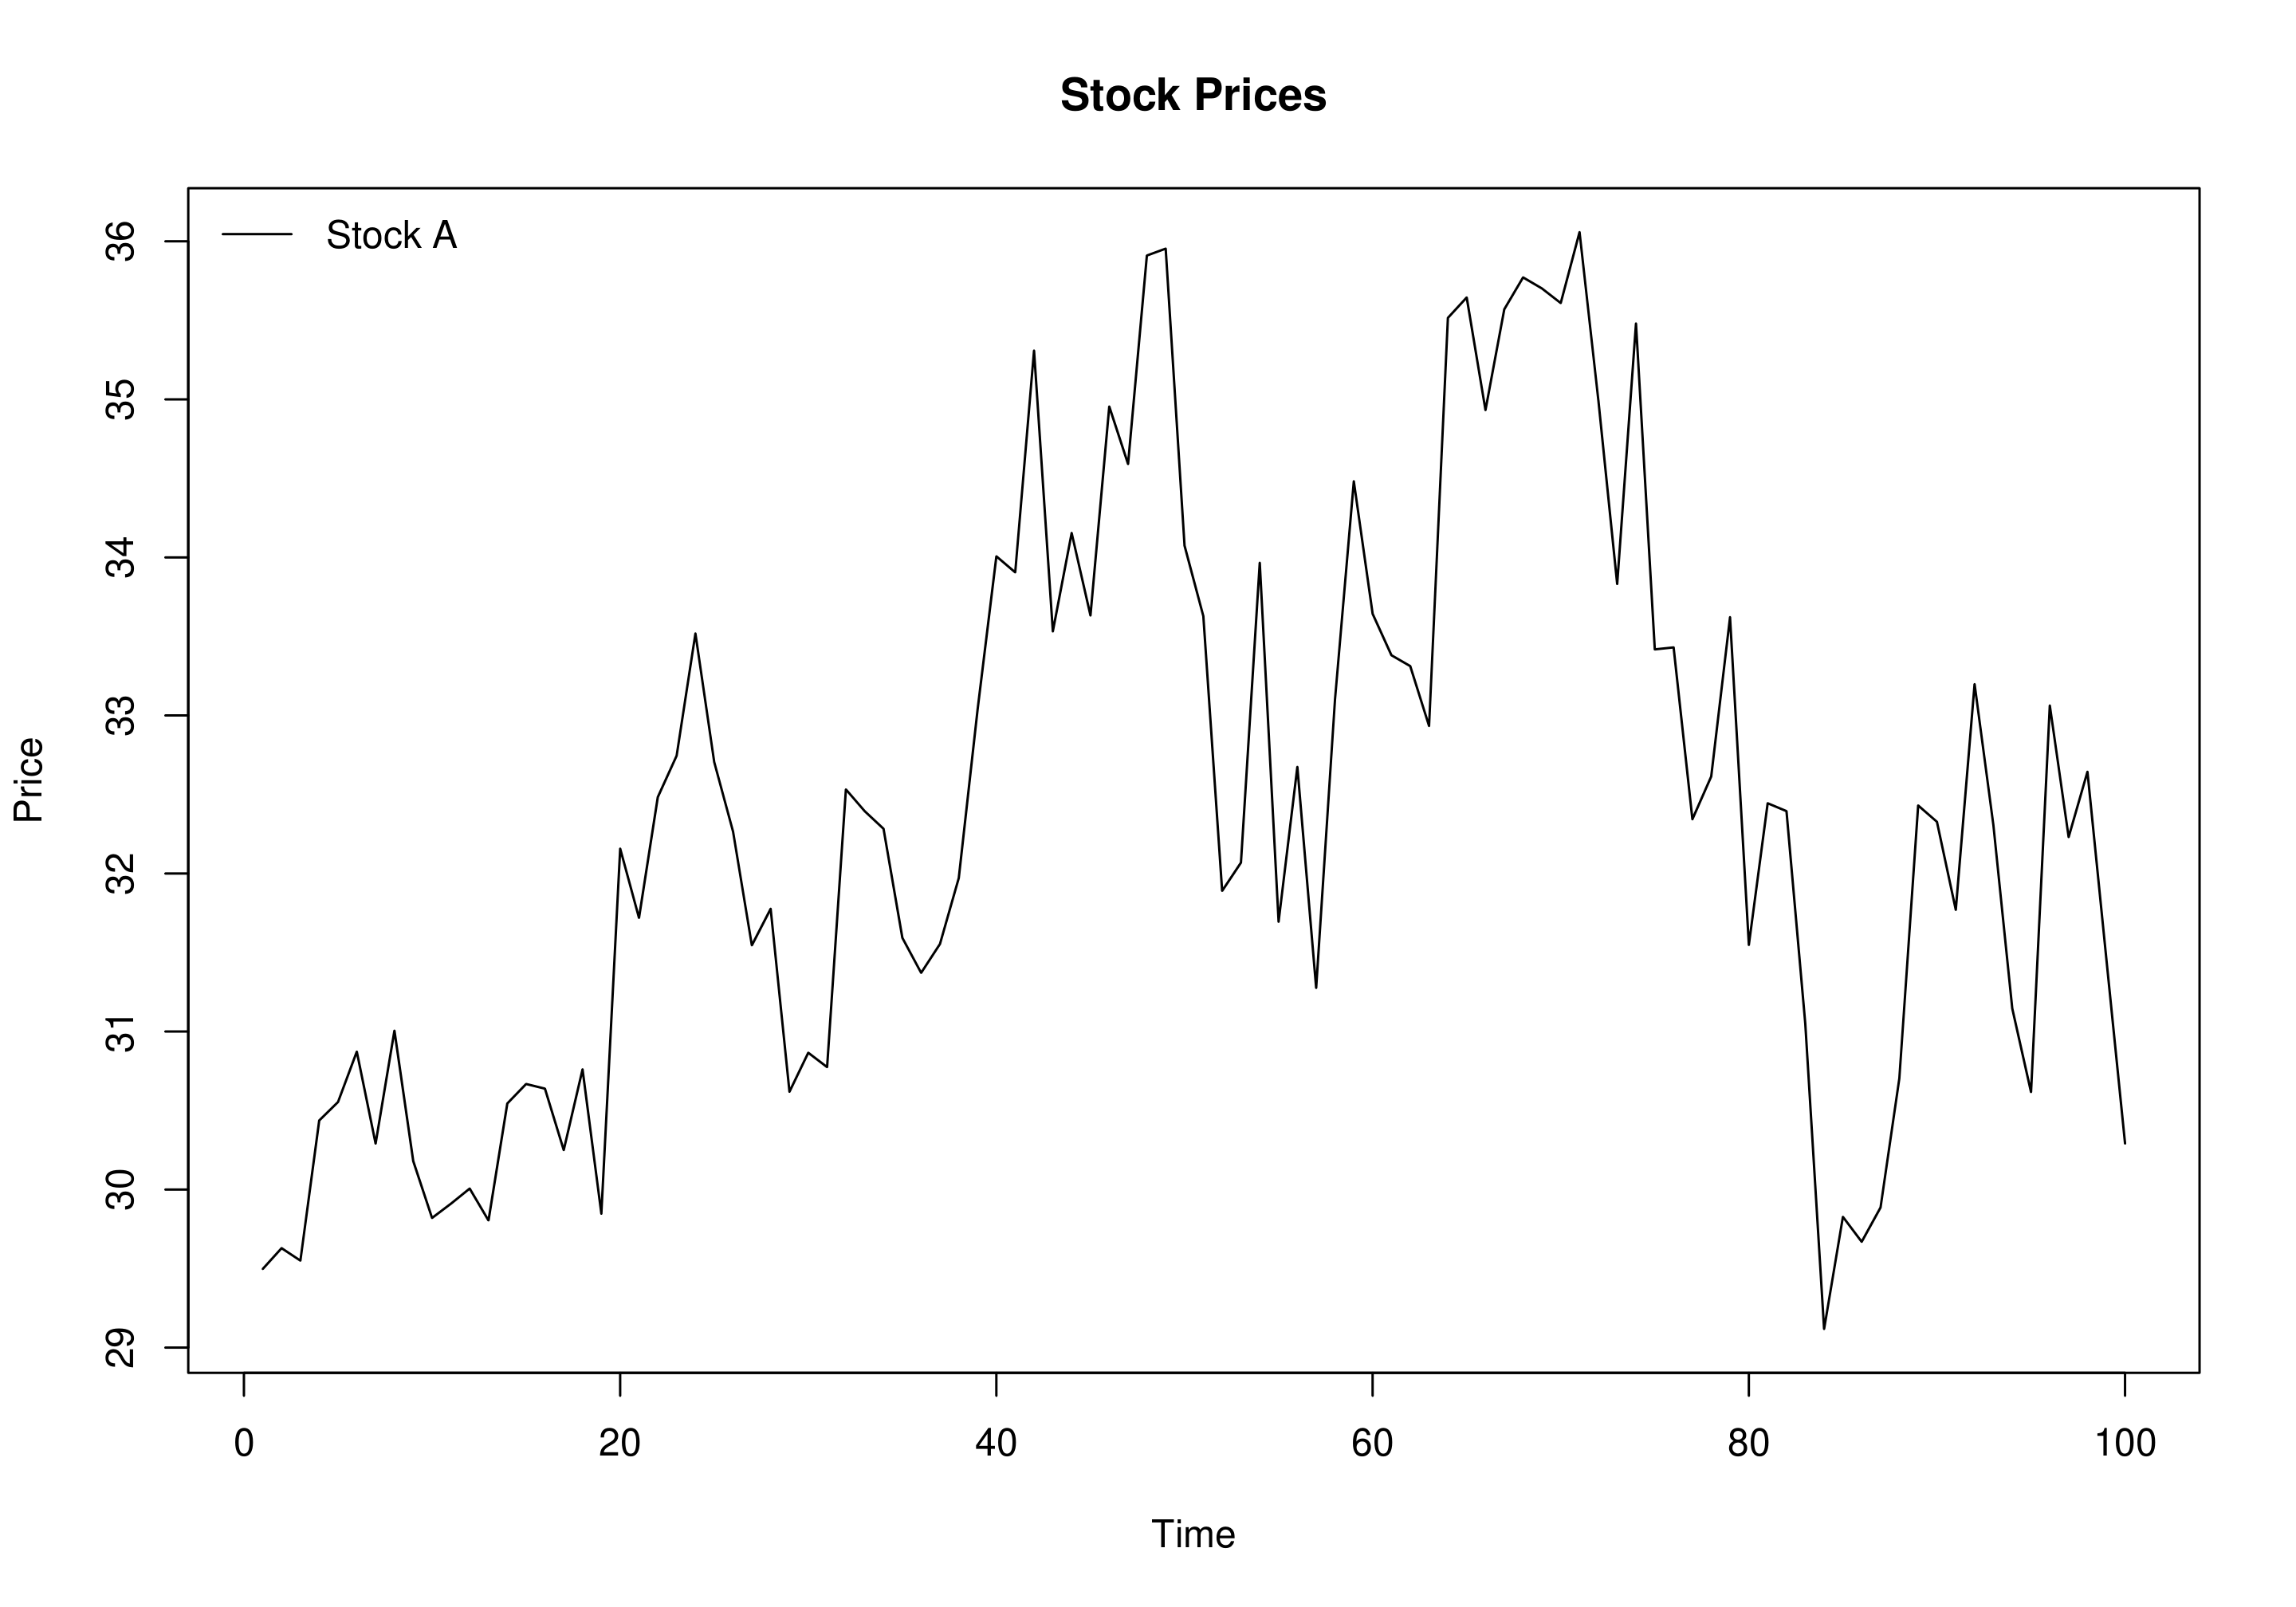
mean(stock_A)
32.36
sd(stock_A)
1.83

R 的時間序列分析

股票 B 的價格

mean(stock_B)
32.30
sd(stock_B)
2.17

R 的時間序列分析

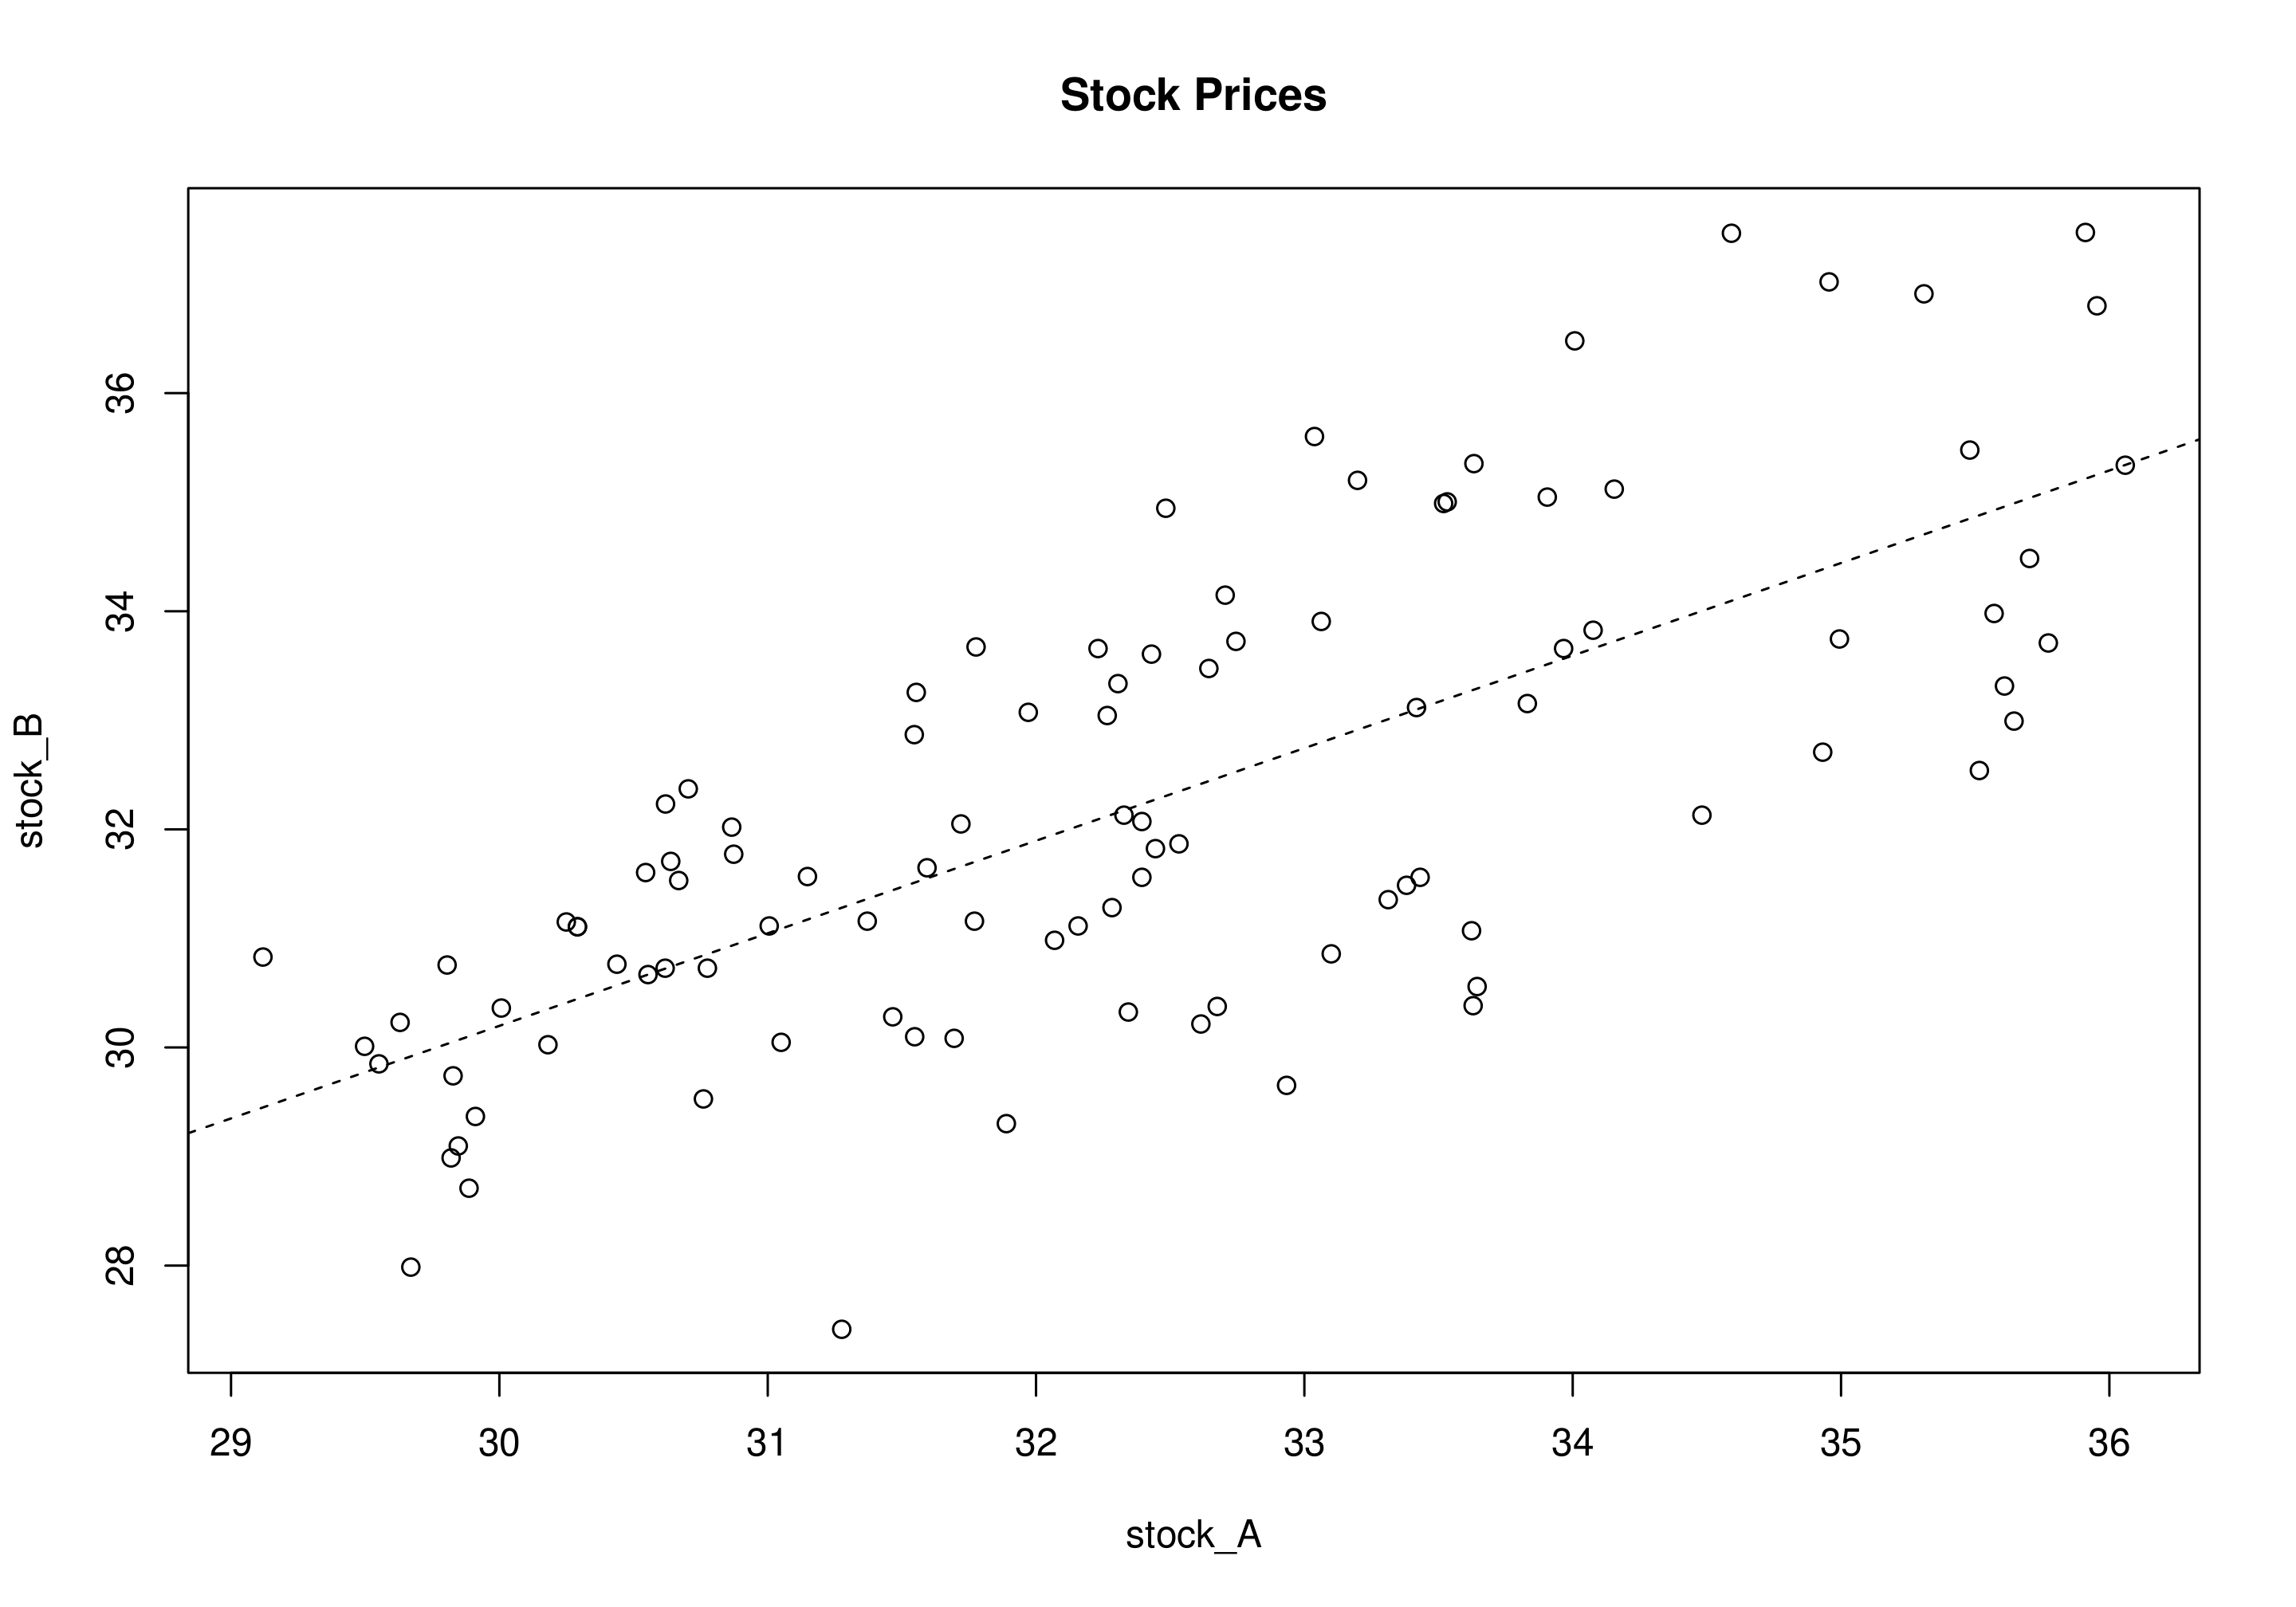
股票 A 與 B 的共變異數

cov(stock_A, stock_B)
2.86
R 的時間序列分析

相關係數

  • 共變異數的標準化版本
  • +1:完全正線性關係
  • -1:完全負線性關係
  • 0:無線性關聯
R 的時間序列分析

股票 A 與 B 的相關係數

cor(stock_A, stock_B)
0.71
cov(stock_A, stock_B) / 
(sd(stock_A) * sd(stock_B))
0.71

R 的時間序列分析

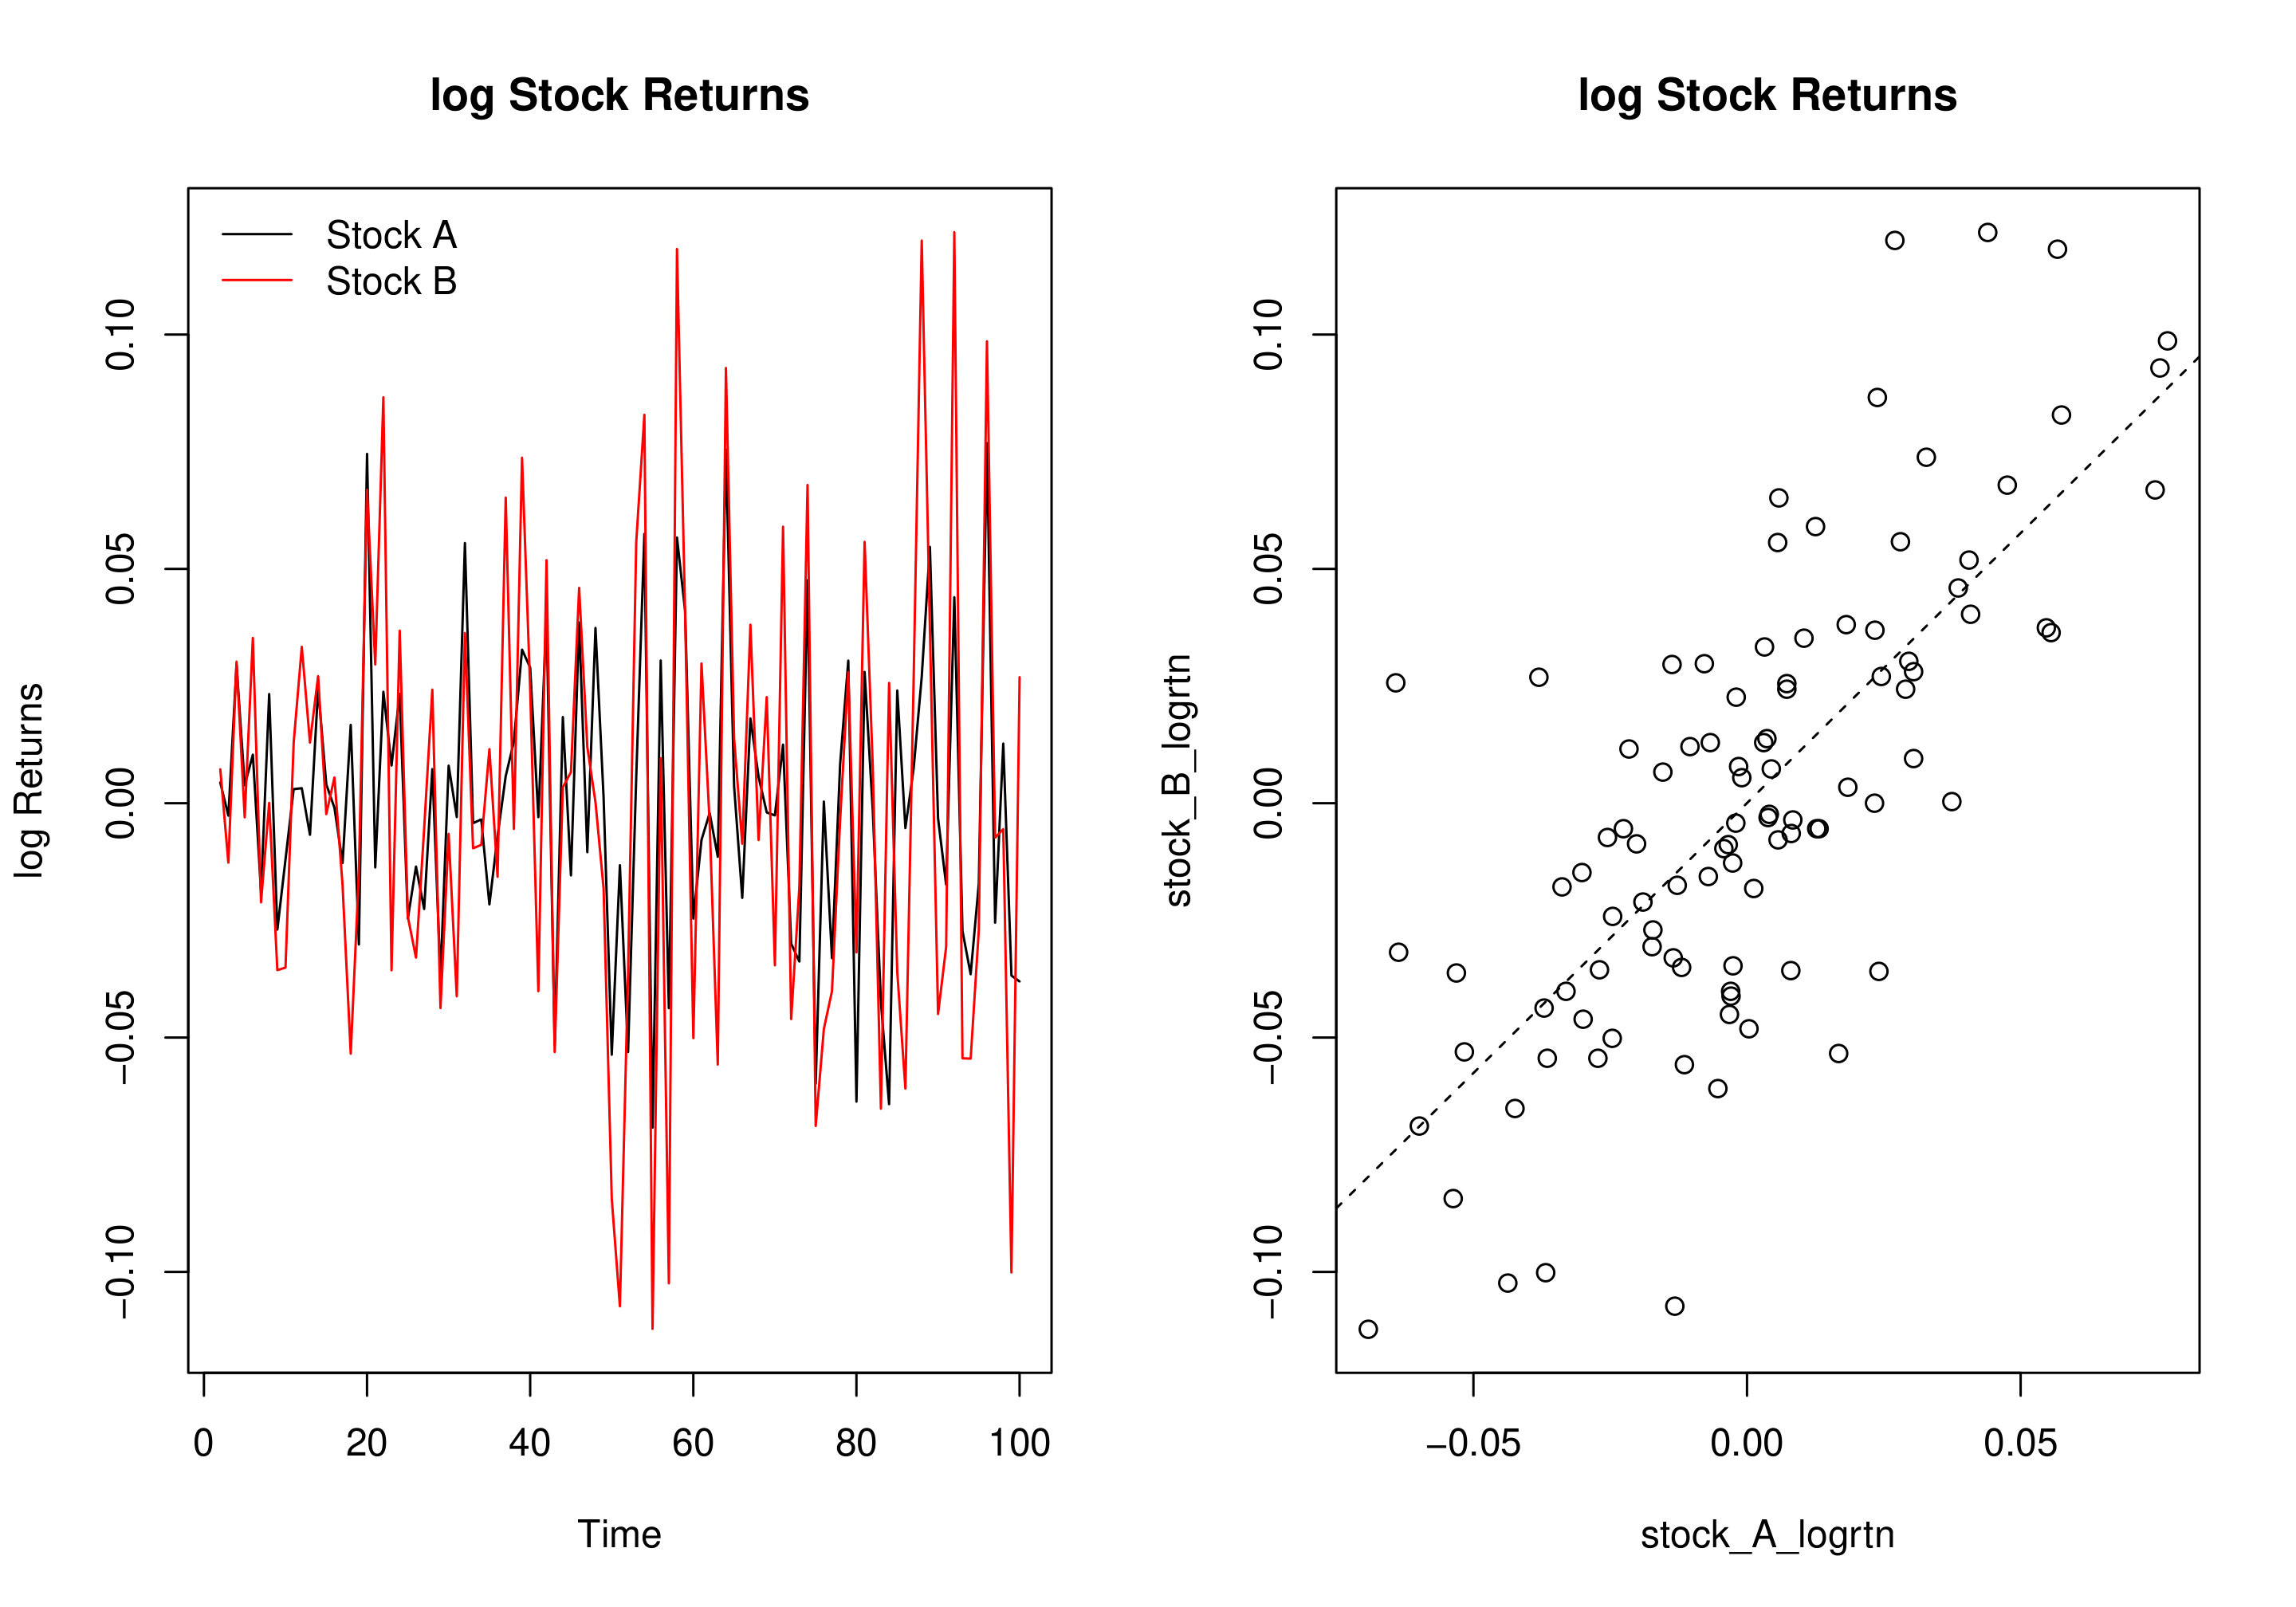
共變異數與相關性:對數報酬

cov(stock_A_logreturn, stock_B_logreturn)
0.001
cor(stock_A_logreturn, stock_B_logreturn)
0.74
R 的時間序列分析

共變異數與相關性:對數報酬

R 的時間序列分析

一起來練習吧!

R 的時間序列分析

Preparing Video For Download...