R 的時間序列分析
David S. Matteson
Associate Professor at Cornell University
Random Walk(RW)是非定態程序的簡單範例。
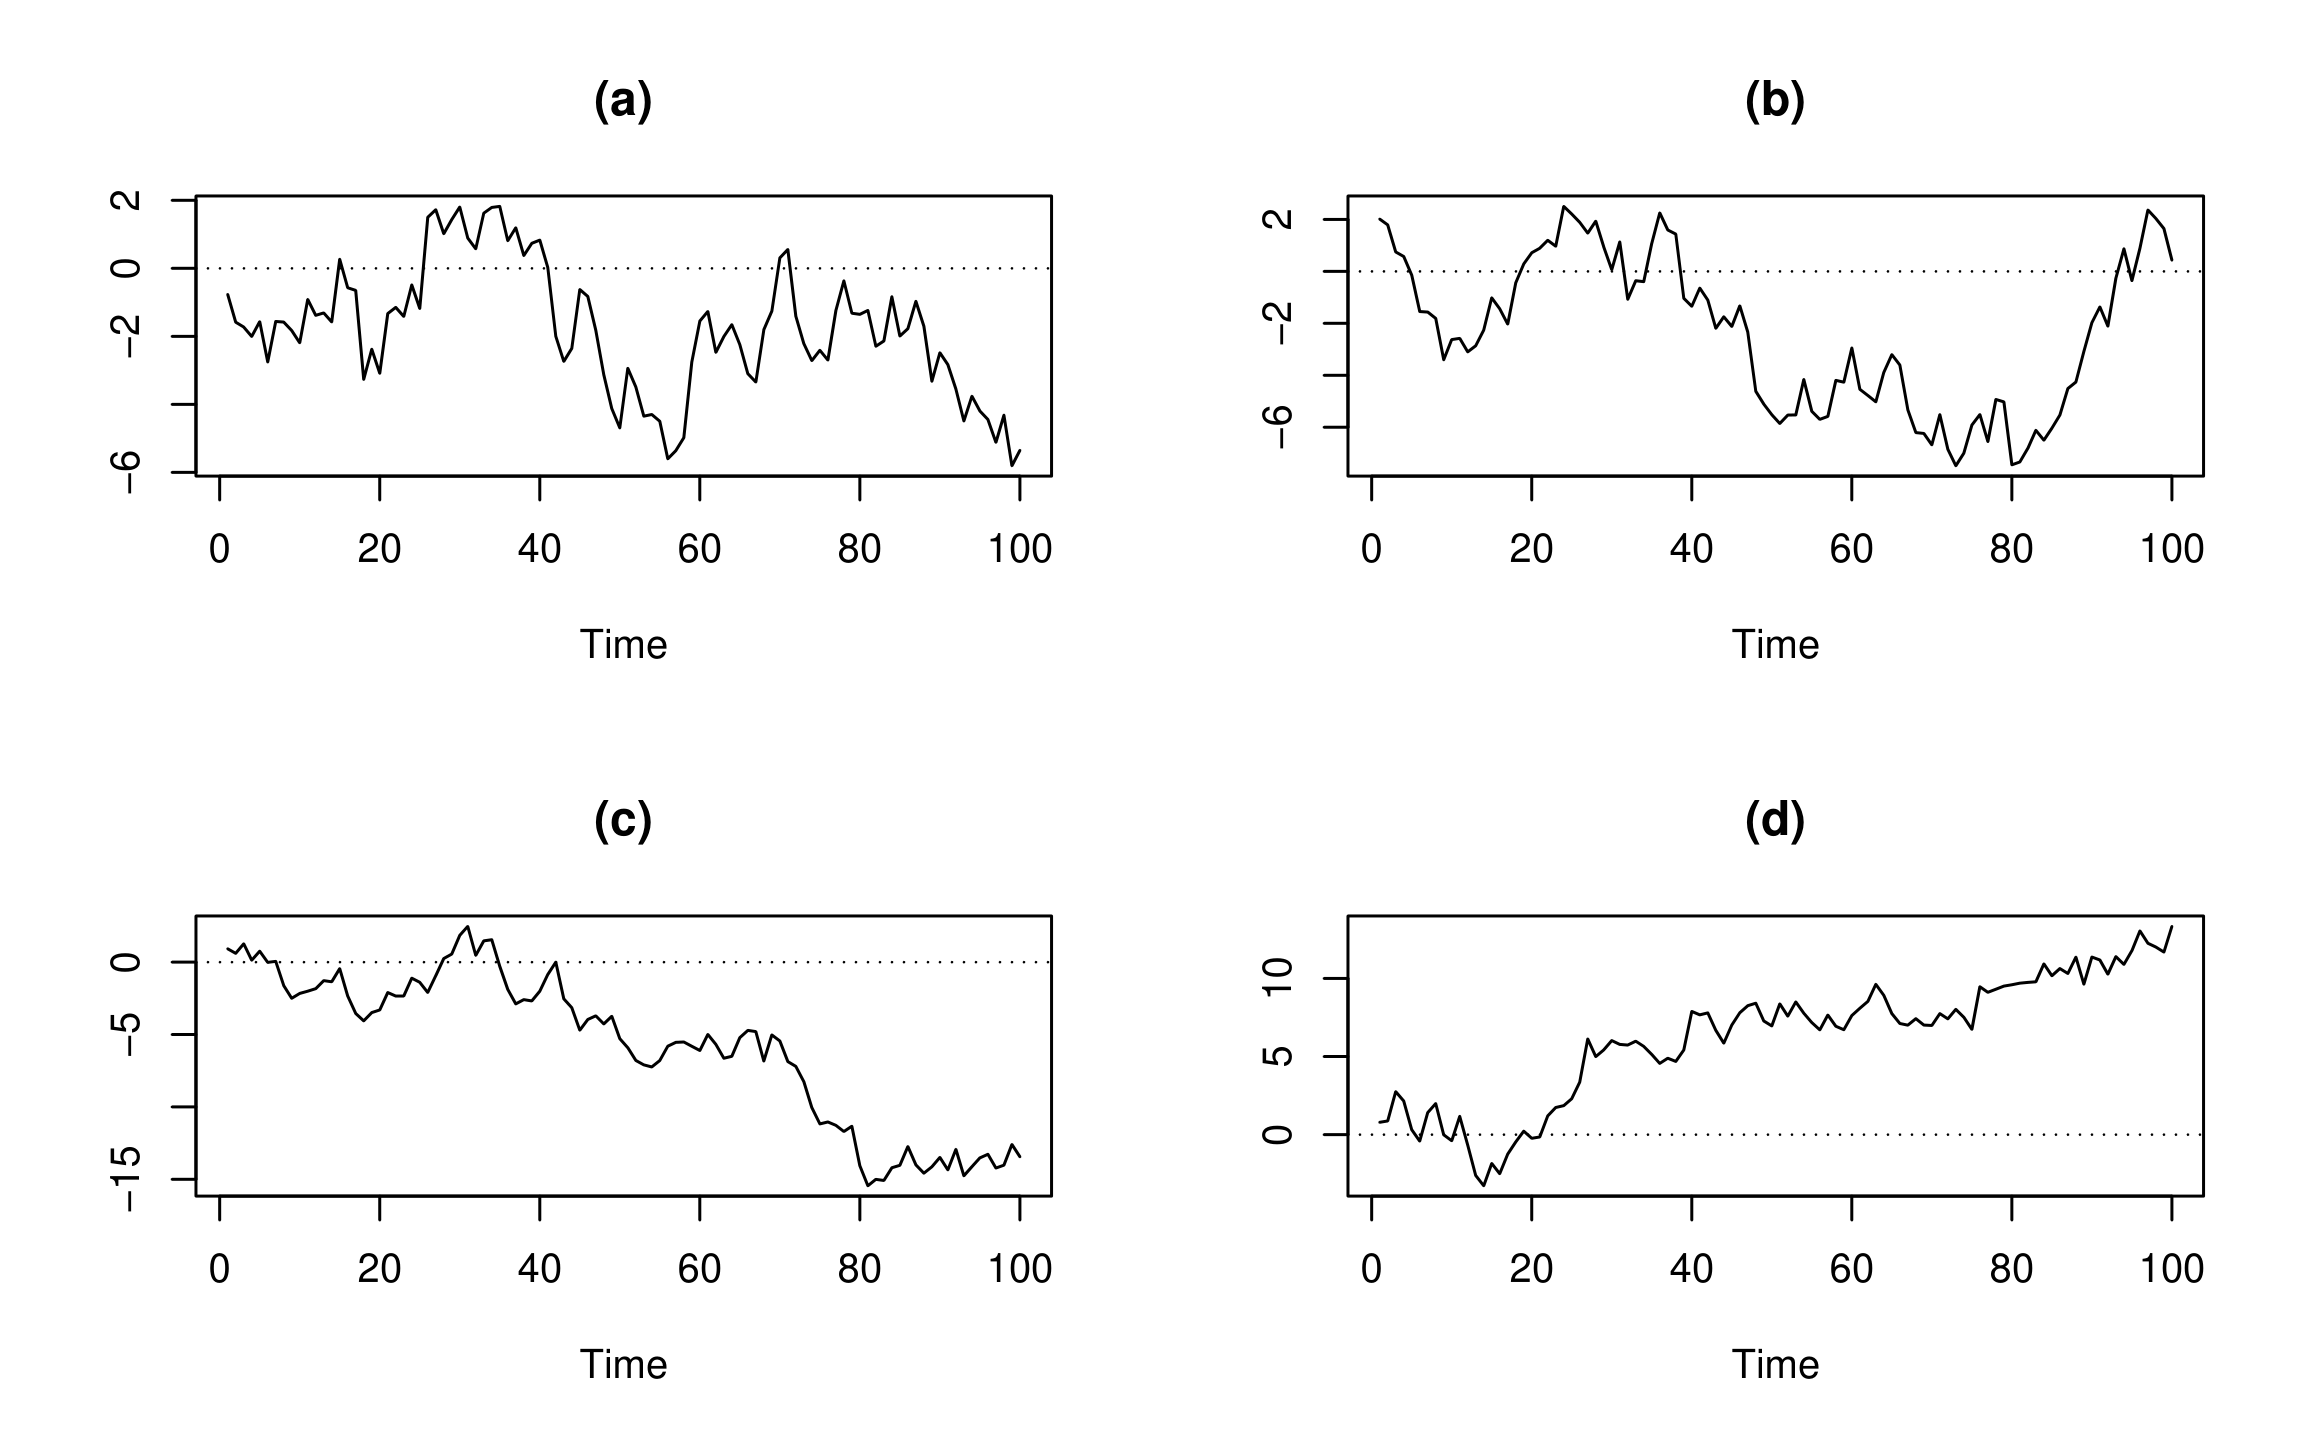
隨機漫步具有:
隨機漫步的時間序列圖:
隨機漫步的遞迴:
$$Today = Yesterday + Noise$$
更正式地:
$$ Y_t = Y_{t-1} + \epsilon_t$$
其中 $\epsilon_t$ 為平均數為 0 的白雜訊(WN)。
模擬需指定初始點 $Y_0$。
僅一個參數:WN 變異數 $\sigma^{2}_{\epsilon}$。
隨機漫步過程:
$$Y_t = Y_{t-1} + \epsilon_t$$
其中 $\epsilon_t$ 為平均數為 0 的 WN。
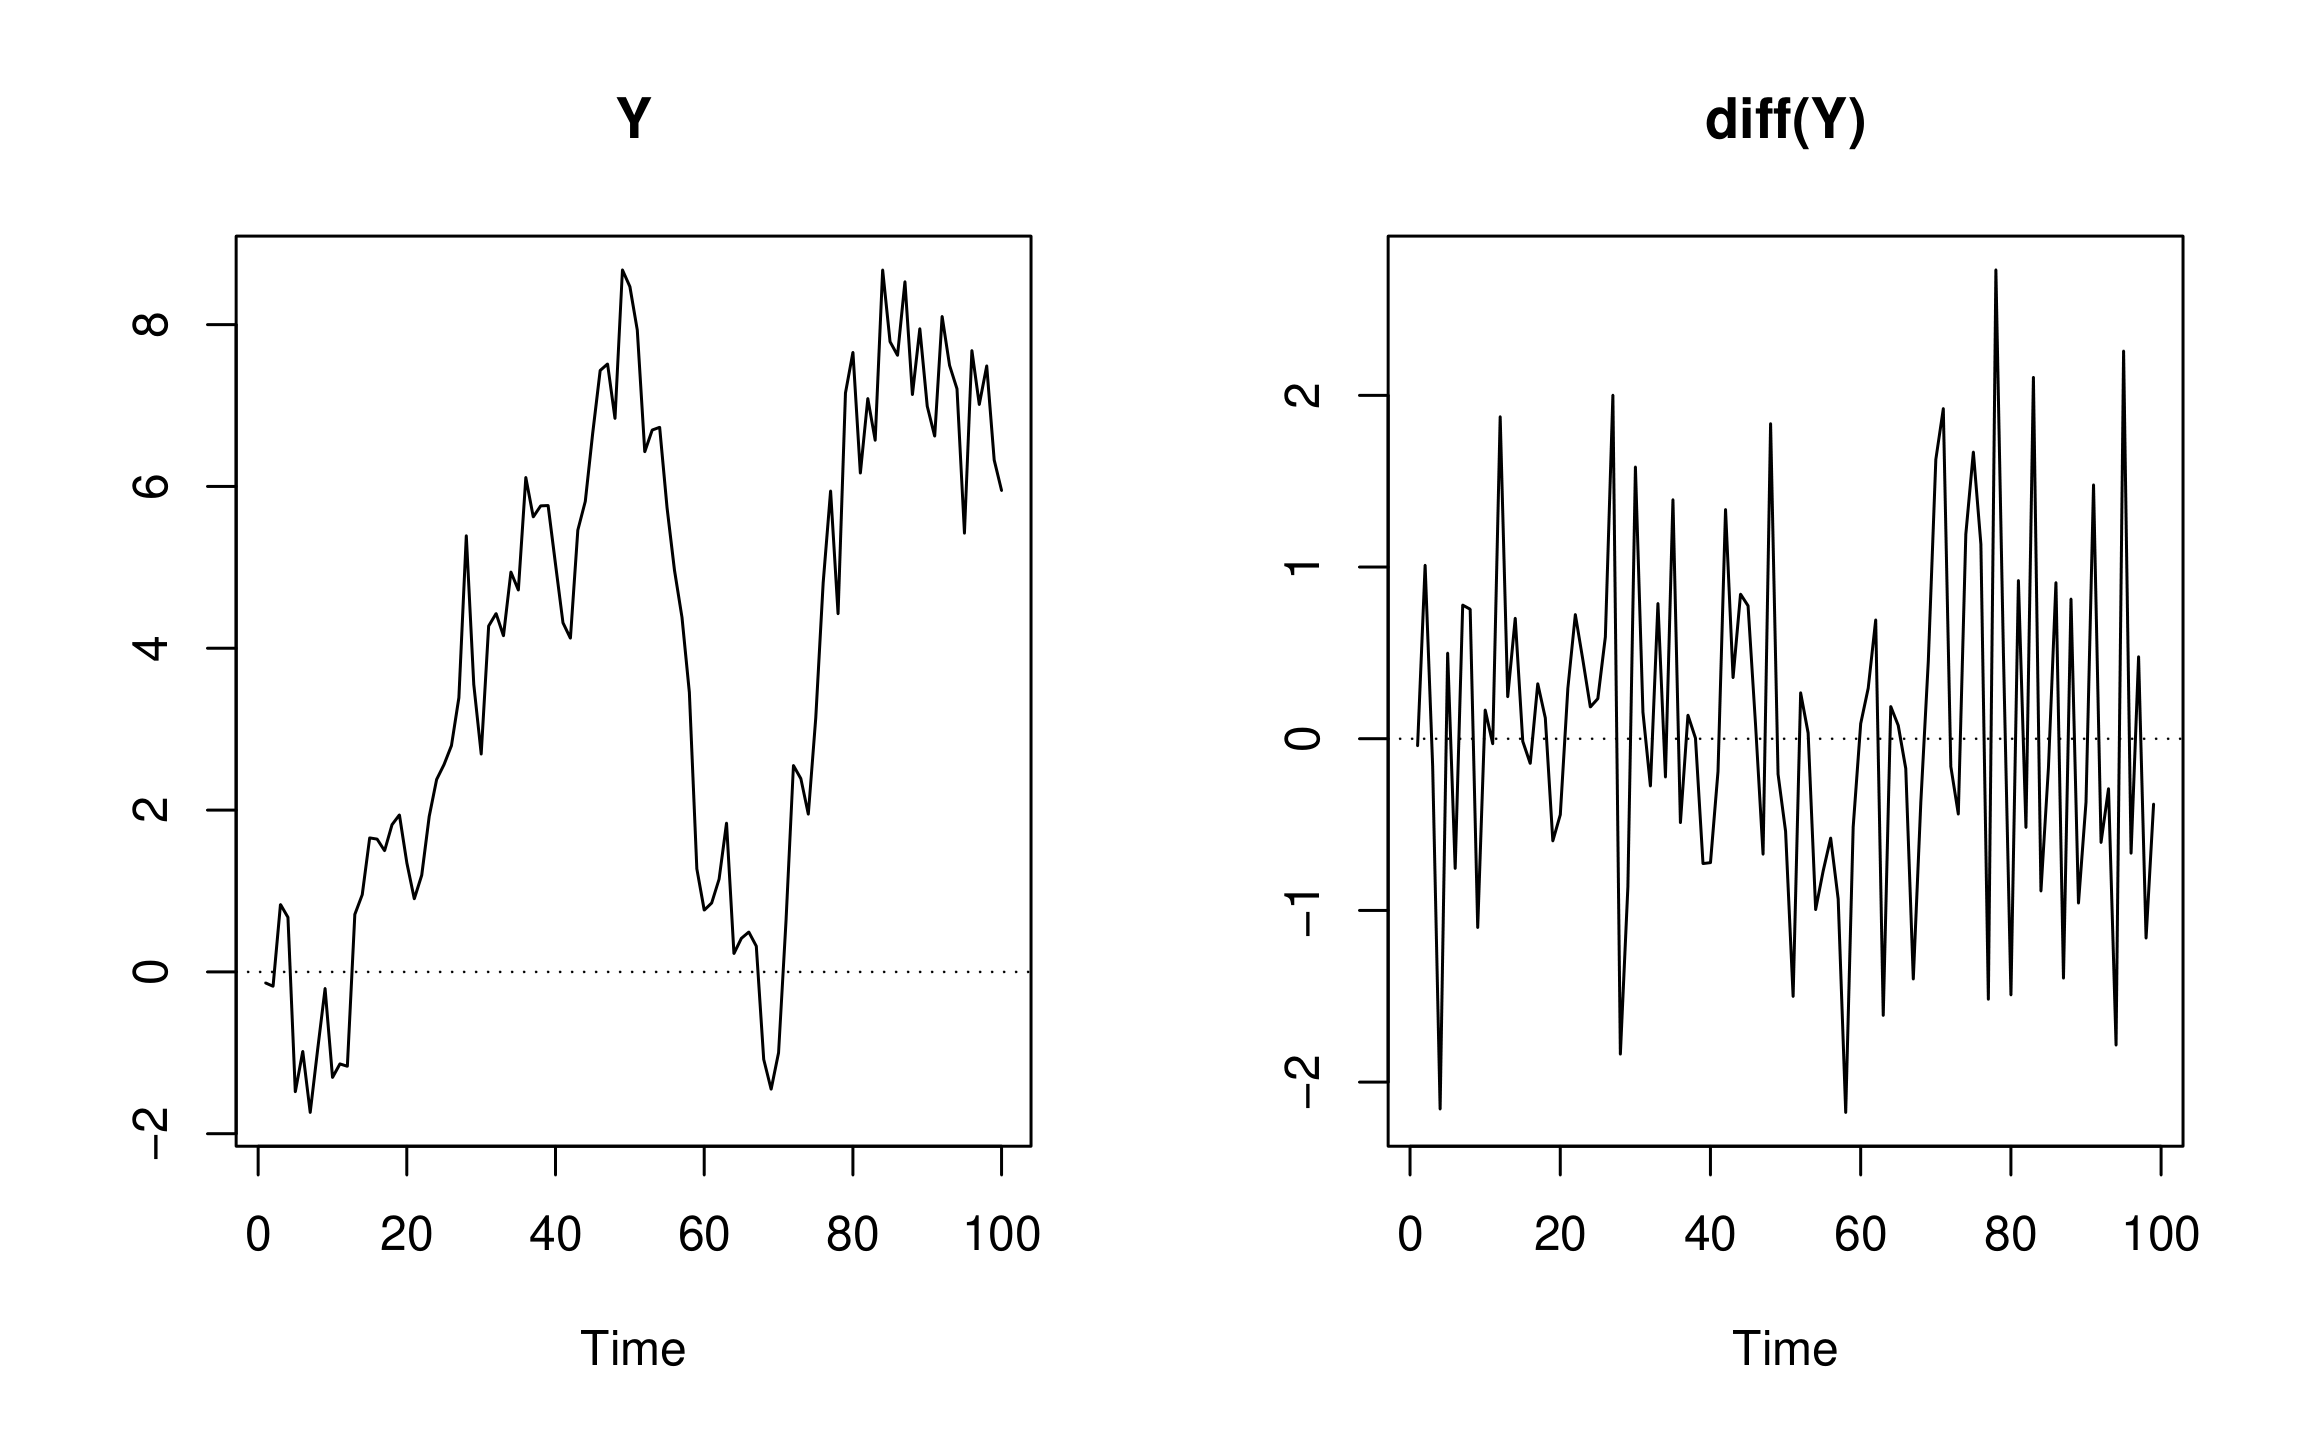
由於 $Y_t - Y_{t-1} = \epsilon_t \rightarrow $ diff(Y) 為 WN。
diff(Y)
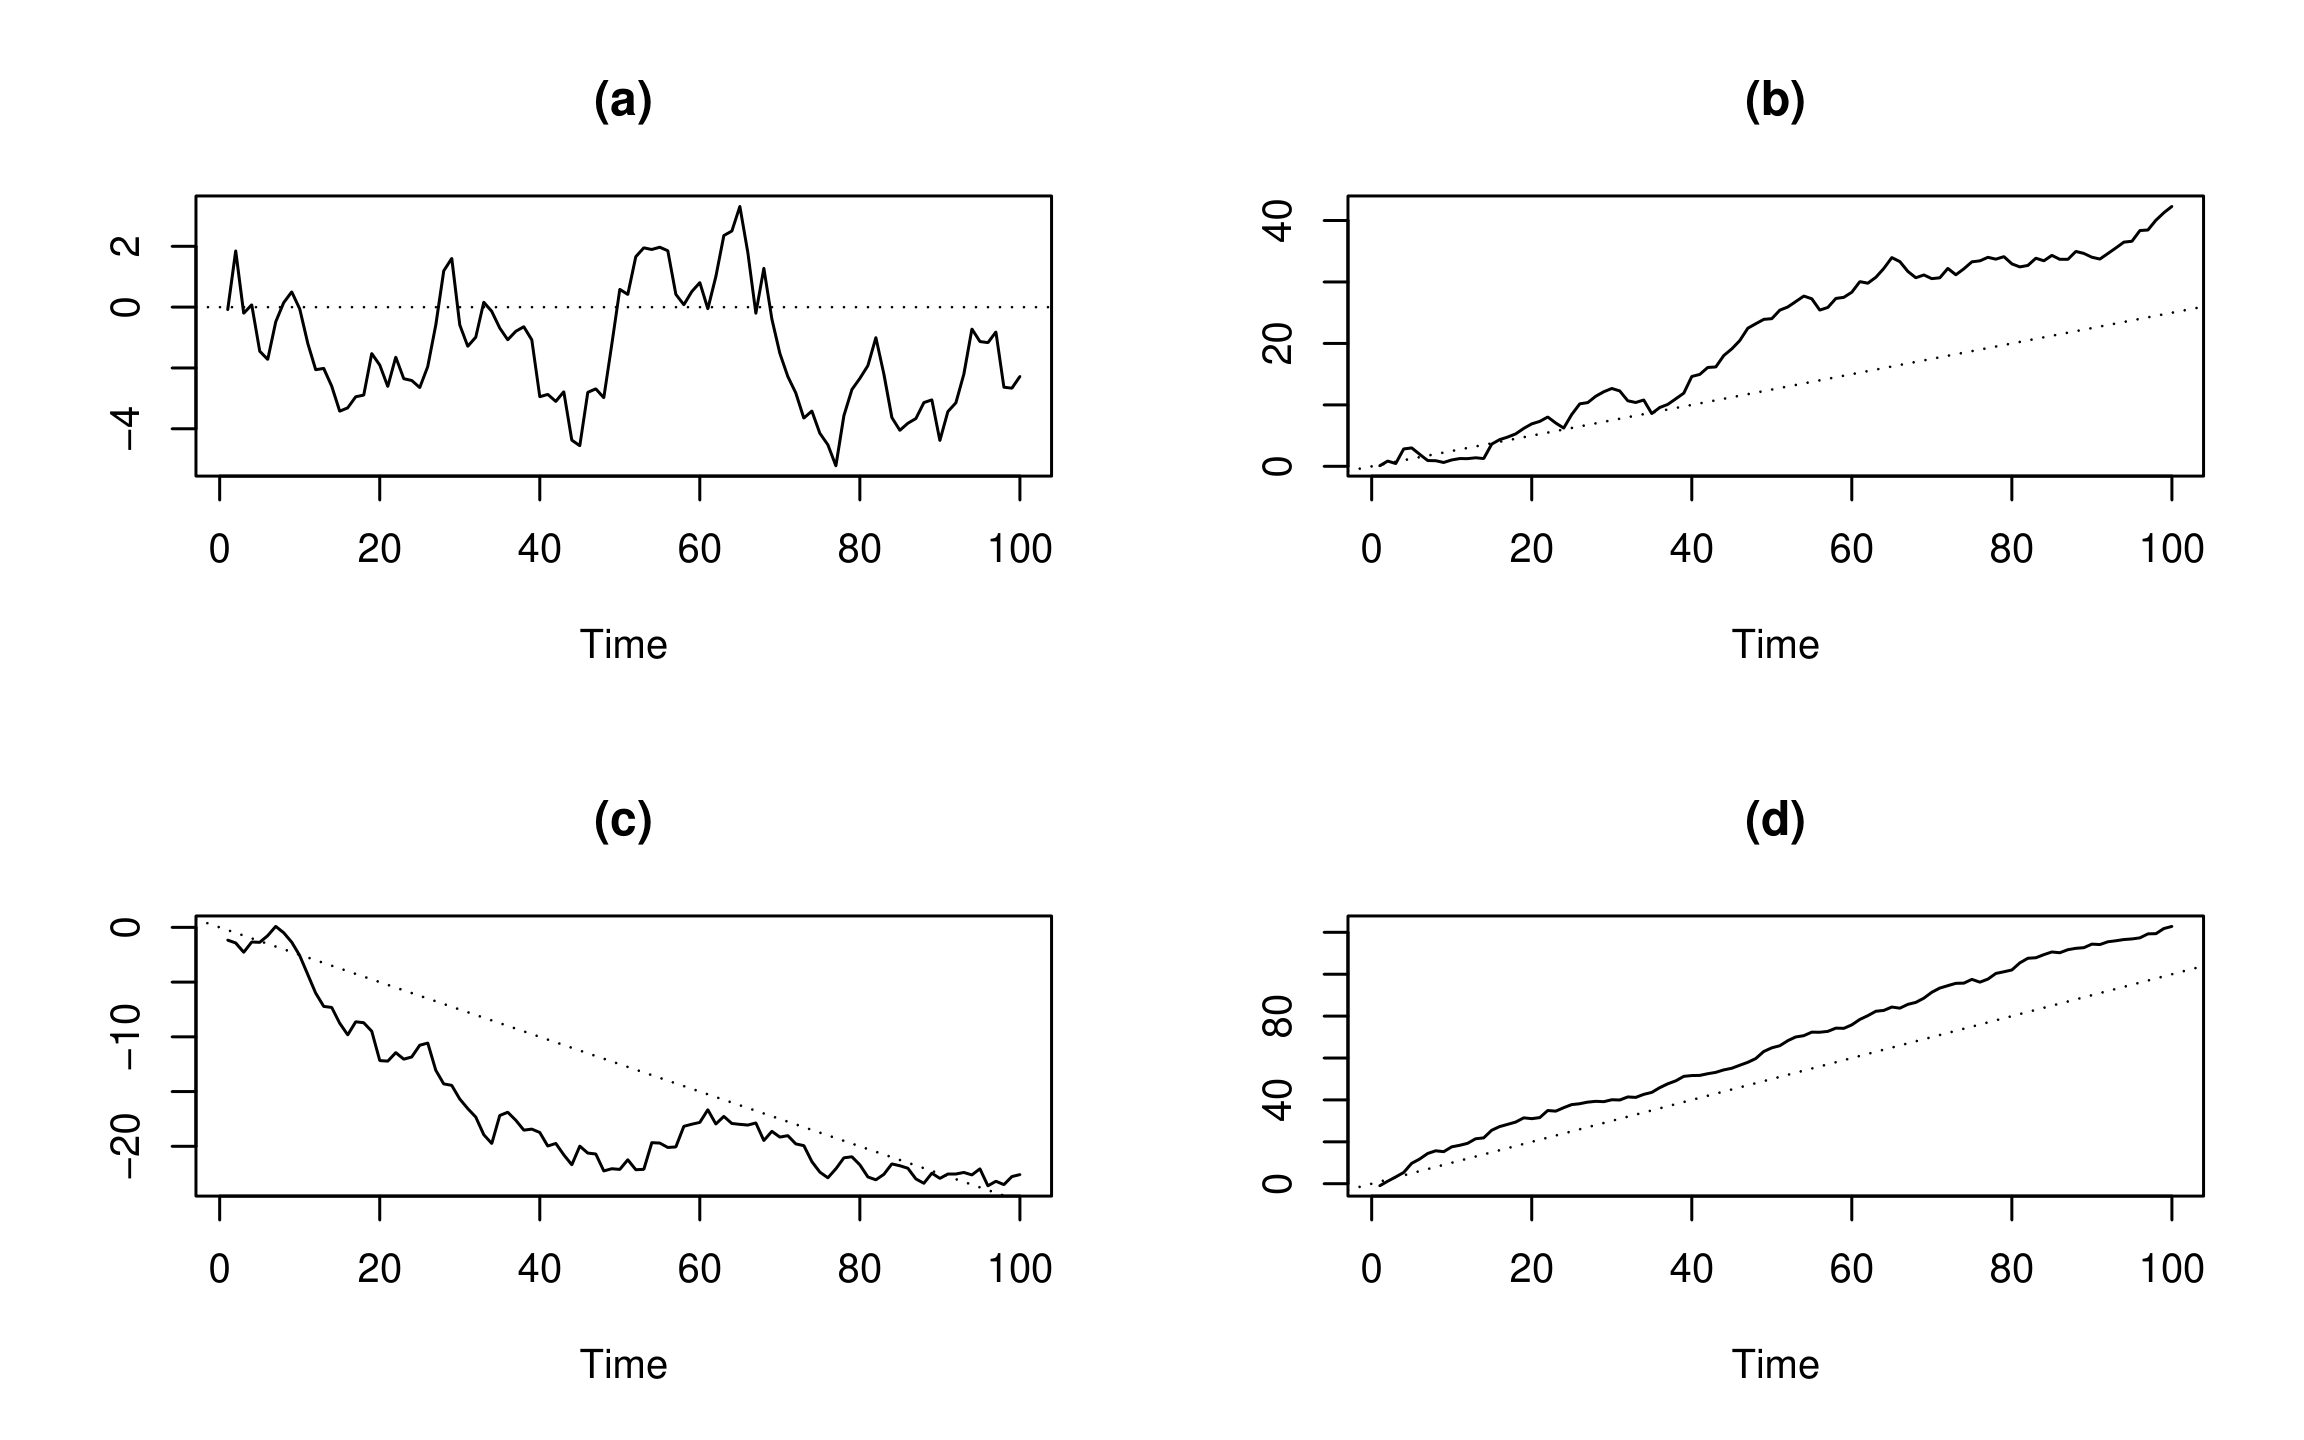
具漂移的隨機漫步:
$$Today = Constant + Yesterday + Noise$$
更正式地:$$Y_t = c + Y_{t-1} + \epsilon_t$$
具漂移的隨機漫步時間序列圖: